

네오위즈의 주가가 큰폭으로 오름세를 나타내고 있다.
20일 종가 39,600원으로 마감한 네오위즈의 주가는 25일 13% 오른 44,800원에 거래되고 있다.
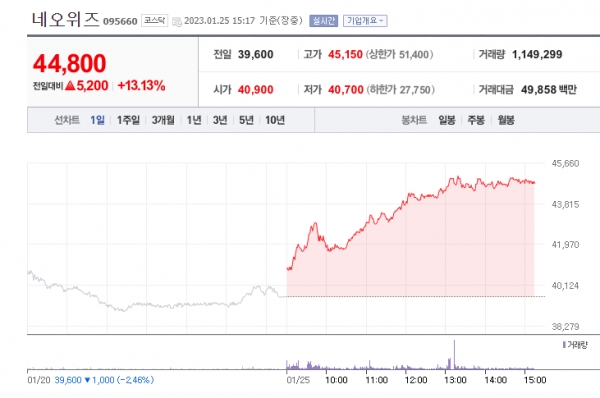
네오위즈는 'P의거짓'을 비롯해 일본 애니메이션 IP 신작, 루트슈터 장르 등 향후 보여줄 신작들에 대한 기대감으로 25일 11년만에 주가가 최고점을 기록했다.
네오위즈의 주가 상승에는 24일자 신한투자증권의 보고서 영향이 컸다. 네오위즈와 데브시스터즈를 최선호주로 꼽은 것.
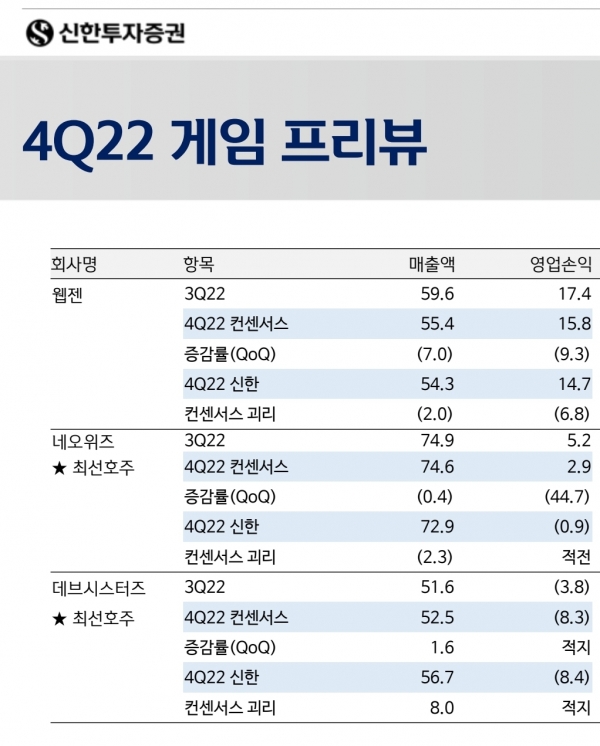
신한투자증권 한석오 연구원은 "아직 칸센서스에 반영되지 않은 일본 애니메이션 IP 게임 2종을 포함하면 여전히 네오위즈의 업사이드가 크다"면서 네오위즈의 '금색의 갓슈' 애니메이션 IP 게임이 2023년 하반기 출시 예정이라는 사실에 비중을 뒀다.
한편 25일자 유진투자증권 투자 보고서에 따르면 네오위즈의 4분기 예상 실적은 매출액 708억원(+2.2%yoy), 영업적자 10 억원(적자전환%yoy, OPM -1.4%)으로 전망된다. 영업이익 기준 시장 컨센서스(29억 원)를 하회할 전망이다.
4분기 성수기에도 불구하고 광고시장 침체로 광고 매출 둔화가 예상됐다. 유진투자증권은 '고양이와 스프'도 광고 매출 부진과 3분기 1주년 업데이트 기저로 매출이 부진할 것으로 전망했다. 자회사 게임온의 적자가 지속되는 가운데 4분기 출시된 신작 3종의 매출 기여도 미미한 것으로 파악했다. 비용에서는 개발 자회사 인센티브 지급으로 인건비 상승, 지스타 참가로 인한 마케팅 비용 증가, 유니티 공동 개발 관련 비용이 추가적으로 발생하면서 영업적자를 기록할 겻으로 전망했다.
네오위즈는 올해 3분기 'P의 거짓' 출시 전에 'GDC 2023'(3월)나 'E3'(6월) 등의 게임쇼에 참석해 이를 시연할 예정이다. 따라서 2분기에는 관련 마케팅 비용이 발생할 수 있겠으나 출시 이후에는 크지 않을 것으로 유진투자증권은 전망했다.
또 'P의 거짓'에 대한 유저들의 기대치가 여전히 유효한다고 판단해 기존 판매량 추정치(2023년 200만장, 라이프타임 300만장)를 유지했다.
올해에는 'P의 거짓' 외에도 많은 신작들이 출시를 앞두고 있는데 특히 '브라운더스트2' (어드벤처 RPG), '프로젝트 IG'(방치형 RPG), '고양이와 스프'IP 신작 3 종 등은 동사의 매출에 유의미한 기여가 예상된다고 봤다.
지난해 7 월 웹보드 게임 규제 완화에도 불구하고 매출 상승폭이 제한적인 가운데 지속되는 광고시장 침체도 주가에 부담이겠으나, 올해 다수의 신작 라인업 출시 일정과 흥행 여부가 더 크게 작용할 전망이다. 특히 'P 의 거짓'은 출시 전 게임쇼 시연 등으로 모멘텀이 발생될 여지도 다분할 것으로 전망됐다.
한편, 네오위즈의 'P의 거짓'은 지난 8월 세계 3대 게임쇼인 '게임스컴 어워드'에서 한국 게임사 최초로 상을 수상했다. 'P의 거짓'은 소울라이크 싱글 플레이 액션 RPG로, 19세기 말 벨에포크 시대를 배경으로 한 사실적인 그래픽과 고전 ‘피노키오’를 잔혹동화로 각색한 독특한 세계관, 뛰어난 액션성 등으로 현재 콘솔 및 PC 플랫폼으로 개발 중이다.
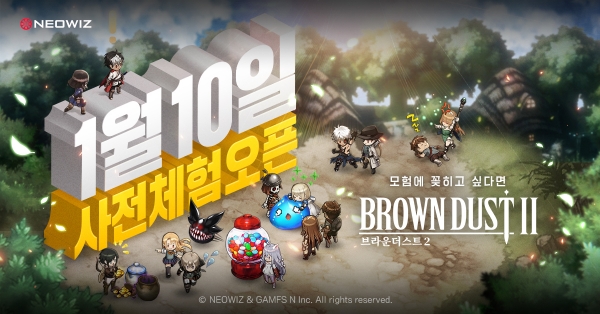
지난 10일부터 글로벌 사전 테스트에 들어간 '브라운더스트2'도 최근 트렌드인 서브컬처 게임으로 캐릭터별 차별적인 매력이 유저들의 마음을 사로잡을수 있을것으로 예상됐다.
‘브라운더스트2’는 턴제 RPG ‘브라운더스트’의 공식 후속작이다. 하이엔드 2D 그래픽 기반의 모바일 게임으로, 상상력을 불러 일으키는 환상적인 분위기의 판타지 배경에서 벌어지는 다양한 사건과 모험이 재미요소다.
김미진 기자 game@greened.kr
