

- 손보사, 보험손익 전년동기와 유사...채권평가손실로 투자손익 악화
- 금감원, 보험손익 부진 지속...합리적 계리가정 통한 보험손익 관리 긴요
[녹색경제신문 = 윤덕제 기자]보험업권 전반에서 본업 수익성 약화 흐름이 이어지고 있다. 업황 성장 둔화로 보험수익이 줄어든 가운데 투자이익이 이를 메우는 구조가 뚜렷해진 모양새다.
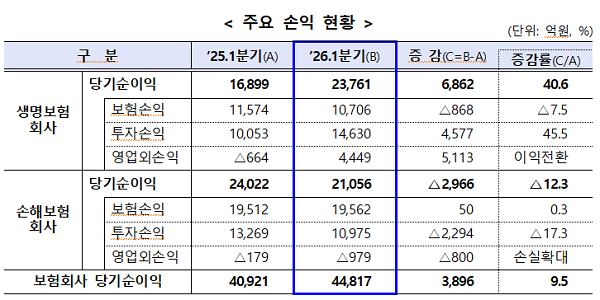
28일 금융감독원의 올해 1분기 보험회사 경영실적에 따르면 1분기 보험사들의 당기순이익은 4조4817억원으로 전년동기 대비 3896억원(9.5%) 증가했다.
업권별 실적을 살펴보면 생명보험사 순이익이 2조3761억원으로 전년동기 대비 6862억원(40.6%) 증가했다. 예실차손실로 보험손익은 868억원 악화됐으나, 이자·배당, 일회성 자산처분익 등으로 투자손익이 4577억원의 큰 폭 개선된 결과다.
같은 기간 손해보험사들의 당기순이익은 2조1056억원으로 전년동기 대비 2966억원(12.3%) 감소했다. 보험손익은 전년동기와 유사했으나, 금리상승에 따른 채권평가손실 등으로 투자손익이 2294억원 감소하면서 전체 순익을 끌어내린 것으로 풀이된다.
금감원 관계자는 "1분기 당기순이익은 일부 투자손익 개선으로 증가했으나, 일회성 이익 등을 제외할 경우 성장세 둔화를 나타냈다"며 "손해율 상승에 따른 예실차손실 등으로 보험손익 부진이 지속되고 있어, 합리적 계리가정을 통한 보험손익 관리가 필요하다"고 말했다.
보험사들은 지난해에도 보험손익 악화로 부진한 실적을 기록했다. 지난해 전체 보험회사 당기순이익은 총 12조2172억원으로 전년 대비 14.5% 줄었다.
생보사는 손실계약 확대와 예실차 손실 등으로 인해 보험손익이 3527억원 감소했으며, 손보사 역시 장기보험과 자동차보험 손해율이 상승하면서 보험손익이 2조6741억원이나 줄어든 탓이다. 이처럼 보험업권 전반의 순익 감소는 본업 경쟁력 약화에서 비롯됐다는 평가다.
보험업계 한 관계자는 "최근 보험사 투자수익이 본업인 보험손익이 부진할 경우 전체 순이익을 좌우하는 핵심 변수가 되고 있다"며 "다만 투자손익은 금리·환율·주가 등에 따라 일시적 변동성이 크게 나타날 수 있는 만큼 보험 본업의 경쟁력 강화와 신성장동력 확보에도 속도를 내고 있다"라고 말했다.
한편 1분기 보험회사의 수입보험료는 66조4884억원으로 전년동기 대비 6.0% 증가한 것으로 집계됐다.
생보사 수입보험료는 33조2632억원으로 같은 기간 6.9% 증가했다. 보장성보험(+11.3%)·저축성보험(+5.3%)·퇴직연금(+5.7%) 등의 판매가 증가했고, 변액보험의 수입보험료는 7.2% 감소했다.
손보사 수입보험료는 전년동기 대비 5.1% 증가해 33조2252억원을 기록했다. 장기보험(+6.2%)·일반보험(+9.8%)·자동차보험(+3.0%) 등의 판매가 늘어나 가운데 퇴직연금의 수입보험료는 1.5% 줄었다.
1분기 보험회사 총자산이익률(ROA)은 전년동기 대비 0.06%p(포인트) 상승한 1.33%, 자기자본이익률(ROE)은 1.89%p 하락한 10.03%로 집계됐다. 3월말 기준 보험회사의 총자산은 전년말 대비 9조8000억원 증가한 1353조9000억원을 기록했다. 총부채는 1164조9000억원, 자기자본은 189조원이다.
금감원은 "향후 금리·주가·환율 등 대내외 불확실성이 확대될 우려가 있어 보험회사의 안정적 재무건전성 관리가 필요하다"며 "보험회사의 당기손익, 재무건전성 등을 면밀히 모니터링해 잠재리스크에 대해 선제적으로 대응할 계획"이라고 말했다.
윤덕제 기자 financial@greened.kr
