

결산 시점·회계 기준 상이...적정성 비판
[녹색경제신문 = 민보영 기자] 9일 증권신고서를 제출한 헬스케어 플랫폼 바로팜이 공모가 산정을 위해 국내외 323개사에서 출발한 비교기업(피어그룹)을 일본 M3와 미국 독시미티(Doximity) 등 해외 2개사로 최종 선정했다. 재무 유사성 등을 거쳐 104개사로 추린 단계부터 국내 기업을 전부 제외한 결과다. 국내 약국·의약품 유통 시장에서 사업 유사성이 높은 기업을 두고도 해외 플랫폼을 비교기업으로 삼은 만큼 피어그룹 선정이 적절했는지 의문이 제기된다.
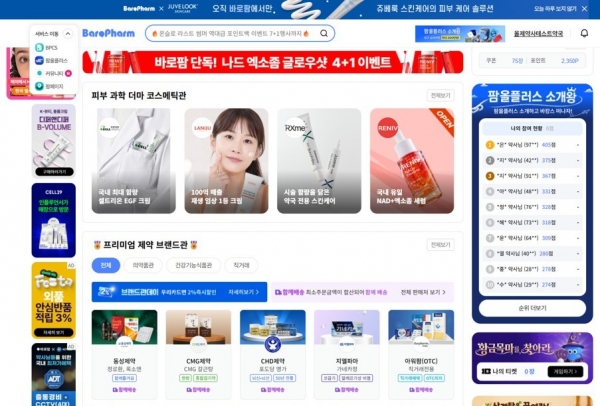
바로팜은 IT 기술을 기반으로 약국의 의약품 주문·구매와 경영업무의 비효율을 개선하는 헬스케어 플랫폼 기업이다. 2021년 의약품 주문 통합 서비스를 출시한 이후 가격·재고 비교, 결제, 반품, 품절·입고 알림, 커뮤니티, 경영지원 등으로 서비스를 확대했다.
2027년과 2028년 추정 순이익의 현재가치 평균에 24.95배의 주가수익비율(PER)을 적용해 주당 평가가액을 2만6210원으로 산출했다. 이후 22.93~37.43%의 할인율을 적용해 희망공모가를 1만6400~2만200원으로 제시했다. 24.95배는 최종 비교기업인 M3와 독시미티 주가수익비율(PER)을 단순평균해 산출한 값으로, 국내 기업만을 대상으로 한 별도 PER 산출 결과는 증권신고서에 제시되지 않았다.
◇ Strength: 매출은 저마진 유통에서, 수익은 고마진 플랫폼에서
전국 약국을 하나의 플랫폼으로 묶은 네트워크를 의약품 유통·데이터·자체 브랜드 사업으로 확장하는 모델이다. 플랫폼은 거래를 연결하고 수수료를 받지만, 바로팜은 플랫폼에서 확보한 약국 데이터를 바탕으로 직접 상품을 사입·유통한다. 매출은 저마진 유통에서 나오지만, 수익성은 고마진 플랫폼·브랜드가 받쳐주는 구조다.
바로팜은 이 같은 밸류체인을 바탕으로 전국 약국의 약 90%를 회원으로 확보하고 있다. 신규 가입자 확대보다는 이용 빈도·약국당 거래액·플랫폼 내 거래 전환율을 높이는 단계에 오른 셈이다.
올 상반기에는 매출이 늘어나고 플랫폼 수수료율도 개선되면서 영업이익·순이익 기준 흑자 전환했다. 지난해 상반기 매출은 442억원으로 영업이익·순이익 적자였으나, 올 상반기에는 매출 690억원, 영업이익 22억원으로 턴어라운드에 성공했다. 매출총이익률은 2025년 16.13%에서 18.74%로 개선됐고, 판매관리비율 역시 20.19%에서 15.54%로 크게 낮아졌다.
◇ Weakness: 국내 피어그룹이 정말 없었나?
국내 피어그룹의 PER이 증권신고서에 적히지 않아 비판이 예상된다. 바로팜은 국내외 323개사 대상으로 사업 유사성을 좁혔으나, 다음 단계인 재무 유사성 기준으로는 해외 104개 기업만을 남긴 뒤 최종적으로 M3, 독시미티를 선정했다. 이 과정에서 국내 사업 유사기업을 적용한 별도 PER 산출 결과는 증권신고서에 제시되지 않았다.
최종 선정된 2개 기업의 사업구조가 바로팜과 유사하지 않다는 지적도 제기된다. M3는 의약품·임상정보와 전문 콘텐츠, 의료인 네트워킹 등을 제공하고 광고·마케팅 등을 주요 수익원으로 둔다. 독시미티 역시 의료인 네트워킹과 원격의료·팩스 등 디지털 서비스를 제공한다. 반면 바로팜은 약국 의약품 주문 플랫폼을 기반으로 직매입 유통과 자체 브랜드 사업까지 병행한다. 플랫폼이라는 외형적 유사성만으로 서로 다른 수익구조를 가진 해외 기업을 선정한 셈이다.
정관에 따르면 바로팜 목적사업은 ▲의약품 도매·중개 ▲의약외품·화장품·건기식 도소매 ▲소프트웨어 개발·공급 등이다. 네이버 증권 '건강관리업체및서비스' 업종의 6월 말 기준 평균 PER은 -20.74배다.
시장 간 조정계수를 적용하지 않은 점도 쟁점이 될 수 있다. 바로팜의 회계연도는 1월, M3와 독시미티(Doximity)의 회계연도는 4월부터 시작된다. 회계기준 역시 K-IFRS, M3는 IFRS, 독시미티는 US-GAAP으로 서로 다르다. 2026년 8월 27일 기준 3개월 후행 PER 평균은 코스닥 25.6배, 뉴욕증권거래소 20.9배, 도쿄증권거래소 18.9배다. 국가별 시장 차이가 기업가치에 충분히 반영됐는지 의구심이 드는 배경이다.
바로팜은 한국과 미국·일본의 시장환경 차이를 인정하면서도, 코스닥 시장의 PER 배수가 최종 비교기업이 속한 시장보다 높아서 시장계수를 적용하지 않았다고 설명했다. 증권업계 관계자는 "서로 다른 국가 내 기업의 경우 성장률·금리·유동성·위험 프리미엄 등을 정량 조절해야 국가 간 차이를 보정할 수 있다"고 설명했다.
◇ Opportunity: 약국 디지털 전환·K뷰티 확대
약국의 디지털 전환 확대와 K-뷰티에 대한 높은 관심도는 바로팜의 기회 요인이다. 실제 의약품 유통은 제약사와 약국 사이에서 도매상 의존도가 높은 구조로, 유통 과정의 비효율을 줄일 수 있는 디지털 플랫폼에 기회가 있다는 평가다.
특히 약국 디지털 전환이 빨라지면서 의약품 주문·재고·품절관리 등을 통합하는 플랫폼 수요가 커지는 추세다. 1만개 이상의 약국이 하루 평균 6000건의 품절 의약품 알림을 이용하는 등 주문뿐 아니라 재고·품절 관리 영역에서도 디지털 수요가 확인되고 있다. 국내 의약품 온라인 판매와 배송이 제한된 만큼 소비자 대상 온라인 약국보다는 약국과 제약사·도매상을 연결하는 B2B 플랫폼의 역할이 부각될 여지도 있다.
K-뷰티와 더마코스메틱의 약국 채널 확대도 눈여겨 볼 만하다. 바로팜은 외국인 관광객이 몰리는 주요 상권을 중심으로 약국 내 K-뷰티 전문매장을 확대하고 있다. 향후 약국 네트워크를 의약품뿐 아니라 화장품·건기식 등으로 확장할 경우 플랫폼의 거래액과 수익원을 동시에 넓힐 수 있다.
◇ Threat: 오버행 우려 과반이 벤처금융 등 FI 물량
한 달 만에 유통가능 물량의 절반 이상이 시장에 풀릴 수 있어 주의가 요구된다. 상장 직후 유통가능 물량 362만9716주(30.38%) 가운데 1개월 후 누적 유통가능 물량은 687만4419주(57.54%)로 급증해서다.
바로팜의 최대주주발 오버행 부담은 상대적으로 크지 않다. 상장 후 김슬기 대표의 지분은 35.35%, 특수관계인을 포함한 최대주주등 지분은 40.64%다. 이들 보유주식 485만5555주는 모두 의무보유 대상이다. 특히 김 대표와 신경도 부대표, 시도지개인투자조합이 보유한 473만9700주는 상장 후 2년6개월간 매각이 제한된다. 나머지 특수관계인 보유분 11만5855주도 1년6개월간 묶인다. 최대주주 지분이 단기간에 시장에 출회될 가능성은 제한적인 셈이다.
반면 재무적투자자(FI) 물량은 오버행 변수로 꼽힌다. 상장 후 벤처금융·전문투자자 등 FI의 합산 지분율은 38.05%로 최대주주등 지분율 40.64%와 비슷한 수준이다. 문제는 보호예수 기간이다. 주요 FI 물량 상당수가 상장 후 1~2개월부터 시장에 출회될 수 있다. 이에 따라 상장 직후 30.38%였던 유통가능 물량은 1개월 후 57.54%로 늘어난다. 한 달 만에 324만4703주가 추가로 유통 가능해지는 구조다. 최대주주 물량보다 단기 주가에는 FI의 차익실현 여부가 더 큰 변수로 작용할 수 있다.
<녹색경제신문>은 바로팜에 피어그룹 선정 시 국내 기업을 제외한 이유, 국내 사업 유사기업을 적용한 가상 PER과 해외 피어 적용 PER 간 기업가치 차이 산출 결과 등을 질의했으나 답변을 받지 못했다.
민보영 기자 real@greened.kr
