

미산입 IGT-427 마일스톤 매출 추정치로
KDR 상장으로 주주권리 행사 제한 우려
[녹색경제신문 = 민보영 기자] 최하단 1만2000원을 공모가로 확정한 인제니아테라퓨틱스(이하 인제니아)가 31일 일반 투자자 청약 마무리 단계에 들어갔다. 다음달 4일 납입을 거쳐 18일 코스닥 시장에 신규 상장한다. 조 단위 기술이전으로 현금흐름을 확보한 점은 강점으로 꼽힌다.
다만, 미체결 계약을 추정 매출 산정에 포함하고, 주식예탁증권(KDR) 상장 구조 특성상 주주 권리 행사에 제약이 있어 주의가 요구된다.
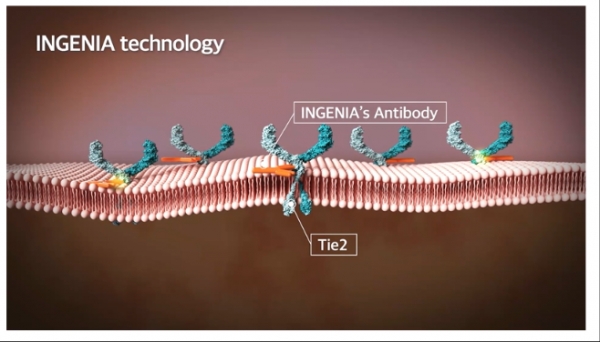
2018년 미국 보스턴에 설립된 인제니아는 손상된 미세혈관을 복구·정상화하는 항체 신약개발 기업이다. 미국 머크(MSD)가 인수한 아이바이오에 안구질환 치료제 'IGT-427'를 기술이전해 현재 글로벌 후기 임상이 진행되고 있다. 자체 핵심 파이프라인은 만성 신장질환 치료제 'IGT-303'로, 임상 1/2a상을 진행 중이다. 차세대 파이프라인으로는 녹내장·항암치료제 'IGT-302'·'IGT-532' 등이 있다.
KDR 방식으로 코스닥 기술특례상장을 추진 중이다. 공모가 1만2000원 기준 시가총액은 약 5930억원, 공모금은 600억원이다. 확보한 자금은 IGT-303 임상 2a상 데이터 확보 등 임상 연구개발에 투입된다.
◇ Strength: 조 단위 기술이전으로 현금흐름 발생
글로벌 대형 제약사 대상으로 조 단위 기술이전 계약을 체결했다. 인제니아는 지난 2022년 전임상 단계에서 영국 바이오기업 아이바이오(EyeBio) 대상으로 약 1조391억원 규모 기술이전 계약을 체결했다. 2024년 MSD가 아이바이오를 인수하면서 IGT-427은 MSD의 핵심 안과질환 파이프라인으로 편입됐다. 현재 MSD에서 임상 2b상·글로벌 3상을 진행 중이다.
습성 노인성 황반변성(wAMD) 등을 적응증으로 다수 글로벌 임상 3상 시험이 순항 중이다. 올 하반기에는 당뇨황반부종(DME) 등 4000명 규모 글로벌 임상 3상 4건이 추진될 예정이다. 기술이전에 따른 계약금·마일스톤 성격으로 받은 금액은 2023년 61억7807만원(431만달러), 2024년 37억 710만원(258만달러)이다.
인제니아는 "MSD 주도 임상 3상 진척에 따른 마일스톤 기술료 유입을 기대하고 있다"며 "오는 2030년 글로벌 시장에 블록버스터 신약으로 상용화하는 것을 최종 목표로 삼고 있다"고 밝혔다.
IGT-303에 대해서도 복수의 글로벌 제약사들과 논의를 진행 중이다. 다만 임상 데이터 확보 이전에 기술이전을 하기보다, 임상 단계를 끌어올려 협상력을 높인 뒤 계약을 체결하겠다는 입장이다. 상장 자금 대부분이 IGT-303 임상 2a상 데이터 확보 등 임상 개발자금에 투입되는 이유도 이 때문이다.
◇ Weakness: 불확실성 큰 기술이전 수익 기준으로 매출 추정
불확실성이 높은 기술이전 계약 기준으로 추정 매출을 산정했다. 인제니아는 매출이 아직 인식되지 않은 2025년의 경우 기존에 체결된 IGT-427의 후기 임상 진입에 따른 수익 157억9270만원(1100만 달러) 등을 추정 매출에 반영했다.
올해 이후의 매출 추정치에는 아직 계약이 체결되지 않은 IGT-303 계약에 따른 수익을 매출 근거로 삼았다. 환자 효능이 최종 확인되는 내년 상반기를 협상 시기로 잡으면서다. IGT-427 후기 임상 진입과 개발 진행에 따른 마일스톤 수익도 매출 추정치에 포함됐다.
인제니아는 이에 따라 추정 매출이 올해 460억4745만원(3210만달러)에서 2029년 2106억9867만원(1억4690만 달러)로 5배 가까이 늘어날 것으로 추정했다. 기존 계약의 수익 인식이 이뤄지지 않은 점에 더해, 체결되지 않은 계약에 따른 불확실성을 감안하면 추정 매출의 변동폭은 더욱 커질 가능성이 높다.
IGT-532·IGT-627는 투자설명서를 제출한 28일 기준 기술이전 계약에 대한 논의가 없는 상태다. IGT-532는 자체 임상 1/2a상을 진행한 후 2029년에 기술이전을 진행할 계획이다. IGT-627은 물질 개발 및 전임상 데이터 확보 진척도에 따라 전략을 구체화할 예정이다.
◇ Opportunity: IGT-303 기술이전 논의 순항 중
글로벌 대형 제약사 대상으로 IGT-303 기술이전 논의를 시작한 점은 기회 요인이다. 인제니아는 지난 4월 복수의 글로벌 제약사와 여러 차례의 질의응답 세션, 데이터 리뷰를 진행하고 있다고 밝혔다. IGT-303 임상 시험이 진행될수록 추가 논의가 이뤄질 것이라는 입장이다.
인구 고령화 추세 역시 파이프라인 가치를 극대화하는 요인이다. 당뇨병성 황반부종(DME)은 만성적인 고혈당으로 눈의 미세혈관이 손상되면서 발생하는 질환으로, 실명을 유발하는 원인으로 꼽힌다. DME 시장 규모는 2024년 기준 8조8725억원(65억달러)으로 평균 성장률은 연평균성장률(CAGR)은 7.1% 수준이다. 고령 인구 증가로 환자 수가 꾸준히 늘어나고 있는 습성 노인성 황반변성 시장은 11조4660억원(84억달러) 수준으로 CAGR은 3.2%다.
◇ Threat: KDR 상장에 따른 경영 참여 제한 등 한계 존재
KDR 발행에 따라 발생하는 한계도 존재한다. 소송 제기에 제약이 따르는 등 경영 참여에 제한이 있고, 신주인수권이 소멸돼도 보상받지 못하는 등의 한계가 존재한다. 미국 증권법에 따른 매도 제한 리스크 역시 남아 있다.
경영 참여 제한으로 주주 권리 침해 가능성을 배제할 수 없다. KDR 보유자는 주주제안, 회계장부 열람 등을 행사하려면 KDR을 원주로 전환해야 하고, 원주로 전환해 주주 권리를 행사하더라도 설립지인 미국 델라웨어주 법에 따라 현지 법원에 소송을 제기해야 해 부담이 따르게 된다.
유상증자 등 자본 변동 시에도 예탁기관을 통해 신주인수권을 간접 행사하는 등 직접 행사가 제한된다. 이 경우에도 예탁기관의 미흡한 대응이나 미국 증권법에 따른 등록 의무 면제 문제와 맞물리면 신주인수권이 소멸되거나 권리 행사가 제한될 수도 있다.
주가 하락에 대한 신속한 대응이 구조적으로 어려운 점도 위협 요인이다. 인제니아 특수관계인은 취득 증권의 의무 보유기간 1년이 지난 후에도 3개월간 총 발행주식의 1% 초과 매도 금지, 미국 증권거래위원회(SEC) 사전 신고 등에 노출돼 있다. 수급 왜곡이나 우발적인 오버행 이슈가 발생하기 쉬운 구조라는 분석이다.
민보영 기자 real@greened.kr
