

“영리행위 해당...수익사업 신고·세무 절차 확인 필요”
[녹색경제신문=박한솔 기자] 선수 권익 보호 단체인 한국프로축구선수협회(KPFA)가 운영하는 카페 ‘크파카페’가 사단법인 한국프로축구선수협회 명의의 사업자등록번호로 수익사업을 영위하는 정황이 확인되면서, 사업 운영 절차의 적정성을 둘러싸고 논란이 예상된다.
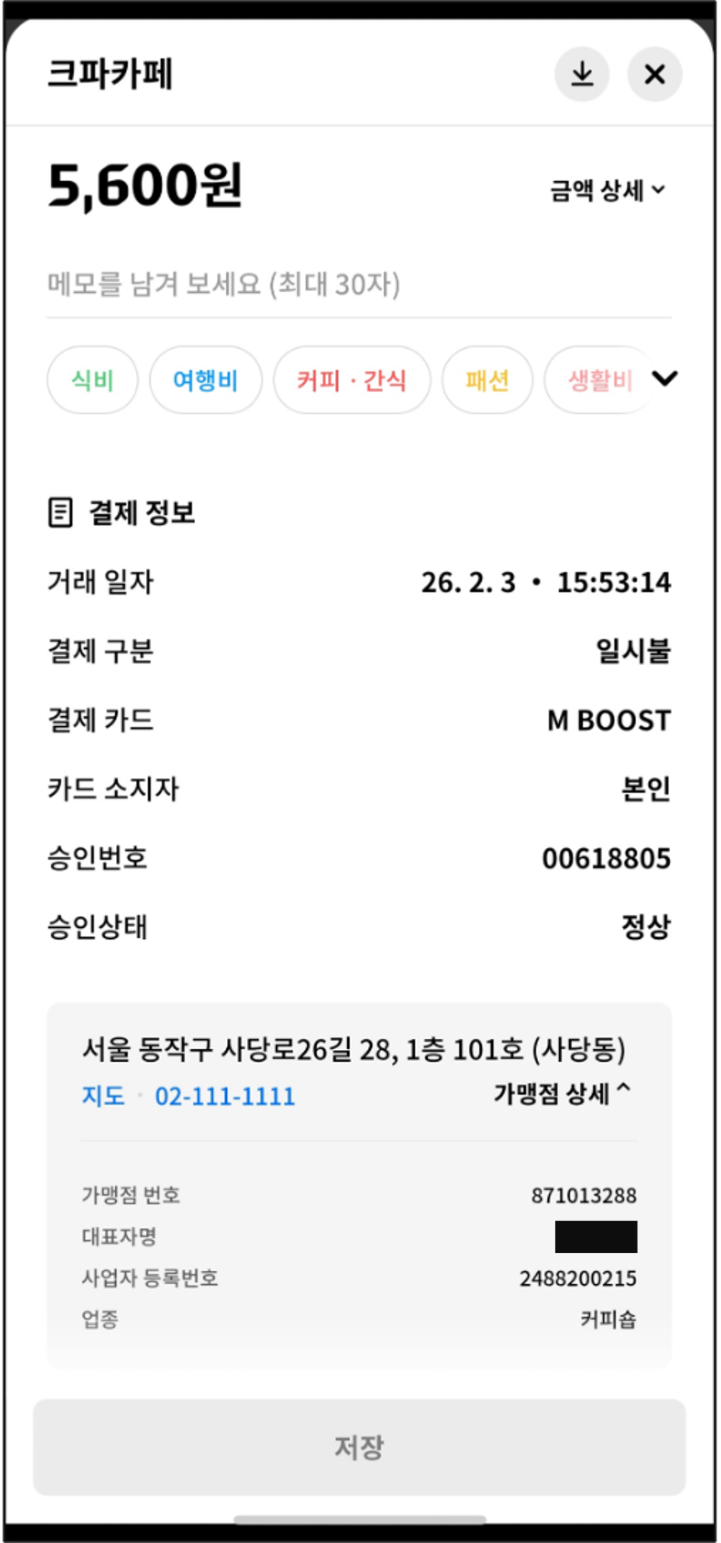
〈녹색경제신문〉이 3일 확보한 크파카페 결제 내역에 따르면, 이날 서울 동작구 사당동에 위치한 크파카페에서 이뤄진 커피 판매 결제 건에는 사단법인 한국프로축구선수협회와 동일한 사업자등록번호(248-82-00215)가 기재돼 있었다.
해당 결제 내역에는 업종이 ‘커피숍’으로 표시돼 있으며, 이날 기자가 결제한 금액 5600원 가운데 공급가액은 5091원, 부가가치세는 509원으로 각각 구분돼 있었다. 대표자 항목에는 개인 명의가 기재돼 있는 것으로 나타났다.
법원 등기사항전부증명서에 따르면 선수협의 주사무소 주소는 서울 동작구 사당로26길 28, 1층으로, 크파카페가 위치한 곳과 동일하다.
크파카페의 개점 시점은 지난해 5월로, 선수협이 운영하는 카페 공식 인스타그램 계정에 게시된 글을 통해 확인된다. 지난해 12월 31일 올라온 해당 게시물에는 “올해 5월에 오픈한 크파카페”라는 문구가 담겨 있다.
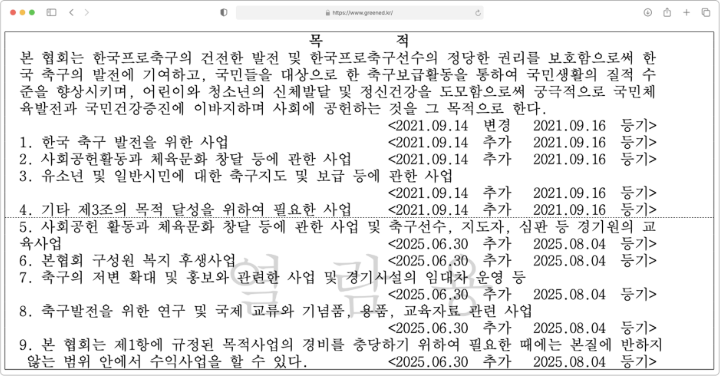
다만 선수협 정관에 수익사업과 관련한 조항이 명시된 것은 그 이후다. 법원 등기사항전부증명서에 따르면 선수협은 지난해 6월 30일 정관 변경을 통해 수익사업 관련 내용을 추가했으며, 해당 변경 사항은 같은 해 8월 4일 등기를 통해 반영됐다.
김경철 국세청 법인납세국 공익법인·연구개발지원과 공익법인1팀장은 4일 〈녹색경제신문〉과의 통화에서 “일반적으로 공익법인의 경우 정관에 명시된 사업 범위 내에서 활동해야 하며, 수익사업을 새로 시작할 경우에는 정관을 먼저 변경한 뒤 사업을 개시하는 것이 원칙”이라고 설명했다.
관련 법령을 보면, 상속세 및 증여세법 제50조의3 및 같은 법 시행령 제43조의5는 공익법인이 결산서류를 공시하면서 기부금 모집액과 활용실적, 지출 목적과 지급처 등을 함께 공개하도록 규정하고 있다.
공익법인이 수익사업을 영위하는 경우에는 법인세법 제113조에 따라 수익사업과 고유목적사업을 구분해 회계를 처리해야 하며, 법인세법 제3조 제3항은 비영리법인이라도 수익사업에서 발생한 소득을 법인세 과세대상으로 규정하고 있다.
부가가치세법 제3조는 커피 판매와 같은 재화의 공급을 과세 대상으로 규정하고 있으며, 같은 법 제8조에 따라 사업을 하는 자는 사업자등록과 부가가치세 신고·납부 의무를 부담한다.
이와 관련해 전문가들은 해당 사안과 관련해 종합적인 검토가 필요하다고 지적했다. 안원구 전 대구지방국세청장은 같은 날 〈녹색경제신문〉과의 통화에서 “카페에서 커피를 판매하고 대가를 받는 행위는 세무상 영리 행위에 해당한다”고 말했다.
안 전 청장은 “비영리 공익법인 명의로 영리 행위가 이뤄질 수는 있지만, 이 경우에는 수익사업에 해당하는 만큼 별도의 수익사업자 등록과 부가가치세 신고 등 관련 세무 절차를 거쳐야 한다”고 설명했다.
그러면서 “만약 비영리 법인 명의로 영리 행위를 하는 구조라면 관련 법령 위반 소지가 있는지 점검이 필요하다”고 덧붙였다.
이어 이돈호 노바법률사무소 대표변호사는 5일 본지와의 서면 질의응답에서 “비영리법인이 수익사업을 하는 경우 수익사업과 그 밖의 사업을 각각 다른 회계로 구분해 기록해야 한다”고 설명했다.
이 변호사는 “카페를 5월에 개설하고 6월에 정관을 변경했다면, 정관 변경 이전의 카페 운영은 정관에 근거 없는 상태에서 이뤄진 것으로 볼 수 있다”며 “이는 법인의 권리능력 범위를 벗어난 행위로서 그 효력에 의문이 제기될 수 있다”고 말했다.
또 “사업자등록번호는 협회 명의인데 영수증에 개인 이름이 기재돼 있다면 실질적 운영 주체가 불분명하며, 실제로 개인이 운영하면서 협회 명의를 빌린 경우라면 명의신탁이나 차명거래에 해당할 수 있다”고 덧붙였다.
이에 본지는 크파카페 운영과 관련해 카페를 어떤 사업자 형태로 운영하고 있는지, 카페 수익을 별도로 신고·관리하고 있는지, 부가가치세는 누가 신고하고 납부하고 있는지 등에 대해 한국프로축구선수협회 측에 질의하고자 수차례 연락을 시도했으나 회신을 받을 수 없었다.
박한솔 기자 lycaon@greened.kr
