

유안타·현대차·iM證 등 직상장 대표주관 공백 장기화
대표주관 레코드 부재가 딜 확보 경쟁력 약화로 연결
업계 "트랙 레코드 축적 없인 구조적 한계 지속"
[녹색경제신문 = 정수진 인사이트녹경 기자] 올해 IPO(기업공개) 시장이 회복 조짐을 보였지만, 온기는 대형 증권사에 집중됐다. 상당수 중소형 증권사가 올해도 직상장(대표주관) 실적을 쌓지 못한 가운데, 업계에서는 내년 시장 환경이 개선되더라도 중소형 증권사 입장에서는 체감 회복이 쉽지 않을 것이라는 분석이 나온다.
IPO 제도 완화와 대어급 기업 상장 재개로 내년 IPO 시장 환경은 개선될 전망이지만, 대표주관 레코드 부재로 비딩 참여가 제한되고 실적 공백이 반복되는 구조적 한계가 중소형사의 체감 회복을 가로막을 것이라는 분석이다.
중소형사, 올해도 직상장 '마수걸이 실패' 속출
15일 금융투자업계에 따르면 올해 IPO 시장은 주식시장 반등과 맞물려 점진적인 회복 흐름을 보였다. 연말로 갈수록 신규 상장이 늘고, 일부 종목은 '따상(공모가 대비 2배 시초가 후 상한가)'을 넘어 '따따상(공모가 대비 4배)'까지 기록하는 사례도 이어졌다.
실제로 올해 12월 IPO 상장 건수는 11건으로, 최근 3년간 12월 기준 가장 많았다. 2024년 12월(8건), 2023년 12월(6건)과 비교해도 확연한 증가세다. IPO 시장이 예년보다 ‘따뜻한 연말’을 보냈다는 평가가 나오는 이유다.
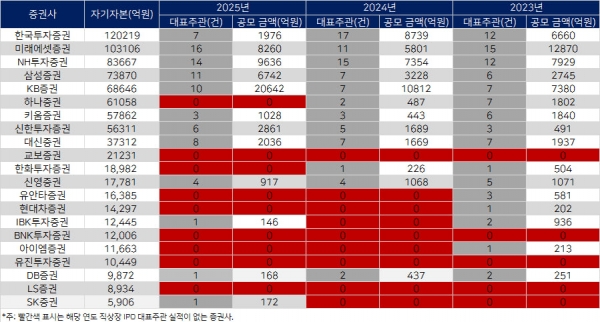
다만 이 같은 시장 온기는 중소형 증권사까지 확산되지는 못했다. 자기자본 2조원 이하 중소형 증권사 상당수가 올해도 연중 직상장 대표주관 실적을 한 건도 쌓지 못하며 리그테이블에서 존재감을 드러내지 못했다. 유안타증권, 현대차증권, iM증권, 유진투자증권, LS증권 등은 최근 2~3년간 직상장 대표주관 실적이 사실상 전무한 상태다.
중소형사 가운데서는 신영증권이 올해 엘케이켐·쎄크·링크솔루션·그린광학 등 4건(917억원)의 직상장 대표주관을 수행하며 드문 사례로 꼽힌다. IBK투자증권과 SK증권, DB증권도 각각 1건씩 대표주관 실적을 기록했지만, 중소형사 전반의 부진 흐름을 바꾸기에는 역부족이었다.
반면 미래에셋증권, 삼성증권, KB증권 등 대형 증권사는 직상장 건수가 전년 대비 늘었고, 공모금액 역시 큰 폭으로 증가한 것으로 나타났다.
코스닥 활성화·제도 완화에도...중소형사 체감은 '제한적'
업계에서는 코스닥 활성화 정책과 IPO 제도 완화가 맞물리며 내년 IPO 시장에 대한 기대감이 높아지고 있다는 평가가 나온다. 금융투자협회는 내년 1월부터 공모주 수요예측 제재 기준을 일부 완화한다. 핵심요건(업력·AUM) 위반에 대해서만 최대 24개월 참여 제한을 유지하고, 내부통제 미흡이나 신청·배정 절차 오류, 단순 실수 등에 대해서는 참여 제한 기간을 6개월로 단축한다. 의무보유확약 위반에 대한 사후수습 인정 범위도 확대돼, 펀드·신탁 계좌에서 발생한 불가피한 위반에 대해서는 제재가 일부 완화된다. 이는 기관투자자들의 제재 불확실성을 낮춰 IPO 시장 전반의 참여를 늘리려는 조치로 해석된다.
상장 대기 기업 라인업도 풍부하다. 케이뱅크(상장주관사 NH·삼성증권), 무신사(한국투자증권), SK에코플랜트(NH투자증권) 등 조(兆) 단위 공모가 예상되는 대어급 기업들이 줄줄이 상장을 준비 중이다.
다만 이런 시장 훈풍이 중소형 증권사로까지 이어지기는 쉽지 않다는 게 업계의 공통된 시각이다. 오히려 내년 IPO 시장이 커질수록 대형 증권사로 딜이 더 몰릴 수 있다는 관측도 나온다.
발행사 입장에서는 시장 변동성이 완전히 해소되지 않은 상황에서 흥행 실패 리스크를 최소화하기 위해 검증된 트랙 레코드를 가진 주관사를 선호할 수밖에 없기 때문이다. 실제 내년 대어급 기업들의 대표주관사는 대부분 삼성증권·NH투자증권·한국투자증권 등 대형 증권사로 이미 윤곽이 잡힌 상태다.
IB업계 관계자는 "대형 IPO일수록 발행사는 계좌 수, 리테일 청약 흡수력, 과거 성공 사례를 가장 먼저 본다"며 "결국 대형 딜이 늘어날수록 경험이 많은 대형사로 주문이 몰리는 구조"라고 말했다. 이어 "중소형 증권사들은 뚜렷한 대표주관 레코드가 없으면 비딩 단계에서부터 배제되는 경우가 많아, 시장이 좋아져도 체감 온도는 낮을 수밖에 없다"고 덧붙였다.
또 다른 관계자는 "내년 시장에는 분명 기회가 있지만, 그 기회가 자동으로 중소형사에 돌아오지는 않는다"며 "밸류가 낮은 기업이나 기술특례 중심의 틈새 시장은 별도로 존재하지만, 이 역시 안정적인 트랙 레코드 없이는 지속성을 담보하기 어렵다"고 지적했다.
정수진 인사이트녹경 기자 insight@greened.kr
