

[녹색경제신문 = 한순구 기자]
OLED 소재·반도체 특수가스 분야로 알려진 덕산그룹이 또다시 도마 위에 올랐다.
지주사 덕산홀딩스(대표 이수훈)의 최근 감사보고서에서 임원 보수 급등·자기주식 매입·계열사 간 자금거래 등이 집중적으로 드러나면서, 재계 안팎에서는 “덕산그룹이 사실상 이수훈 회장의 사금고 역할을 하는 것 아니냐”는 비판이 나온다.
여기에 자회사 덕산에테르씨티의 코스닥 상장 추진이 겹치며 ‘중복 상장’ 논란까지 번지고 있다.
■ 임원보수 폭증… 광고비는 1/100로 급감
덕산홀딩스의 2024년도 감사보고서에 따르면, 회사는 지난해 임원급여로 27억7천만원, 상여금 19억5천만원, 퇴직급여 27억1천만원을 집행했다. 불과 1년 전(임원급여 11억8천만원, 상여금 1억9천만원)에 비해 최대 10배 가까운 증가폭이다.
반면, 광고선전비는 5,172만원에서 400만원으로 급감했다. 기업의 대외 이미지 개선이나 브랜드 가치 제고에는 소홀한 채, 내부 보상과 사적 지출 위주의 운영이 이뤄졌다는 해석이 나온다.
같은 기간 덕산홀딩스의 자기주식 취득액은 104억7천만원에 달했다. 회사는 이를 자본조정으로 처리했지만, 결과적으로 이수훈 대표의 지배력 강화에 활용된 것 아니냐는 지적이 나온다.
현금및현금성자산은 1년 새 7억8천만원에서 154억 원으로 20배 가까이 증가했지만, 이 중 상당 부분이 자기주식 매입과 차입금 상환에 쓰였다. 재무 전문가들은 “투자보다 지배력 방어에 자금을 쏟는 전형적인 지주사형 행태”라고 꼬집었다.
■ ‘계열사 돈 돌려막기’… 덕산네오룩스·티그리스인베스트먼트 얽힌 순환 구조
덕산홀딩스는 덕산네오룩스로부터 154억 원을 차입하고, 담보로 관계사인 티그리스인베스트먼트(지분 47.88%) 주식 191만5000주를 제공했다.
덕산하이메탈(지분 34.88%)과 덕산피앤브이(30%), 덕산테스틱스(53.37%) 등과의 내부거래도 활발하다.
특히 덕산하이메탈은 덕산에테르씨티를 실질 지배하고 있으며, 이 회사는 다시 시리우스홀딩스를 거쳐 덕산홀딩스와 연결된다. 그룹 내 자금 흐름이 복잡하게 얽히며, 회계상 “순환출자에 가까운 구조”가 형성돼 있다는 비판이 제기된다.
공정거래위원회 관계자는 “특정 계열사 간 거래를 통해 오너 일가에 이익이 집중된다면 공정거래법 제23조의2(사익편취 금지) 위반 소지가 있다”며 “감사보고서와 내부거래 내역을 종합적으로 검토할 수 있다”고 말했다.
■ 덕산에테르씨티 상장, ‘3중 상장’ 논란으로 번져
덕산그룹의 최근 논란은 여기서 끝나지 않는다.
덕산하이메탈이 지배하는 덕산에테르씨티가 내년 코스닥 상장을 추진하면서, ‘중복 상장’ 논란이 불거지고 있다.
덕산하이메탈은 2023년 사모펀드 어센트PE로부터 덕산에테르씨티 지분 91.88%를 약 3,050억 원에 인수했다. 당시 인수금융을 제공한 한국투자프라이빗에쿼티(한투PE)가 770억 원 규모의 영구채를 인수했으며, 계약상 2028년까지 상장을 못 하면 금리가 급등하는 구조다.
덕산에테르씨티는 이미 2021년에도 상장을 추진했다가 증시 침체로 무산된 바 있다. 이번 재추진은 채권 약정 이행을 위한 ‘어쩔 수 없는 IPO’라는 평가가 나오지만,
덕산그룹 계열 내에 이미 상장사인 덕산하이메탈(코스닥)과 덕산네오룩스(코스닥)가 존재해 사실상 3중 상장 구조가 형성된다.
이는 법적으로 문제는 없으나, 동일 지배체계 내 상장사 간 내부거래와 이익 이전 가능성이 커 “공시투명성 훼손” 우려가 제기된다.
시장에서는 “덕산그룹이 상장을 이용해 FI와의 약정은 지키고, 지주사로 현금을 끌어올리는 구조”라는 분석이 나온다.
■ 이수훈 대표, ‘덕산 2세 경영’의 명암
덕산그룹을 이끌고 있는 이수훈(59) 대표는 창업주 故 이덕상 회장의 장남으로, 서울대 화학공학과를 졸업한 뒤 미국 UC버클리에서 석사 학위를 취득했다.
1990년대 후반 OLED·반도체 화학소재 사업에 뛰어들며 덕산산업의 신성장동력을 마련했고, 이후 덕산하이메탈(반도체 패키징 소재), 덕산네오룩스(OLED 발광재), 덕산테코피아(정밀화학소재) 등을 키워왔다.
그러나 최근 들어 지배력 강화·내부거래 의존·배당금 집중 구조로 경영 기조가 변했다는 비판이 제기된다.
재계 관계자는 “덕산그룹은 기술기업으로 출발했지만, 최근 몇 년은 ‘오너 중심 자금 재배치 구조’로 성격이 바뀌고 있다”며 “상장 확대가 자본시장 투명성을 해치는 방향으로 흘러간다면, 공정위와 금융당국 모두의 관리 대상이 될 수 있다”고 말했다.
■ “홀딩스 본래 기능 사라져”… 공정위 조사 가능성도
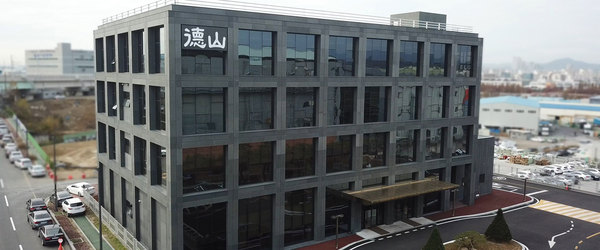
덕산홀딩스는 2013년 덕산산업에서 투자부문을 인적분할해 설립된 지주회사로, 덕산하이메탈·덕산네오룩스 등 핵심 계열사를 거느린다.
하지만 최근 감사보고서와 상장 추진 현황을 보면, 투자·감독 기능보다 자금 집중·지배력 유지에 초점이 맞춰진 모습이다.
공정거래 전문가들은 “지주사의 본질은 계열사 투자와 경영감독이지만, 덕산홀딩스는 그 기능이 사실상 마비됐다”며 “공정위의 지주사 행태 점검이나 사익편취 조사 가능성도 배제할 수 없다”고 경고했다.
한순구 기자 pol@greened.kr
