

절세 유인에 '현금 부자' 비상장사 상장 검토 가능성 주목
[녹색경제신문 = 정수진 인사이트녹경 기자] 최근 국회에서 논의 중인 ‘상장사 배당소득 분리과세’ 제도가 도입될 경우, 자금 조달 필요성이 크지 않아 상장을 미뤄왔던 현금 부자 기업들의 IPO(기업공개) 수요를 자극할 수 있다는 관측이 나오고 있다. 특히 오너 지분율이 높은 비상장기업의 경우, 절세 유인을 목적으로 상장을 추진할 가능성도 제기된다.
22일 금융투자업계에 따르면 정부와 여당은 최근 배당 성향이 35% 이상인 상장사에 한해 배당소득을 분리과세 하는 방안을 검토하고 있다.
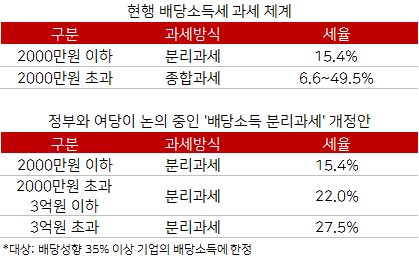
현행 세법은 연간 금융소득(이자·배당) 2000만원 이하에는 15.4%의 분리과세가 적용되지만, 이를 초과하면 종합소득에 합산돼 최대 49.5%의 누진세율이 부과된다. 그러나 배당소득 분리과세 개정안이 통과될 경우, 상장사 배당에 한해 ▲2000만원 이하 구간은 15.4% ▲2000만원 초과~3억원 이하 구간은 22.0% ▲3억원 초과분에 대해선 27.5%로 낮은 세율이 적용된다.
해당 제도가 시행될 경우, 상장 여부에 따라 세금 부담이 극명하게 갈리는 구조가 형성된다. 특히 지분을 대부분 보유한 오너 입장에서는, 비상장 상태에서는 고세율의 종합과세가 적용되지만, 상장 후에는 상대적으로 낮은 세율의 분리과세가 가능해져 절세 효과가 발생할 수 있다. 이에 따라 자금 조달 필요성이 크지 않아 상장을 미뤄왔던 ‘현금 부자’ 중견·대기업군이 실질적 수혜자가 될 수 있다는 분석도 나온다.
주식자본시장(ECM) 관계자는 “상장만으로도 배당에 대한 세금이 최고 49.5%에서 최대 27.5%까지 낮아질 수 있기 때문에, 고배당 오너 기업 입장에서는 절세 효과를 고려해 상장 여부를 재검토할 가능성이 있다”고 전했다.
실제로 지분 대부분을 보유한 오너가 연 수십억원의 배당을 받을 경우, 상장을 통해 종합과세 대상에서 벗어나 수천만원에서 수억원 단위의 세부담을 줄일 수 있다는 계산도 가능하다.
다만 제도 도입이 실제 IPO 시장의 유의미한 확대로 이어지기에는 구조적 한계도 적지 않다는 지적도 나온다. 거래소는 상장심사 시 일정 수준 이상의 유동주식 비율과 시가총액 요건을 함께 요구하는데, 대부분의 지분을 오너가 보유한 기업의 경우 유통물량 확보 자체가 부담일 수 있다. 특히 지배력 희석 우려로 인해 상장 요건을 충족시키려는 유인이 떨어질 수 있다.
또한 상장사로 전환될 경우 공시 의무, 외부 감사, 지배구조 개선 등 법적·제도적 부담도 적지 않다. 절세 목적만으로 상장을 감행하기엔 기업 내부의 부담이 만만치 않다는 평가다. 또 다른 ECM 업계 관계자는 “기업 입장에서 절세 효과가 아무리 커도, 상장 이후 발생하는 각종 규제와 운영 부담을 감당할 준비가 돼 있지 않다면 실제로 IPO까지 이어지기는 어렵다”고 지적했다.
결국 상장사 배당소득 분리과세 제도는 일부 고배당 오너기업에 절세 전략의 기회를 제공할 수는 있지만, 상장 리스크와 요건 부담을 감수하면서까지 실제 시장 내 상장 움직임이 확산될지는 지켜봐야 한다는 신중론이 우세하다.
강소현 자본시장연구원 선임연구위원은 “상장사 분리과세가 오너 지분율이 높은 기업 입장에선 절세 유인이 될 수 있어, 일부 상장 검토 가능성이 존재한다”며 “배당소득 규모가 클수록 분리과세로 인한 절세 효과는 명확히 작용할 수 있다”고 말했다. 이어 “다만 상장사로서 지켜야 할 공시, 지배구조 등 제도적 요구사항도 큰 만큼, 단순히 세금만을 이유로 상장을 결정하는 기업은 많지 않을 것”이라고 덧붙였다.
정수진 인사이트녹경 기자 insight@greened.kr
