

역합병 과정서 에스씨엘홀딩스-에스씨헬헬스케어 재합병 추진
계열사 간 합병, 주액주주 주식 가치 무시…합병비율 1:0.53
[인사이트녹경=박준형 기자] SCL사이언스가 1주당 3주를 배정하는 무상증자를 결정했다. 무상증자의 재원은 지난 3월 완료한 에스씨엘헬스케어와의 합병(주식교환)을 통한 신주 발행이다. 다만 일각에선 SCL사이언스 합병 과정이 석연찮다는 지적이 나온다. SCL사이언스의 합병 및 주식교환 과정에서 최대주주인 에스씨엘홀딩스가 에스씨엘헬스케어를 인적분할 후 양수했기 때문이다. 이 과정에서 최대주주는 지배력 강화와 승계 작업이라는 두마리 토끼를 잡았다.
합병 통한 잉여금 적립으로 무상증자
26일 금융감독원 전자공시에 따르면 SCL사이언스는 지난 16일 보통주 1주당 3주를 무상으로 배정하는 무상증자를 결정했다. 총 2543만976주의 신주가 발행되며 신주 발행 재원은 약 127억원의 자본잉여금(주식발행초과금)이다.
SCL사이언스의 자본잉여금은 최근 SCL사이언스와 에스씨엘헬스케어의 합병 신주 발행을 통해서 급격히 늘었다. 앞서 SCL사이언스 최대주주인 에스씨엘홀딩스는 100% 자회사인 에스씨엘헬스케어와 SCL사이언스 간 주식교환을 통한 합병을 결정했다. 합병 비율은 에스씨엘헬스케어 1주당 SCL사이언스 보통주 58.7442831주로 총 119만5974주의 신주를 발행했으며, 약 94억원의 주식발행초과금이 적립됐다.
SCL사이언스는 지난 2022년 12월 최대주주가 변경된 직후 부동산 감정평가를 통해 자산재평가를 진행했다. 당시 기타포괄손익 36억원을 적립했다. 이번 무상증자에 사용된 제원은 자산재평가와 에스씨엘헬스케어 합병을 통해 적립한 잉여금으로 볼 수 있다.
겉으로 보기에는 에스씨엘홀딩스가 계열사 간 합병과 무상증자를 통해 특별한 자금 투입 없이 지배력 강화와 주주환원(무상증자)을 실현한 모습이다. SCL사이언스 주가도 합병과 무상증자에 따른 기대감으로 크게 올랐다. 합병 공시 전(12월30일) 8240원이던 주가는 지난 16일 무상증자 공시 후 1만3020원(고점 기준)까지 오르며 58.01% 상승했다.
인적분할 후 신설법인의 종속법인 '역합병' 이유는
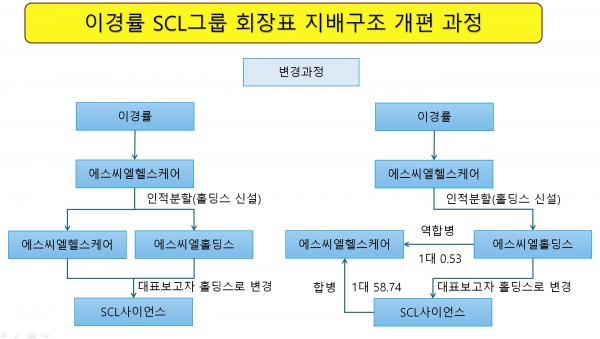
SCL사이언스와 에스씨엘헬스케어의 합병 과정을 자세히 들여다보면 석연찮은 점들이 눈에 띈다. 먼저 SCL사이언스 최대주주 변경 직후 이뤄진 복잡한 지배구조 변화다.
앞서 에스씨엘헬스케어는 지난 2022년 이노테라피를 인수한 후 사명을 SCL사이언스로 변경했다. 에스씨엘헬스케어는 SCL사이언스 인수 직후 지주사 전환을 도모했다. 인적분할을 통해 에스씨엘홀딩스(신설 법인)를 설립했으며, 기존 주력사업인 △임상시험 분석(CRO) △체외진단의료기기 성능평가를 에스씨엘헬스케어가 영위하고 △검체운반 △중개업을 때어내 에스씨엘홀딩스에 넘겼다. 대표보고자 역시 에스씨엘헬스케어에서 에스씨엘홀딩스로 변경됐다.
특이점은 SCL사이언스의 합병을 앞두고 인적분할 됐던 에스씨엘헬스케어와 에스씨엘홀딩스가 다시 합병했다는 점이다. 기존과 차이점이라면 분할 신설 회사가 분할 존속 회사를 인수했다는 점이다. 에스씨엘홀딩스가 에스씨엘헬스케어를 양수하는 사실상 ‘역합병’이다.
에스씨엘홀딩스와 에스씨엘헬스케어의 ‘역합병’ 이유로는 이경률 대표의 지배력 강화와 승계 ‘밑작업’ 등이 꼽힌다. 에스씨엘헬스케어에서 에스씨엘홀딩스가 인적분할한 만큼 두 회사의 주주구성도 같았기 때문이다.
에스씨엘헬스케어와 에스씨엘홀딩스는 모두 이경률 SCL사이언스 대표 및 특수관계자들이 지분 98.24%를 보유한 구조였다. SCL사이언스가 에스씨엘헬스케어를 합병 하더라도 주주 구성이나 지배구조에 문제는 없었다.
지배력 강화 '큰 그림'…지주사 합병 비율 적정여부 '논란'
‘SCL사이언스의 에스씨엘헬스케어 합병’ 그리고 ‘에스씨엘홀딩스의 에스씨엘헬스케어 합병’ 일정도 톺니바퀴 처럼 맞췄다. ‘SCL사이언스의 에스씨엘헬스케어 합병’ 신주 발행을 위한 주주확정 기준일(1월14일)에 맞춰 ‘에스씨엘홀딩스의 에스씨엘헬스케어 합병’ 및 신주 발행이 완료됐다.
문제는 에스씨엘홀딩스와 에스씨엘헬스케어의 합병 비율이다. 합병비율은 에스씨엘헬스케어 1주당 에스씨엘홀딩스 0.5317주다. 에스씨엘헬스케어에서 분할 신설된 에스씨엘홀딩스가 발행주식총수(8만1436주)의 단 9.14%(7442주, 액면가 3721만원) 신주 발행만으로 에스씨엘헬스케어 지분 전부를 인수한 것이다.
SCL사이언스의 에스씨엘헬스케어 합병비율(1대 58.7442831) 및 당시 에스씨엘헬스케어의 외부기관 평가가치 196억원(주당가치 68만8196원)를 고려했을 때, 에스씨엘홀딩스의 가치 평가가 지나치게 높다는 지적이 나올 수 밖에 없는 구조다.
‘분할→역합병→자회사 간 합병’ 일련의 과정을 거치면서 가장 큰 이득을 본 것은 지배주주인 이경률 대표다. 이경률 대표와 특수관계인(이광현, 이승현씨 등)은 합병에 따른 에스씨엘홀딩스 신규 주식을 추가로 확보했다. 인적분할 당시 에스씨엘헬스케어가 보유했던 자사주에 배정했던 신주가 발행되면서 이경률 대표의 에스씨엘홀딩스 지배력도 강화됐다. 이른바 ‘자사주의 마법’이다. 인적분할 전 이경률 대표의 에스씨엘홀딩스 지분율은 48.14%(합병 전 에스씨엘헬스케어 지분)였던 것으로 추정된다. 현재 이경률 대표의 에스씨엘홀딩스 지분율은 68.77%다.
또 '에스씨엘홀딩스-에스씨엘헬스케어' 합병과 달리 'SCL사이언스-에스씨엘헬스케어' 합병에선 헬스케어의 가치가 높아지면서 엘스씨엘홀딩스는 SCL사이언스에 대한 지분율을 기존 25.20%에서 35.74%로 늘렸다.
익명의 회계업계 전문가는 “계열사 간 분할과 합병이 연이어 이뤄졌는데, 굉장히 특이한 구조임은 맞다”면서 “이 과정에서 최대주주 측의 지배력만 강화된 모습이라 비상장사 간의 합병비율이 문제가 될 여지가 있다”고 밝혔다.
이와 관련 SCL사이언스 측은 기업구조 및 경쟁력 강화를 위한 결정이라는 입장이다. SCL사이언스 관계자는 “분할 후 재합병은 에스씨엘헬스케어의 경쟁력 강화를 위한 적절한 합병 절차였다”면서 “헬스케어와 홀딩스의 구조적 문제 등 자세한 내용은 홀딩스 측에 문의해야 할 것 같다”고 밝혔다.
분할 후 재합병 및 자회사의 처리 방법, 이강률 대표의 지배력 관련 문의를 위해 에스씨엘홀딩스에 추가 질의를 남겼지만 해당 내용에 대한 답변은 없었다.
박준형 인사이트녹경 기자 insight@greened.kr
