

선택적 기업가치 평가…근거 없는 홀딩스-헬스케어 합병비율
미래사업 다 때어낸 신설법인 기업가치가 존속회사의 5배
[인사이트녹경=박준형 기자] SCL사이언스와 에스씨엘헬스케어의 합병 과정이 뒤늦게 논란이 되고 있다. 합병 과정에서 이뤄진 지배구조 변화 때문이다. SCL사이언스 최대주주인 에스씨엘홀딩스는 SLS사이언스와 에스씨엘헬스케어 합병 직전, 에스씨엘헬스케어 지분을 모두 인수했다.
다만 에스씨엘홀딩스가 에스씨엘헬스케어를 인수할 때는 기업가치가 다르게 평가됐다는 지적이 나온다. 같은 기업을 인수합병(M&A) 하면서 서로 다른 잣대를 들이댄 것. 이번 합병이 이경률 SCL그룹 회장(사진)의 지배력 강화를 위해 설계됐다는 지적이 나오는 이유다. 에스씨엘홀딩스와 에스씨엘헬스케어의 합병 비율과 관련해선 금융당국의 적정여부 평가 조차 없었던 것으로 확인된다.
'역합병' 대신 '분할 후 재합병' 선택…추가 출자 없이 지배력 강화
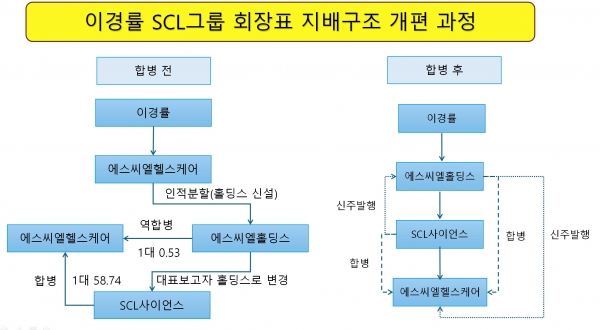
26일 금융감독원 전자공시 등에 따르면 SCL사이언스 최대주주인 에스씨엘홀딩스는 지난 1월14일 에스씨엘헬스케어 인수를 완료했다. 인수 방식은 포괄적주식교환이다. 에스씨엘헬스케어 1주당 에스씨엘홀딩스 0.5317주가 발행됐다.
에스씨엘홀딩스의 에스씨엘헬스케어 인수가 완료된 1월14일은 SCL사이언스가 에스씨엘헬스케어 인수를 위한 주주명부확정일과 같은 날이다. 결과적으로 SCL사이언스는 에스씨엘홀딩스로부터 에스씨엘헬스케어를 인수했다.
에스씨엘홀딩스는 2023년 에스씨엘헬스케어에서 인적분할돼 신설된 법인이다. 기존 에스씨엘헬스케어의 사업 중 △임상시험 분석(CRO) △체외진단의료기기 성능평가 사업 등을 에스씨엘헬스케어에 두고 △검체운반 △중개업 등을 때어내 에스씨엘홀딩스에 넘겼다.
에스씨엘헬스케어는 지난 2023년 8월 에스씨엘홀딩스(△검체운반 △중개업)를 인적분할한 이후 실적이 악화하고 있다. 2022년과 2023년 각각 298억원, 280억원이던 매출은 2024년 3분기 누적 73억원으로 쪼그라들었다. 4분기 추정치를 합해도 작년 매출은 99억원에 불과하다. 2023년 74억원이던 영업이익도 작년 3분기 누적 13억원 손실로 적자전환했다. 분할 후 재인수와 매각을 통해 특정(적자) 사업부만 때어내 매각한 셈이다.
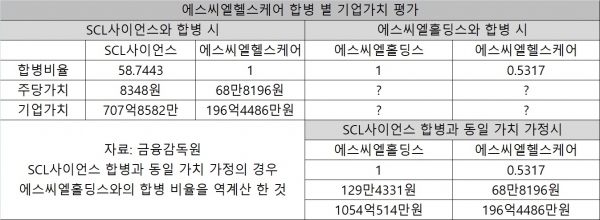
문제는 에스씨엘헬스케어의 가치가 ‘SCL사이언스-에스씨엘헬스케어 합병’ 그리고 ‘에스씨엘홀딩스-에스씨엘헬스케어 합병’에서 각각 다르게 책정됐을 가능성이 높다는 점이다. SLC사이언스는 에스씨엘헬스케어를 인수할 당시 기업가치를 196억원으로 책정했다. 기업가치는 미래의 수익가치를 산정해 현금흐름할인모형을 적용했다. 작년 적자를 기록했지만, 올해부터 흑자를 기록할 것으로 보고 가치를 산정했다.
가치산정에 따른 에스씨엘헬스케어의 주당 가격은 68만8196원이다. 여기에 할인율을 적용해 산정된 합병비율은 에스씨엘헬스케어 1주당 SCL사이언스 58.7442831로 결정됐다.
통상 기업합병시 합병가액 산출은 외부평가기관을 통해 이뤄진다. 상장사의 경우 외부평가를 마치고 이를 금융감독원에 제출해야 한다. 금감원은 제출 된 평가서를 통해 합병비율 등이 적정한지 확인하고 문제가 있을 경우 제동을 건다. 지난해 두산밥캣과 두산로보틱스의 합병 심사에서 수정안을 요구한 것이 대표적이다.
제멋대로 기업평가…근거없느 홀딩스-헬스케어 합병 비율
실제 ‘SCL사이언스-에스씨엘헬스케어 합병’과 달리 ‘에스씨엘홀딩스-에스씨엘헬스케어 합병’은 기업가치 판단이 모호하다. 에스씨엘헬스케어 1주당 에스씨엘홀딩스 0.5317주라는 근거가 전혀 없기 때문이다.
‘SCL사이언스-에스씨엘헬스케어 합병’에서 산정된 에스씨엘헬스케어의 기업가치 196억원을 ‘에스씨엘홀딩스-에스씨엘헬스케어 합병’에 그대로 적용할 경우 에스씨엘홀딩스 주당 가치는 129만4331원이다. 단순 환산했을 때 에스씨엘홀딩스의 기업가치는 1054억원에 달한다. 에스씨엘헬스케어보다 5배 이상 높은 가격이다. 다만 기업가치 책정에 대한 근거는 따로 없다.
만약 에스씨엘홀딩스가 에스씨엘헬스케어를 통상 가치 대비 저렴하게 인수했고, 이를 에스씨엘홀딩스 지배하에 있는 SCL사이언스에는 비싸게 매각했다면 문제 배임 문제로까지 번질 수 있는 사항이다. 에스씨엘홀딩스는 이번 합병으로 추가 출자 없이 SCL사이언스의 지분율을 10% 넘게 높였고, 소액주주들의 지분 가치는 그만큼 희석됐다.
SCL사이언스 측은 금감원의 평가를 받았다는 입장이다. SCL사이언스 관계자는 “각각의 회계법인을 통해 평가를 받고 금감원의 승인을 받은 사항”이라고 밝혔다.
다만 ‘에스씨엘홀딩스-에스씨엘헬스케어 합병’은 금감원의 적정성 판단을 받지 않은 것으로 확인된다. 금감원 관계자는 “신고 대상인 경우 내용의 적정성 등을 파악한다”면서도 “신고서 제출 대상이 아니라 당사자 간의 거래라면 금감원에서 추가로 확인할 수 있는 내용은 없다”고 밝혔다. 이어 “비상장사 간의 거래는 금감원에 신고서를 제출하는 등의 절차가 없어서 확인할 수 없다”고 덧붙였다.
소액주주들의 주식가치 희석 등이 발생하더라도 상장사와의 거래가 아니라면 제재할 방법이 없다는 뜻이다.
금융투자업계 한 관계자는 “비상장사 간의 합병이라도 비상장사가 상장사의 최대주주와 엮여있다면 합병비율은 소액주주들에게도 중요한 문제가 된다”면서 “특히 SCL사이언스의 경우 동시에 이뤄진 최대주주와의 거래에서 기업가치가 다르게 평가된 만큼 주주들에게 영향을 줄 수밖에 없다”고 밝혔다. 이어 “최대주주에게 유리하게 이뤄지는 기업 인적분할 및 합병이 논란이 되고 있는데, 비상장사 간의 거래라도 상장사가 엮여있을 경우에는 주주와 당국의 확인을 받는 절차가 필요해 보인다”고 덧붙였다.
에스씨엘홀딩스와 에스씨엘헬스케어의 인적분할은 최상위 지배주주인 이경률 회장의 지배력 강화를 위한 것이란 평가가 뒤따른다. 인적분할 시 자사주에 대한 신주가 배정되기 때문이다. 지배주주의 추가 출현 없이 신설회사에 대한 지배력이 강화되는 ‘자사주 마법’이다. 지난해 말부터 인적분할 시 자사주에 신주배정이 제한되지만, 에스씨엘홀딩스는 2023년 분할하며 제한을 피해 갔다. [본지 보도: SCL사이언스, 분할 후 합병 ‘큰그림’…지배력·승계 ‘두토끼’ 잡아①]
한편 <녹색경제신문>은 에스씨엘홀딩스와 에스씨엘헬스케어 합병 비율 평가 여부 및 최대주주의 지분율 관련 등 문의를 위해 에스씨엘홀딩스에 질의를 남겼지만 답변을 받을 수 없었다.
박준형 인사이트녹경 기자 insight@greened.kr
