

투자적격 범주에 속하지만...증권사 중 가장 낮아
PF 중심 영업 구조 등으로 추가 하락 가능성도 높아
BBB+까지 떨어지면 조달 환경 악화 가능성 존재
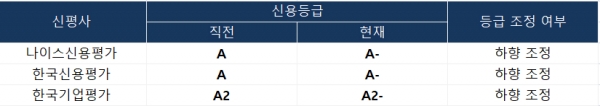
[녹색경제신문 = 정수진 인사이트녹경 기자] 3대 신용평가사(신평사)가 다올투자증권의 신용등급을 일제히 하향 조정했다. 부동산 프로젝트파이낸싱(PF) 부실 우려가 본격화된 가운데, 다올투자증권은 현재 증권사 중 유일하게 나이스신용평가·한국신용평가·한국기업평가로부터 모두 부정적 평가를 받은 상태다. 현재 투자적격 등급인 A-, A2-를 유지하고 있으나, 추가 하락 가능성도 제기되고 있다.
줄줄이 하향된 신용등급…증권사 중 가장 낮은 수준
13일 금융투자업계에 따르면, 3대 신평사는 지난해부터 최근까지 다올투자증권의 신용등급을 잇달아 하향 조정했다.
나이스신용평가는 지난달 25일 다올투자증권의 기업신용등급을 기존 'A/Negative'에서 'A-/Stable'로 하향 조정했다.
한국기업평가도 지난해 다올투자증권에 대한 기업신용 평가등급을 ‘A’에서 ‘A-’으로 내렸다. 한국신용평가는 지난해 10월 다올투자증권의 기업어음·단기사채 신용등급을 기존 'A2'에서 'A2-'로 낮췄다.
현재 다올투자증권은 여전히 3대 신평사에서 투자적격(A-, A2-) 범주에 속하지만, 증권사 중 가장 낮은 수준이다.
PF 리스크 집중 지적…“추가 조정 가능성 상존”
3대 신평사는 공통적으로 PF 중심 영업 구조, 비아파트 위주 사업장 리스크, 수익성 약화를 핵심 문제로 꼽았다.
신승환 나이스신용평가 연구원은 "부동산 금융 부문 위축으로 수익성이 크게 악화됐고, 자산 건전성도 저하됐다"며 "향후 실적 추이에 따라 추가적인 등급 조정 가능성도 있다"고 밝혔다.
김예일 한국신용평가 책임연구원은 "충당금 적립과 자산 제각으로 일시적 리스크는 줄였지만, PF 중심의 사업구조에서 벗어나지 못하고 있다"며 "특히 비아파트 사업장 관련 리스크가 여전히 상존한다"고 지적했다.
김선주 한국기업평가 책임연구원은 "IB 부문 위축, 조달비용 상승, 부동산PF 관련 대손비용 부담이 복합적으로 작용해 수익성과 시장점유율이 크게 하락했다"며 "자본 확충과 리스크 노출 축소를 통한 재무 건전성 관리가 중요하다"고 강조했다.
이에 따라 다올투자증권의 신용등급이 추가 하락 가능성이 언급되고 있다. 일반적으로 신평사 기준에서 A- 아래 등급은 BBB+로, 한 단계만 더 강등되면 비우량(Non-Investment Grade)으로 분류된다. 이 경우 조달 금리 상승, 자산운용사 투자 제한 등 실질적 피해가 불가피하다.
한 신평사 관계자는 "과거 KTB투자증권 시절 보유하던 사업 다각화 기반은 약화된 상황이라 신사업이 수익화되지 못하면 등급 방어는 어렵다"며 "등급 추가 하락 시 신뢰도 저하 및 조달 환경 악화 가능성이 존재한다"고 말했다.
다올투자증권은 추가적인 수익성 창출을 위해 중개매매·비부동산 IB 등 신사업 수익화를 시도 중이다.
다올투자증권 관계자는 "부동산PF 관련 익스포저와 충당비용을 대폭 줄였고, 영업력도 정상화되는 과정"이라며 "앞으로도 영업기반 및 손익 확대에 총력을 다할 것"이라고 말했다.
정수진 인사이트녹경 기자 insight@greened.kr
