

R&D 현금 소진에 추가 자금조달 필요성 대두
[녹색경제신문 = 민보영 기자] 전환사채(CB) 발행 등 추가 조달을 검토 중인 큐리언트가 주가 급락과 오버행 우려 등 이중고에 부딪혔다. 기발행 메자닌이 전환·행사될 경우 추가 발행될 수 있는 보통주가 전체 발행주식의 8.5%에 달하는 상황에서, 데이터 유효성 입증 우려 등의 풍문으로 주가까지 13% 이상 급락했다. CB 흥행의 핵심 변수인 주가 흐름이 침체 국면으로 접어들면 투심 악화로 메자닌 조달 여건을 제약할 수 있다는 분석이다.
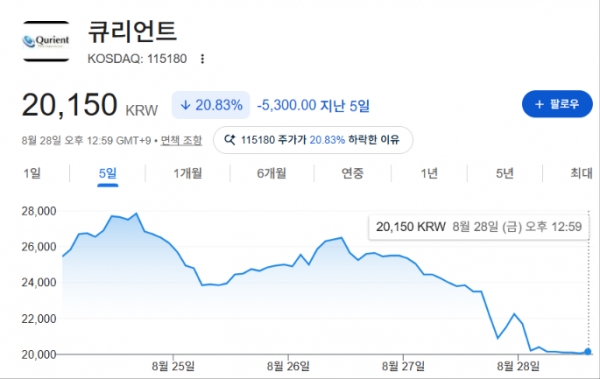
28일 한국거래소에 따르면 오후 1시 30분 기준 큐리언트 주가는 전일 대비 9.64% 하락한 2만150원에 거래되고 있다. 27일 이중 페이로드 항체약물접합체(ADC) 파이프라인의 독성 등 안전성 프로파일에 치명적 결함이 발견돼 글로벌 제약사들과 진행 중이던 기술이전 협상이 중단됐다는 풍문이 확산하면서다. 큐리언트 측은 해당 풍문이 사실이 아니며 이중 페이로드 플랫폼 개발 계획은 순항하고 있다는 입장이다.
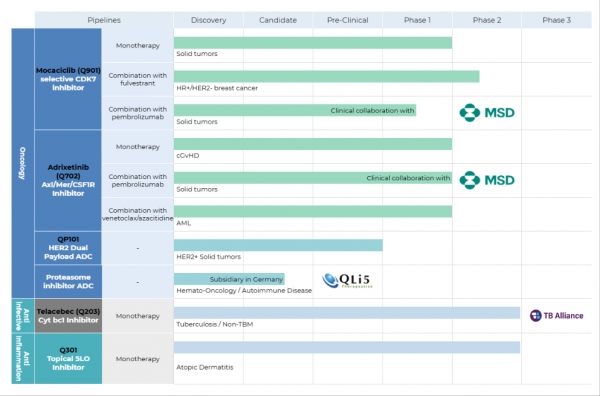
큐리언트가 추가 자금 조달에 나서게 된 배경에는 지속적 연구개발비 투입에 따른 현금흐름 부담이 존재한다. 이중 페이로드 ADC 플랫폼, QP101 전임상 개발과 기존 신약 후보물질의 임상개발에 연구개발비가 지속 투입되면서 유동성이 추가로 필요한 상황이다.
올 상반기 큐리언트 매출은 연결 기준 39억원으로 전년 동기 38억원 대비 소폭 증가했다. 그러나 판매관리비가 같은 기간 140억원에서 약 49% 늘어난 209억원을 기록하며 영업손실은 205억원, 순손실은 211억원으로 확대됐다. 이는 전년 동기 135억원, 126억원보다 늘어난 수치다. 판관비 내 연구개발비는 165억원으로, 매출 대비 연구개발비 비율은 429.25%이다. 6월 말 연결 기준 자본금은 190억원, 지배기업 소유주 귀속 자본 172억원으로 부분 자본잠식 상태다.
빠듯한 현금은 자금조달 필요성에 힘을 실었다. 6월 말 연결 기준 현금및현금성자산은 23억원, 기타유동금융자산을 합친 유동성 자산은 348억원이다. 이는 지난해 말 507억원보다 159억원 감소한 수준이다. 영업활동현금흐름 역시 마이너스 184억원을 기록했다.
지난해 11월 신주인수권부사채(BW)·CB를 통해 조달한 218억원 중 75% 이상이 연구개발·운영자금으로 사용된 만큼 추가 자금조달 필요성이 부각될 가능성도 거론된다. QP101 등 신규 파이프라인 개발 단계 역시 초기인 점을 감안하면 향후에도 막대한 현금이 투입될 것이라는 분석이다.
잠재 출회물량(오버행) 역시 허들로 작용할 수 있다. 큐리언트는 2024년 11월 60억원 규모 제2회 영구CB를 발행했다. 전환가액은 4565원으로, 전량 전환될 경우 131만4348주의 보통주가 추가로 발행될 수 있다. 제2회 영구CB는 지난해 11월부터 전환이 가능해졌다.
지난해 11월에는 128억원 규모 제4회 CB와 90억원 규모 제3회 신주인수권부사채(BW)를 발행했다. 전환·행사가액은 모두 1만9072원으로, 전량 전환·행사될 경우 각각 67만1139주와 47만1895주의 보통주가 추가로 발행될 수 있다. 제4회 CB와 제3회 BW는 오는 11월부터 각각 전환·행사가 가능하다.
여기에 2023년 12월 제3자배정 유상증자 방식으로 발행된 전환우선주(CPS) 48만3652주도 남아 있다. 전환가액 조정에 따라 전량 보통주로 전환되면 약 77만7602주의 보통주가 추가로 발행될 수 있다.
이에 따라 28일 현재 큐리언트의 CB·BW·CPS 등 보통주 전환·행사 대기물량은 약 323만5000주로, 6월 말 기준 발행주식 수 약 3800만주의 8.5%에 해당한다. 한꺼번에 출회되면 하방 압력이 가중될 수 있다.
당초 큐리언트는 1400억원 규모 CB를 발행할 계획이었으나 투자자가 모이지 않아 감액 발행을 준비 중인 것으로 알려졌다. 업계는 코오롱티슈진 등 하반기의 대형 임상 이벤트가 기대 이하의 결과를 내면서 바이오 투심이 악화한 것으로 해석했다.
<녹색경제신문>은 구체적인 CB 발행 일정과 규모, 오버행 대응 등에 대해 큐리언트에 질의했지만 답변을 받을 수 없었다.
민보영 기자 real@greened.kr
