

신약 수익 후속 파이프라인 재투자하는 '선순환 구조' 조명
[녹색경제신문 = 민보영 기자] 독립리서치 기관이 자체 신약으로 낸 이익을 후속 신약 개발에 투입하는 제일약품 자회사 온코닉테라퓨틱스의 사업 구조를 재조명했다. 자큐보 실적, 네수파립 개발 가치가 주가에 반영되지 않아 저평가 가능성이 있다는 분석이다.
독립리서치 ARIS는 20일 온코닉테라퓨틱스 기업분석 보고서를 통해 자큐보의 국내 상업화 성과와 인도 품목허가, 후속 항암신약 네수파립의 임상 가치에 주목한다며 이 같이 밝혔다. 보고서는 자체 개발 신약에서 창출한 수익을 후속 파이프라인에 재투자하는 사업구조를 온코닉테라퓨틱스의 주요 경쟁력으로 평가한다는 내용을 담고 있다.
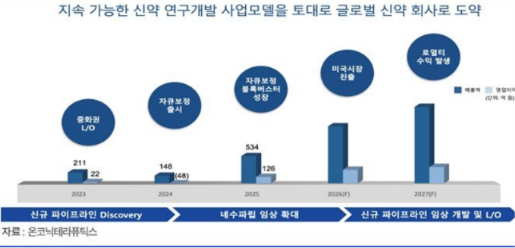
보고서는 파이프라인을 지속 개발할 수 있는 온코닉테라퓨틱스 재무 구조에 주목했다. 자체 신약에서 반복적으로 매출과 이익을 창출하고 이를 네수파립 등 후속 신약 개발에 재투자해 신약 개발→허가 및 상업화→현금창출→후속 신약 연구개발(R&D)로 이어지는 선순환 구조를 보이고 있다는 평가다. 외부 자금조달 의존도가 높은 임상 중심 바이오기업과의 차별지점이기도 하다.
온코닉테라퓨틱스는 올 상반기 매출 473억원, 영업이익 74억원을 기록했다. 상반기 매출의 93.8%가 자큐보 제품 판매에서 발생했고, 기술이전 매출 비중은 6.2% 수준이다. 일회성 기술료에 의존하기보다 실제 제품 판매를 중심으로 안정적인 매출 기반을 확보하고 있다는 분석이다.
자큐보의 인도 품목허가도 주요 재평가 요인으로 제시됐다. 자큐보는 이달 초 인도에서 미란성 위식도역류질환 치료제로 품목허가를 획득했다. 보고서는 국내 허가와 판매 성과만으로는 확인하기 어려웠던 해외 허가에 대한 불확실성이 이번 인도 품목허가를 통해 낮아졌다는 점에 주목했다. 현지 파트너사는 자큐보의 현지 출시를 위한 상업화 절차를 진행하고 있다.
기대를 모으고 있는 후속 항암신약 네수파립은 추가 기업가치 상승 요인으로 꼽혔다. 네수파립은 PARP(Poly ADP-ribose polymerase)와 탄키라제(Tankyrase)를 동시에 저해하는 항암신약 후보물질로, 췌장암·난소암·자궁내막암·위암 등 4개 적응증에서 임상 2상이 각각 진행되고 있다.
김재민 연구원은 "자큐보정 처방 금액 성장률을 고려했을 때, 중국과 인도라는 큰 시장에서 실제 처방이 시작되면 막대한 로열티 수입으로 지속적인 현금흐름 확보와 폭발적인 외형 성장이 예상된다"며 "네수파립 역시 같은 물질로 3번의 미국 식품의약국(FDA) 희귀의약품 지정 승인을 받았지만, 임상 2상 결과에 따른 주가 변동성이 예상되는 만큼 임상 일정 등을 면밀히 확인해야 한다"고 밝혔다.
온코닉테라퓨틱스 관계자는 "글로벌 신약 자큐보로 창출한 수익을 후속 신약 개발에 다시 투자할 수 있는 기반을 갖춰가고 있다"며 "자큐보가 인도에서 첫 해외 품목허가를 받은 데 이어 세계 최대 시장인 중국을 비롯한 주요 국가에서도 허가와 상업화가 순항 중인 만큼 국내외 상업화 성과를 가속화하는 동시에 네수파립 등 후속 신약 파이프라인에 지속적으로 투자해 기업 가치를 높이는 선순환 구조를 강화해 나가겠다"고 말했다.
민보영 기자 real@greened.kr
