

유증 자금 68% FC705 3개 임상에 투입
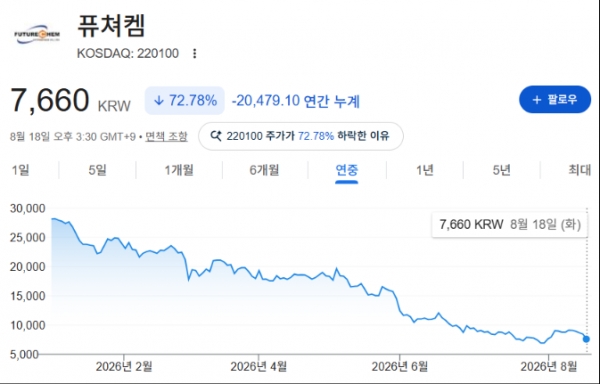
[녹색경제신문 = 민보영 기자] 방사성의약품 신약개발 전문기업 퓨쳐켐이 지속적인 주가하락 탓에 유상증자 1차 발행가액이 당초 계획의 절반 수준으로 줄어들면서 차세대 파이프라인 'Ac-FC705' 연구개발(R&D) 비용도 전액 삭감됐다.
추가 호재가 나오기 쉽지 않고, 추세적 하락이 지속되는 형국이라 이달 31일 예정된 2차 발행가액 산정 역시 '극적인 반등'이 쉽지 않을 것으로 보인다. 이에 따라 조달한 자금의 상당량이 투입되는 전립선암 치료제 'FC705' 임상 역시 계획대로 진행될지 관심이 쏠린다.
19일 업계에 따르면 퓨쳐켐은 주주배정 후 실권주 일반공모 유상증자를 결정하며 1차 발행가액을 6570원으로 산정했다. 당초 유증 결정 당시 기준으로 했던 예정 발행가액은 1만1800원 수준이었으나 첫 이사회 결의 이후 지속적으로 주가가 하락하면서 대폭 쪼그라들었다. 첫 결의 당시인 5월 말 퓨쳐켐의 주가는 1만4000~5000원 수준이었으나 이후 큰 폭의 조정을 받으면서 주가가 지속적으로 빠졌다.
이에 따른 338만9830주 기준 모집 예정액은 222억7118만원으로, 기존 모집 예정금액 400억원보다 약 44.3% 줄어들었다.
구체적으로 기존 자금 사용 계획 중 우선순위가 가장 높았던 FC705 국내 임상 3상 예산을 기존 91억원에서 73억원으로 약 18억원(-19.5%) 삭감했다. FC705 미국 임상 2b상 투입금은 42억원에서 26억원으로 17억원(-39.1%) 줄어들었다. 적응증을 확대한 FC705 국내 임상 3상 금액은 72억원에서 53억원으로 19억원(-26.3%) 하향 조정됐다.
FC303 中 임상3상 완료 등 호재 선반영
R&D·생산부문 인건비, 방사성의약품 매입대금 등 운영비도 대폭 축소됐다. R&D 인건비는 51억→17억원, 생산부문 인건비는 59억→19억원으로 각각 66.1%, 67.7% 줄어들었다. 방사성의약품 매입대금은 57억원에서 26억원으로 감소해 54.4% 삭감됐다. 전체 자금 중 2순위를 차지했던 마케팅 비용은 14억원에서 8억원으로 45.7% 축소됐다.
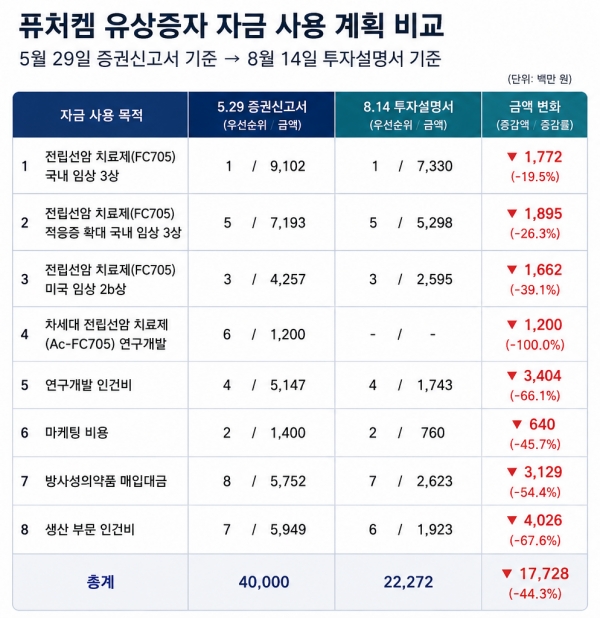
유증 자금이 절반 가까이 삭감된 가운데 줄어든 금액의 약 68.3%를 FC705 관련 3개 임상에 투입하는 등 FC705 개발을 위해 미래 파이프라인과 운영비에 고삐를 죈 구조로 풀이된다. FC705는 국내 임상3상 품목허가, 미국 임상에 따른 글로벌 기술수출을 동시에 추진할 수 있는 핵심 자산으로 꼽힌다.
다만 시장에서는 2차 발행가액이 확정되는 이달 말까지 주가를 반등시킬 만한 '호재'가 나오기 쉽지 않으리라는 관측을 내놓고 있다. 업계에 따르면 지난달 22일과 31일 잇따라 발표한 FC303 중국 임상3상 환자 등록·투여 완료, 베트남 HIC와의 프로스타뷰 독점 라이선스·공급계약 등 호재는 이미 주가에 반영됐다는 분석이다. 퓨쳐켐이 연내 발표를 예고했던 FC705 미국 임상 2a상 결과도 구체적인 발표 시점은 아직 정해지지 않았다.
상반기 실적에도 주가 미지근...2차 발행가에 '쏠린 눈'
18일 나온 상반기 실적 역시 매출·영업이익 등 핵심 지표가 엇갈려 주가 상승 동력으로 작용하기에는 역부족이라는 지적이다. 방사성의약품 판매가 늘어나면서 올 상반기 연결 기준 매출은 지난해 상반기 106억3000만원에서 22% 증가한 106억3000만원을 기록했다. 그러나 같은 기간 영업손실은 38억원에서 54억원으로 확대돼 적자 기조를 이어갔다.
퓨쳐켐의 2차 발행가액은 8월 31일 기준 1주일 가중산술평균주가와 8월 31일 종가 중 낮은 가격에 75%를 곱해 산정된다. 31일 주가가 8760원일 경우 1차 발행가액과 동일하게 기존 모집금액 400억원보다 44.3% 낮은 수준에서 확정된다. 기존 모집금액 400억원보다 50% 이상 낮아지는 가격은 31일 종가, 1주일 가중산술평균주가 기준 7500원이다. 19일 현재 주가는 7600원 선이다. 8760원 이상을 기록해야 1차 발행가액 마지노선을 지킬 수 있다는 이야기다.
2016년 코스닥에 입성한 퓨쳐켐은 파킨슨병 진단제 '피디뷰'와 국내 최초 치매 진단제 '알자뷰'의 상용화에 성공하며 기술력을 입증해 왔다. 이 과정에서 임상 비용은 2024년 말 784억원에서 지난해 말 897억원으로 늘어나며 현금을 빠르게 소진했다. 2024년 9월 제3자배정 유상증자, 전환사채 발행 등으로 130억원 실탄을 조달하게 된 배경이다.
<녹색경제신문>은 퓨쳐켐의 예산 삭감 기준과 Ac-FC705 R&D 비용 삭감 배경, 연내 발표될 호재 등에 대해 질의했지만 답변을 받을 수 없었다.
민보영 기자 real@greened.kr
