

하반기 글로벌 시장 공략 본격화
[녹색경제신문 = 민보영 기자] 혈당측정기 기업 아이센스의 올 2분기 실적이 수익성 높은 연속혈당측정기(CGM) 부문 성장세에 힘입어 개선세를 보였다. 독일과 영국, 벨기에 등 유럽 주요 국가에서의 공보험 등재가 이어지며 해외 매출이 성장을 주도했다는 평가다.
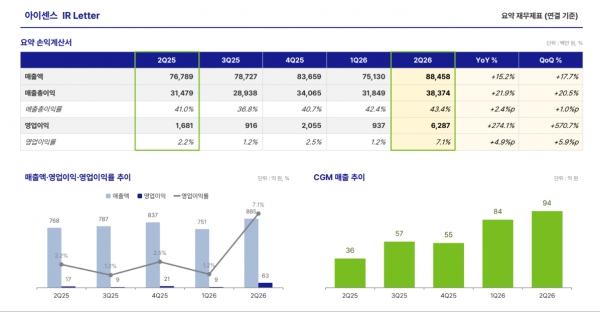
아이센스는 2분기 연결 기준 매출 885억원, 영업이익 63억원을 기록했다고 27일 밝혔다. 이는 전년 동기 대비 각각 15.2%, 274.1% 증가한 수치다. 같은 기간 당기순이익 역시 35억원으로 341.9% 늘어났다.
실적 성장세의 주역은 CGM 부문이다. 2분기 CGM 매출은 약 94억원으로 전년 동기 대비 162.4%, 전분기 대비 12.7% 성장했다. 유럽 주요 국가에서의 공보험 등재가 이어지며 해외 매출은 약 58억원을 기록했다. 혈당측정기(BGM) 부문도 유럽 시장 내 기존 업체들의 수요 정상화에 힘입어 전년 동기 대비 8.1% 증가한 657억원의 매출을 기록하며 성장세를 지지했다.
수익성 지표도 개선됐다. 고마진 제품인 CGM 비중 확대에 따라 기업이 생산·판매하는 모든 제품의 종류와 조합이 개선되면서 2분기 매출총이익은 전년 동기 대비 21.9% 증가한 384억 원, 매출총이익률(GPM)은 43.4%로 집계됐다.
연구개발비·임상 비용 증가 요인이 있었으나 매출총이익 증가 폭이 판관비 증가 폭을 크게 상회하면서 영업이익률은 7.1%를 기록해 전년 동기 대비 4.9%포인트 상승했다.
아이센스는 연간 CGM 매출 목표인 400억원을 달성할 수 있을 것으로 보고 있다. 아이센스 측은 "2분기 기준 CGM GP 마진율은 환율 효과 및 원가 절감에 힘입어 40% 중반대 수준으로 올라섰다"며 "하반기에는 연구개발비나 임상 비용이 상반기보다 다소 증가할 것으로 예상되나, 매출 확대와 마진 개선을 통해 영업이익 측면에서는 상반기와 유사한 수준을 기록할 것으로 예측한다"고 전망했다.
다만 글로벌 시장 내 CGM의 견제 요인에 대해서는 "중국산 CGM 제품들을 입수해 테스트를 거쳤으나, 유럽 시장 내에서 중국 업체들에 대한 규제 기관 및 시장의 견제 기조는 여전히 유효하다"며 "유럽 현지에서 중국 업체의 본격적인 영업 활동은 당분간 제한적인 환경일 것으로 보고 있다고 평가했다.
라이프스캔(LifeScan)과의 협력 건에 대해서는 "실무진 간 론칭 지연을 방지하기 위한 사전 준비를 진행 중"이라며 "연말 소량의 초기 생산을 할 수 있을 것으로 기대되며, 내년의 구체적인 매출 전망은 파트너사 협의를 거쳐 이르면 10월에서 11월 사이에 가시화할 것"이라고 밝혔다.
민보영 기자 real@greened.kr
