

[녹색경제신문 = 나희재 기자] 최근 국내 증시 활황 속에서 개인투자자들의 ‘빚투’ 우려가 다시 커지고 있다. 특히 주식 투자 자금을 빌려주는 스탁론(연계신용) 이용이 늘면서 과도한 레버리지 투자에 따른 소비자 피해 가능성이 제기되고 있다.
13일 금융감독원에 따르면, 신용거래융자 잔고는 지난해 말 27조3000억원에서 올해 1월 말 30조3000억원으로 증가한 데 이어 3월 11일 기준 31조8000억원으로 사상 최고치를 경신했다.
신용거래융자 외에 캐피탈사 등 대출 금융기관에서 증권계좌를 담보로 투자자금을 빌려주는 스탁론 잔액도 증가세다. 스탁론 잔액은 2024년 말 1조2000억원에서 지난해 말 1조5000억원으로 늘어난 데 이어 올해 1월 말 기준 1조6000억원까지 확대됐다.
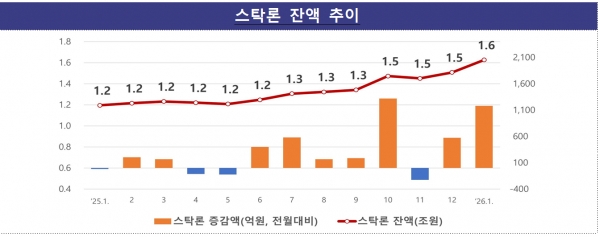
스탁론 규모는 신용거래융자에 비해 상대적으로 작지만 증가세가 이어지고 있다는 점에서 우려가 제기된다. 특히 스탁론은 담보금액의 최대 3배까지 투자자금을 빌릴 수 있는 고위험 상품으로, 시장 변동성이 커질 경우 손실이 빠르게 확대될 수 있다는 지적이다.
금감원은 비대면 대출 과정에서 투자자가 계좌 운용 제한이나 반대매매 규칙 등을 충분히 숙지하지 못하는 사례도 적지 않다고 보고 있다. 주가 급락 시 담보비율이 하락하면 자동 반대매매가 발생할 수 있는데, 이에 제때 대응하지 못하면 손실이 크게 확대될 가능성이 있다.
이에 금감원은 스탁론 이용 시 투자자의 각별한 주의를 당부했다. 우선 본인의 위험 감내 수준을 고려해 과도한 레버리지 투자를 피해야 한다고 강조했다. 담보유지비율이 일정 수준 아래로 떨어질 경우 자동 반대매매가 이뤄질 수 있어 투자 원금은 물론 대출금까지 손실이 발생할 수 있기 때문이다.
또 스탁론 신청 시 매수·보유 불가 종목, 담보유지비율, 반대매매 규칙 등 계좌 운용 관련 주요 조건을 반드시 확인해야 한다고 밝혔다. 상품과 금융회사에 따라 매매 가능 시간이나 주문 방식, 포트폴리오 제한 등이 다를 수 있어 계약서류를 꼼꼼히 살펴볼 필요가 있다는 설명이다.
주가 급락에 대비해 추가 담보를 마련할 수 있는 자금 여력도 사전에 점검해야 한다. 일반적으로 담보비율이 하락하면 다음 영업일까지 현금 등을 추가로 납입하거나 대출을 일부 상환해야 반대매매를 피할 수 있다.
아울러 투자자는 증권사 HTS 등을 통해 계좌 담보유지비율을 수시로 확인하며 리스크를 관리할 필요가 있다. 담보유지비율은 계좌 평가금액을 대출원금으로 나눈 비율로 통상 120% 수준을 기준으로 반대매매 여부가 결정된다.
금융감독원 관계자는 "스탁론 취급동향을 면밀히 모니터링하고, 필요시 소비자경보를 발령하는 등 소비자 보호에 차질이 없도록 노력하겠다"며 "금융소비자는 대내외 불확실성이 확대되는 상황에서 ‘빚투’에 대한 경각심을 높이고, 투자자산 보호 및 건전한 증권거래를 위하여 위험 관리를 철저히 해달라"고 말했다.
나희재 기자 financial@greened.kr
