

북미·유럽 축 재편 가속…헝가리 공장 본격 가동 '반전' 기대
B2C 가전 중심의 사업을 영위하던 LG전자가 성장의 축을 옮기고 있다. 그 중에서도 모빌리티 전장사업이 LG전자 밸류업 전략의 선봉에 섰다. 여기에 AI 산업 확산과 데이터센터 인프라 투자 확대를 배경으로 HVAC(공조·냉각) 사업 역시 차세대 성장축으로 부상하고 있다. LG전자의 모빌리티 전장사업과 HVAC 솔루션 사업의 비전과 경쟁력을 점검하며, 그룹사 차원의 체질 개선의 모멘텀이 될 수 있을지 따져본다.
[녹색경제신문 = 김지윤 기자] LG전자의 모빌리티 사업 밸류체인에서 구동용 모터 생산을 담당하는 LG마그나는 밸류체인의 '아픈 손가락'이다. 디지털 콕핏과 조명사업은 내연기관과 하이브리드 차량에도 적용할 수 있는 반면 구동용 모터는 전기차로 매출처가 한정돼 캐즘의 영향을 직격탄으로 받기 때문이다.
현재 LG마그나는 국내 법인 뿐 아니라 해외 주요 계열 회사들이 투자금을 회수하지 못하는 적자 구간에서 '버티기'에 들어갔다.
LG마그나는 지난 2021년 LG전자와 캐나다에 본사를 둔 마그나 인터내셔널이 만든 합작사다. LG전자가 지분 51%, 마그나인터내셔널이 지분 49%를 갖고 있으며 전기차 구동용 모터 생산에 특화돼 있다. 2010년대 후반, 2020년대 초반은 자동차 업계가 내연기관차의 종말을 예고하며 전기차 파워트레인 시장에 공격적인 투자를 집행하던 시기다.
하지만 2023년 전후로 전기차 캐즘이 업계에 한파를 몰고오며 현대차그룹, 폭스바겐그룹 등 전기차 전용 플랫폼에 선행 투자를 했던 기업들의 해당 사업부가 보릿고개를 넘어야 했다. LG마그나도 정확히 이 시기에 적자로 전환하며, 지난해까지도 자금 압박에 시달렸다.
이 가운데 LG마그나는 올해 가동되는 헝가리 신공장을 핵심 거점으로 '턴 어라운드'를 다짐하고 있다. 동시에 글로벌 사업 구조를 재편하면서 공격적인 마케팅을 예고하고 있다.
지역 전략 재편, 中 의존도 줄이고 북미·유럽 '시프트'
3일 업계에 따르면 LG마그나는 지속적인 적자를 기록하고 있다. LG전자 연결 재무재표에 따르면 LG마그나는 지난해 상반기까지 매출 1785억 500억원, 영업손실 109억 3500만원을 기록했다.
3분기 접어들면서 매출은 2703억 4500만원으로 2배 가까이 증가했지만, 커진 매출에도 누적 영업손실은 475억 8700만원으로 지난 분기 대비 더 늘어나는 모습을 보이며 재무 건전성이 도마 위에 올랐다. 최근 멕시코 공장과 헝가리 공장을 증설하며 투입된 비용이 적자를 심화시킨 것으로 보인다. 지난해 4분기 역시 일회성 비용 등이 상당 부분 이익단에 영향을 미칠 것으로 보인다.
LG마그나는 최근 해외 계열사에 대해 지역별로 투자 속도를 조절하면서 수익성을 가늠하고 있다. 이 같은 흐름은 LG마그나가 해외 계열사에 제공한 채무보증 내역에서 보다 명확히 드러난다.
우선 중국 난징 법인의 변화가 가장 뚜렷하다. LG마그나는 지난해 9월까지 난징 법인에 대해 444억 2600만원 상당의 채무 보증금액을 설정했다. 하지만 지난해 12월 정정 공시를 통해 이를 절반 규모로 축소한 바 있다. 중국 전기차 시장의 수요 둔화와 가격 경쟁 심화 속에서, 대규모 증설보다는 운영 최소화 전략으로 전환했음을 보여주는 대목이다.
반면 멕시코 법인은 여전히 핵심 생산 거점으로 관리되고 있다. 지난해 9월 기준 멕시코 법인에 대한 채무보증 금액은 약 1577억원으로, 전체 해외 보증의 상당 부분을 차지한다. 산업은행·하나은행·신한은행 등 복수 금융기관을 통한 차입 구조를 유지하며, 실제 채무보증 잔액도 약 981억원 수준으로 남아 있다. 지난해 12월에는 추가로 736억 7500만원 규모의 채무보증을 결정, 2400억원 가량으로 잔액을 늘렸다.
최근 멕시코 공장 증설 과정에서 발생한 설비 투자와 초기 가동 비용이 손익 부담으로 작용했지만, 북미 전기차 공급망 대응 차원에서 캐파를 점진적으로 늘려야 한다는 내부적 판단이 반영된 것으로 풀이된다.
미국과 헝가리 법인은 확장보다는 유지에 초점이 맞춰져 있다. 미국 법인은 채무보증금액 148억 2400만원, 헝가리 법인은 103억 5400만원이 설정돼 있다. 특히 헝가리 법인의 경우 보증 기간이 2030년까지 장기 설정돼 있어, 중·동부 유럽 생산 거점을 중장기적으로 유지하겠다는 전략이 읽힌다.
업계 관계자는 "중국에 대한 의존도를 축소하면서 북미·유럽 고객을 중심으로 글로벌 전략을 재편하고 있는 상황"이라고 강조했다.
구조조정·생산기지 효과 맞물려… 올해 흑자 전환하나
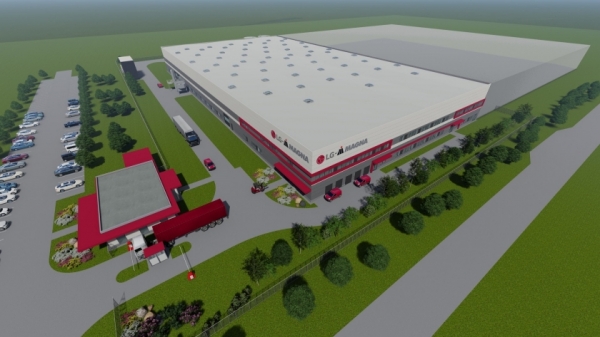
흑자전환의 모멘텀이 다소 늦어지고 있지만, LG마그나는 전기차 파워트레인 사업을 차세대 성장축으로 규정하고 중장기 투자를 이어가겠다는 입장을 분명히 하고 있다.
지난해 전기차 캐즘과 구조조정 부담으로 실적 부진을 겪었으나, 올해를 기점으로 체질 개선 효과와 신규 생산거점 가동이 맞물리며 실적 회복 국면에 진입할 것이란 전망이 나온다.
LG전자는 지난해 4분기 전사 차원의 인력 구조조정과 비용 효율화를 단행하며 이른바 ‘빅배스(Big Bath)’를 선택했다. LG마그나 역시 전기차 수요 둔화 여파 속에서 희망퇴직과 고정비 절감에 집중하며 손익 구조 개선에 주력해 왔다.
이에 따라 지난해 실적에 반영된 일회성 비용 부담이 제거되면서, 올해부터는 개선된 원가 구조가 본격적으로 실적에 반영될 것으로 분석된다.
해외 생산거점의 가동 확대도 실적 개선의 핵심 변수로 꼽힌다. 북미 시장을 겨냥한 멕시코 라모스 아리즈페 공장은 GM 등 주요 고객사 물량이 증가하며 가동률이 점진적으로 상승하고 있는 것으로 파악된다.
여기에 더해 유럽 공략의 전초기지인 헝가리 미슈콜츠 공장이 올해 본격 가동을 앞두고 있다. LG마그나의 첫 유럽 생산거점인 이 공장은 그간 북미 시장에 편중됐던 매출 구조를 유럽 프리미엄 완성차 업체 중심으로 다변화하는 핵심 역할을 맡을 예정이다.
LG전자 전장(VS) 사업본부의 전체 수주잔고는 100조원을 상회하는 것으로 알려져 있으며, 이 가운데 20~30%가 LG마그나가 담당하는 전기차 파워트레인 물량이다. 단순 산술로 약 20조~30조원 가량의 물량이 고객사의 PO(구매주문)에 따라 순차적으로 매출로 산입될 수 있는 구조다.
전기차 시장 성장세가 둔화되긴 했지만, BMW와 GM 등 기존 우량 고객사의 신차 출시가 이어지며 그간 확보한 수주가 실제 매출로 전환되는 시점에 접어들고 있다는 평가다.
증권가 시각도 점진적으로 개선되고 있다. 키움증권 등 주요 증권사는 LG전자 VS사업본부가 이미 견조한 수익 구조를 확보한 가운데, 그동안 가장 부담 요인이었던 LG마그나 역시 올에는 연간 기준 흑자 전환 또는 이에 준하는 실적 개선이 가능할 것으로 보고 있다.
LG전자 관계자는 "지금은 수익성이 가시화되지 않았지만 자율주행 및 디지털 콕핏 기술 발전과 함께 전기차 시장 파이는 반드시 늘어날 것으로 보고 있다"며 "향후 대중화 국면에 진입할 때 LG마그나는 마그나 인터내셔널의 양산 노하우와 LG전자의 IT·제조 경쟁력을 빠르게 결합해 시장 점유율을 높여갈 것"이라고 말했다.
김지윤 기자 lycaon@greened.kr
