

전량 보통주 전환시 이상철 대표 지배력 흔들려, 풋옵션 리스크도
[녹색경제신문 = 조창우 기자] 이상철 대표와 함께 레이의 최대주주 지배력을 행사하고 있는 레이홀딩스가 지배력 리스크에 직면하고 있다. 레이홀딩스는 레이의 지주사 역할을 하는 법인으로, 이 대표가 보유한 개인법인이다.
2014년 이 대표가 100% 출자한 레이홀딩스는 2024년 초 기보유 레이 보통주를 기반으로 약 385억원 가량의 교환사채(EB)를 발행한 바 있다. 약 169만주 가량의 레이 보통주가 EB 계약 대상으로 묶여 있는 상황인데, 해당 물량이 일거에 전환되면 이 대표의 지배력 자체가 흔들릴 수 있는 상황이다. 레이홀딩스의 레이 지분율은 18.318% 수준(미전환 전제)인데, EB 교환 물량만 10.81% 가량이다.
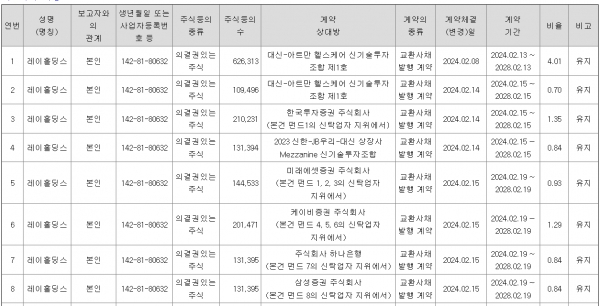
19일 금융감독원 전자공시에 따르면 레이홀딩스는 지난 2024년 2월 경 다수의 FI(재무적 투자자)를 대상으로 총 169만주 가량의 EB 발행 계약을 맺고, 약 385억원을 조달했다. 교환 대상은 레이홀딩스가 보유하고 있는 레이 기보유 주식이다.
▲대신-아트만 헬스케어 신기술투자조합 제1호가 73만5809주 ▲한국투자증권 주식회사(신탁)가 21만231주 ▲2023 신한-JB우리-대신 상장사 Mezzanine 신기술투자조합이 13만1394주 ▲미래에셋증권 주식회사(신탁)가 14만4533주 ▲케이비증권 주식회사(신탁)가 20만1471주 ▲주식회사 하나은행(신탁)이 13만1395주 ▲삼성증권 주식회사(신탁)가 13만1395주 가량의 EB 발행 계약을 맺었다. 총 168만6228주로, 현재 해당 주식은 예탁결제원에 예탁돼 있다.
레이 지분율로 따지면 10.81%로, 보통주 전환을 전제로 하면 이미 최대주주 이상철 대표의 지분율 8.77%를 뛰어넘는 수치다. 예탁결제원 예탁 주식을 공제한 수치를 반영하면 레이홀딩스의 지분율은 7.51% 수준이다.
레이홀딩스는 이상철 대표와 마찬가지로 보유 지분을 담보로 여러 증권사로부터 차입을 진행한 이력이 있다. 상환도 일부 이뤄졌지만 추가적인 차입으로 금융권 차입내역은 오히려 증가했다. 업계에서는 상환 이행이 제대로 되지 않자, 레이홀딩스는 교환사채로 방향을 튼 것으로 보고 있다. 이에 대해 이상철 대표는 "레이홀딩스의 지분담보 대출을 교환사채로 전환한 게 맞다"고 말했다. 단기차입금 내역이 빠지고 교환사채 내역이 크게 늘었는데, 사채권자 대부분이 레이홀딩스의 채권자다.
이 때문에 향후 주가 흐름에 따라 FI들의 보통주 전환 러시가 이뤄지면 이 대표가 행사하고 있는 레이의 지배력 자체가 흔들릴 가능성이 높다. 레이의 지배구조는 이상철 대표(100%)→레이홀딩스(18.318%)→레이 식이다. 레이홀딩스가 레이 및 계열사들을 간접 지배하는 방식이기 때문에 레이홀딩스의 지배력이 약화되면 이 대표를 정점으로 한 레이 기업집단 전체의 지배력이 흔들릴 수 있는 구조다.
여기에 이 대표가 개인지분을 담보로 주식담보대출 역시 연장하고 있는 상황이기 때문에 주가의 흐름에 따라 채권자 측의 반대매매가 이뤄질 가능성도 존재한다. 이 대표는 보유한 레이 주식 63만5246주를 담보로 대출을 받고 있다.
이 대표의 레이 지분율이 총 8.64%에 불과한 상황에서 주식담보대출에 대한 담보권이 전량 실행되면 지분율은 4.57%로 줄어들 수 있다. 주가하락 탓에 이 대표는 지난해 11월 2만주 가량의 담보물에 대해 반대매매를 맞은 이력이 있다. 최악의 경우를 가정하면 개인 지분과 본인 지분을 합쳐 10% 초반으로 지배력이 위축될 수 있다는 이야기다.
현재 레이의 주가가 약 5000원 선으로 위축, 시가총액 역시 800억원 이하로 떨어져 있는 상황이기 때문에 10%의 지분율을 매집하기 위해 필요한 자금은 시가로 약 80억원 가량이다. 경우에 따라 얼마든 적대적 M&A에 노출될 가능성이 있다.
EB 만기에 따른 풋옵션 리스크도 상존한다. 2024년 2월 EB 발행 당시 교환가격은 2만2832원으로 현 주가의 4배 이상이다. 채권자들이 보통주로 전환해 시장에서 차익을 실현하기 불가능한 구조다. 이 때문에 풋옵션(조기상환청구권) 가능성이 점증하고 있는 상황이다. EB의 만기는 2028년 2월 이지만, 풋옵션은 올해 2월 13일부터 매 3개월 마다 발동할 수 있다. 당장 1개월이 채 남지 않은 상황이다.
문제는 레이홀딩스의 재무상태다. 레이홀딩스는 사업회사가 아니라 레이를 지배하면서 자회사 관리, 경영관리 등을 수행하면서 매출을 올리고 있는 회사다. 2024년 말 감사보고서에 따르면 레이홀딩스는 2021년 말 부채비율 1000% 이상을 기록하다가 2023년 약 2000%로 부채비율이 치솟았다. 지속적인 적자와 부채비용 증가가 맞물린 결과다.
감사보고서에 따르면 레이홀딩스의 평균 연 매출액은 900~5000만원 수준인데, 매출액 모두 레이 등 특수관계자와의 거래 및 투자분에 대한 이자 수취로 구성돼 있다. 매출 규모도 문제지만 자체 수익원 모두 특수관계자와의 거래에 의존하고 있는 구조적 한계를 노출하고 있다. 이로 인해 결손금이 지나치게 많아져, 자본총계가 마이너스가 되면서 레이홀딩스는 완전자본잠식 상태에 빠졌다. 2024년 말 기준 레이홀딩스의 자본잠식률은 1만3700% 수준이다.
오너 개인의 대출에 더해 지배력 핵심 법인의 무분별한 자본조달, 수익성 악화 등이 맞물려 전반적인 지배력 리스크가 지속되는 상황이라는 지적이다.
지배력 리스크와 관련해 이상철 레이 대표는 <녹색경제신문>과의 통화에서 “특정 투자자들이 인수합병을 진행하려고 해도 현재 주가로 몇백억원의 자금이 필요한 상황이며, 그런 상황이 온다고 해도 경영권을 넘길 의사는 없고, 경영권이 넘어가면 그들이 회사 경영을 제대로 할 수 있을지 의문"이라고 말했다.
이어 그는 "치과 진단기기 전문 기업이기 때문에 개발인력이 주를 이루고 있고 전문지식이 필요해 타 투자자들이 레이를 제대로 경영할 수 없을 것"이라고 덧붙였다.
조창우 기자 real@greened.kr
