

피인수기업 우발채무 등은 과제...유상증자 윤곽은 미정
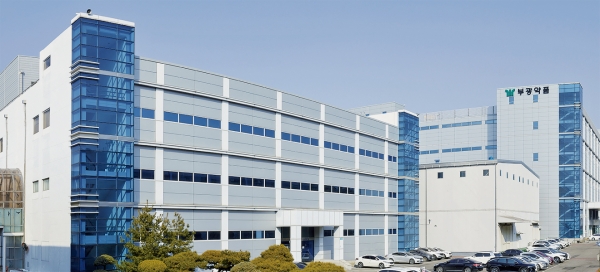
[녹색경제신문 = 민보영 기자] 부광약품이 한국유니온제약 의약품 제조·품질관리(GMP) 공장 인수를 통해 인증된 최신 시설을 확보하고, 생산 능력 확장에 필요한 시간을 확보하게 됐다. 항생제 캐파를 일거에 확충할 수 있을 것으로 보인다.
부광약품은 최근 생산 능력이 한계에 도달한 기존 안산 공장을 보완할 방법으로 한국유니온제약 인수를 결정했다. 한국유니온제약은 2020년 3월 대단위 GMP 허가를 받은 최신 시설이다. 항생제 라인 등 부광약품과 시너지를 낼 수 있는 생산 인프라를 갖추고 있다. 당초 공장 별도 인수와 법인 전체 인수를 두고, 고민이 있었으나 결과적으로 회사 전체를 인수를 결정했다.
19일 부광약품은 "적자였던 회사를 흑자로 전환한 노하우를 활용해 한국유니온제약 실적 개선을 이룰 수 있을 것으로 보고 있다"며 "이번 인수로 제품 라인업을 확대하고 안정적인 공급 기반을 확보할 것"이라고 밝혔다. 공장을 신축하고 GMP 허가를 받는 데는 최대 5년이 걸리는데, 이번 인수로 GMP 허가를 마친 시설을 즉시 가동할 수 있게 됐다는 설명이다.
인수가 최종 확정되면 부광약품은 항생제 부문에서 세파계 항생제 제조라인을 확보하고, 세팔로스포린계 항생제 전용 작업소와 품목허가를 갖추게 된다. 주사제 바이알 충전 포장라인 확보로 제조 가능 제형도 확대된다. 인수 이후 의약품 생산 능력은 30%가량 증가할 것이라는 게 부광약품 입장이다.
부광약품은 지난 17일 한국유니온제약 회생절차에서 인가 전 인수·합병(M&A) 우선협상대상자로 선정됐다고 밝혔다. 최종 실사 등에서 큰 문제가 없으면 원매자(부광약품)가 최종 인수자로 확정된다. 입찰 전에 수의계약으로 가계약자 후보를 찍어두는 '스토킹호스' 방식이어서 부광약품이 최종 주인이 될 가능성이 높다.
부광약품은 최근 몇 년 춘궁기를 넘겼다. 연구개발 비용, 판매관리비 부담으로 2023년 말 연결 기준 부광약품 매출은 약 1259억 2824만원, 영업손실은 374억 9676만원을 기록했다. 비용지출 구조를 대대적으로 손보고, 중추신경계 품목 확장, 재고자산 관리 등을 통해 지난해 3년 만에 흑자 전환(턴어라운드)에 성공(연결 기준)했다.
계열사로 편입이 예정된 한국유니온제약은 지난해 10월 경영진 횡령, 배임 등으로 상장적격성 실질심사 대상으로 지정되는 등 상장폐지 위기에 놓였다. 올 9월에는 서울회생법원에 회생절차 개시를 신청해 회사재산 보전처분과 포괄적 금지명령을 받게 됐다. 2025년 3분기 말 기준 한국유니온제약의 자본금은 약 39억 5641만원, 자본총계는 -94억 5308만원으로 완전자본잠식 상태다.
부광약품은 이번 딜이 마무리되면 유상증자를 통해 한국유니온제약의 최대주주 지분을 확보해 한국유니온제약을 연결 자회사로 편입하게 된다. OCI그룹의 손자회사가 되는 셈이다. 인수 협의가 완료된 후 구체적인 유상증자 시기와 규모가 확정될 전망이다.
다만 한국유니온제약의 과거 규제 위반 이력, 소송 가능성 등은 부광약품이 해결해야 할 과제다. 업계의 한 관계자는 "GMP 시설이 한국유니온제약의 여러 부문 중에서 괜찮은 편에 속했던 것은 맞다"며 "그렇더라도 우발채무나 피인수기업과의 융합 등 남은 과제를 풀어가야 하는 일이 남았다. 부광약품이 이를 어떻게 해결하는지가 관건"이라고 설명했다.
다른 업종보다 직접 생산비용이 높은 제약산업의 특성상 인건비, 설비 운영 등 고정비를 효율적으로 관리해야 하는 문제도 남아 있다.
이와 관련 부광약품 관계자는 "수익성 개선을 위해 노력한 결과 턴어라운드에 성공한 경험을 바탕으로 한국유니온제약 인수 후에도 안정적인 사업 기반을 다질 것"이라면서 "구체적인 계획을 밝힐 단계가 아닌 만큼 인수가 결정되면 그 때 말씀드리겠다"고 밝혔다.
민보영 기자 lycaon@greened.kr
