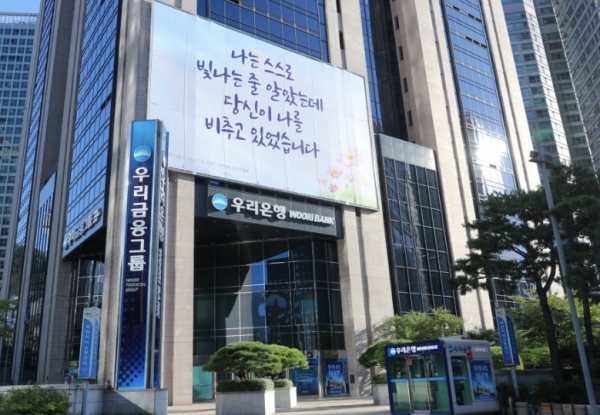
[녹색경제신문 = 나희재 기자] 우리금융그룹의 비은행 부문 수익 기여도 판도가 뒤바뀌었다. 그룹 내 비은행 부문의 ‘맏형’을 자처하던 우리카드가 2025년 3분기 실적에서 고전을 면치 못한 반면, 우리금융캐피탈은 안정적인 실적을 기록해 그룹 내 비은행 순이익 1위 자리를 꿰찼다.
26일 녹색경제신문 취재에 따르면, 대손충당금과 연체율 부담이 커지면서 우리카드의 실적이 부진한 가운데 우리금융캐피탈의 경우, 포트폴리오 다변화와 선제적 리스크 관리 효과로 수익성을 지켜낸 것으로 나타났다. 업계에선 비우호적인 업황을 감안하더라도 실적 감소폭이 예상 보다 크고, 시장 점유율이 후퇴한 점을 볼때 경영 전략 수정이 필요하다는 지적이 나온다.
우리금융그룹은 3분기 누적 연결 기준 2조7,964억 원의 순이익을 기록하며 사상 최대 실적을 냈지만, 계열사별 성적은 엇갈렸다. 한때 비은행 부문의 ‘효자’로 불리던 우리카드는 대손비용 급증과 시장 악화의 직격탄을 맞아 3분기 당기순이익이 300억 원, 누적 순이익이 1,060억 원에 그쳤다. 이는 전년 동기 대비 각각 46.7%, 24.1% 감소한 수준이다. 대손비용 또한 누적 3,830억 원으로 11% 늘었고, 3분기의 경우에도 1270억원으로 전년 대비 13.9% 증가했다. 연체율 또한 1.8%까지 상승해 금융지주 계열 카드사 가운데 가장 높은 수준을 기록했다.
한 금융권 관계자는 "우리카드의 경우 카드론 비중이 높아 연체율에 취약한 구조를 가지고 있다"면서 "4분기 실적은 전통적으로 연간 실적 중 가장 저조한 경향을 보이는 만큼 수익성이 더욱 악화할 가능성이 높다"고 말했다.
반면 우리금융캐피탈은 대출 포트폴리오 다변화와 중장기 성장전략이 주효했다. 3분기 누적 순이익은 1150억원으로, 그룹 내 비은행 순익 1위 계열사에 등극했다.
우리금융캐피탈은 자동차금융을 중심으로 자산 구조를 기업금융·투자금융 등으로 넓히고, 우량 차주 중심의 보수적 영업 전략을 유지한 것이 주효했다는 평가가 나온다. 개인금융 비중을 줄이면서 리스·렌탈 등 핵심 사업 경쟁력을 강화해 포트폴리오 다각화에도 속도를 냈다.
3분기 말 기준 리스 자산은 3조6,017억 원으로 꾸준히 늘었으며, 3분기 누적 리스이익 1,826억 원, 비이자수익 1,780억 원을 기록해 전년 동기 대비 각각 10.5%, 40.7% 증가하며 수익성을 안정적으로 방어했다.
한편 우리카드의 실적 부진은 그룹의 비은행 수익 비중 확대 목표에 부담으로 작용할 전망이다. 우리카드는 4분기에도 무리한 자산 확장보다 ‘리스크 관리’에 경영 역량을 집중할 것으로 보인다. 올해 1분기 1.87%까지 상승했던 연체율이 1.8%대에서 좀처럼 낮아지지 않는 만큼, 추가적인 건전성 악화를 막기 위한 보수적 대응이 불가피한 상황으로 보인다.
업계 한 관계자는 “첫 외부 출신이라는 기대와 달리, 진성원 대표가 취임 후 현대카드 출신 인력을 영입했음에도 뚜렷한 성과를 보여주지 못하고 있다”며 “남은 임기 동안 확실한 수치로 능력을 입증해야 한다”고 말했다.
나희재 기자 financial@greened.kr