

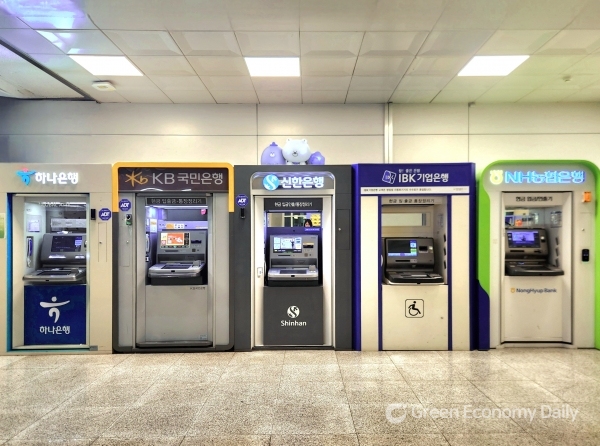
[녹색경제신문 = 박금재 기자] 지난 4년 반 동안 은행 현금자동입출금기(ATM)가 2만5987대로 줄어들며 7720대(22.9%) 감소했다. 금융권의 디지털 전환 속에서 점포와 ATM 효율화가 가속화되는 반면, 대체 인프라 확충은 더디게 진행돼 고령층·취약계층의 금융 접근성 공백이 커진다는 지적이 나온다.
22일 국회 정무위원회 소속 추경호 국민의힘 의원이 금융감독원에서 제출받은 자료에 따르면, 2020년 3만3707대였던 ATM 수는 올해 7월 말 2만5987대로 줄었다. 감소 폭이 20%를 훌쩍 넘으며 구조적 축소 흐름이 확인됐다.
지역별로는 울산이 28.4%로 감소율이 가장 높았다. 이어 경북 27.3%, 경남 27.1%, 부산 26.7%, 대구 25.4%, 충북 24.2%, 서울 23.9% 순으로 하락 폭이 컸다. 대도시와 제조업 비중이 높은 권역을 중심으로 ATM 축소가 빠르게 진행된 셈이다.
5대 은행 가운데서는 KB국민은행이 감소 폭이 가장 컸다. 2020년 말 5785대에서 올해 7월 말 4202대로 1583대(–27.4%) 줄었다. 뒤이어 우리은행(–24.8%), NH농협은행(–23.6%), 신한은행(–23.6%), 하나은행(–6.3%) 순으로 감소율이 집계됐다.
은행권은 모바일뱅킹 확산과 현금 사용 감소를 이유로 오프라인 거점의 효율화를 지속해 왔다. 인건비와 관리비가 큰 점포·ATM 자원을 줄이고, 디지털 채널로 거래를 유도하는 전략이 업계 전반의 공통 흐름이 됐다.
접근성 보완책으로는 ‘공동 ATM’ 도입이 논의·시행되고 있으나 성과는 제한적이다. KB국민·신한·하나·우리은행과 은행연합회는 지난해부터 전통 시장을 중심으로 공동 ATM을 설치했지만, 현재까지 강원 삼척중앙시장, 경북 청도시장, 전북 부안상설시장, 충남 태안시장 등 4곳에 머물렀다.
정책 지원도 속도를 내지 못하고 있다. 금융당국은 올 3월 공동 ATM 운영경비를 사회공헌 비용으로 인정하고 설치 대상을 관공서·주민편의시설·대형마트까지 넓히겠다고 밝혔지만, 가시적 확산으로 이어지지는 못했다. 금융위원회는 상호금융권·지자체 등과 협의를 진행 중이라고 설명했다.
현장의 불편은 고령층과 현금 의존도가 높은 영세 상공인을 중심으로 나타난다. 가까운 ATM이 사라지면 송금·출금·통장정리 같은 기초 금융서비스 접근에 추가 비용과 시간이 든다. 지역별 감소율 격차가 커지면서 체감 난이도 역시 지역 편차를 보인다는 지적이다.
추경호 의원은 “오프라인 점포와 ATM이 줄어드는 가운데 금융 취약계층을 위한 대안이 부족하다”며 “공동 ATM 확대와 은행대리업법 혁신금융서비스 지정 등 접근성 제고 방안을 적극 추진해야 한다”고 강조했다.
결국 관건은 효율화와 포용성의 균형이다. 디지털 전환은 거스를 수 없는 흐름이지만, 취약계층과 현금 수요가 상존하는 만큼 공동 ATM·이동점포·대리점 모델 등 ‘보완망’을 촘촘히 깔아야 한다는 목소리가 커지고 있다.
박금재 기자 financial@greened.kr
