

증권가 "중기 관점에서 긍정적"...목표주가 7~8만원 대 제시
우호적 경영환경이 지속되면서 삼성전자가 '육만전자'를 넘어서 7만원 대를 뚫을 수 있을 지 귀추가 주목된다.
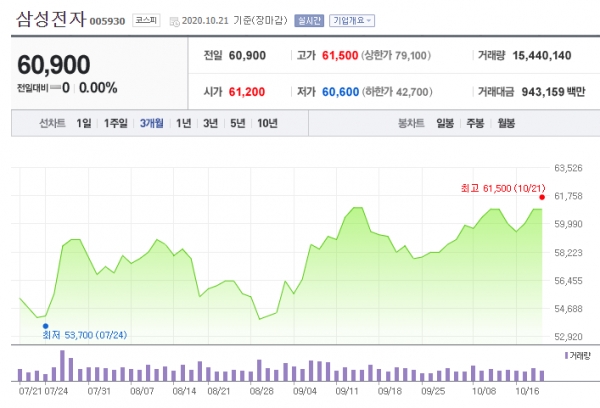
삼성전자는 10월 21일 6만900원에 장을 마쳤다. 장중 한때 6만1500원을 찍기도 했다. 올해 1월 20일 6만2800원으로 최고점을 찍었으나 코로나19 사태 이후 주가가 급락하며 3월 19일에는 4만2300원까지 떨어졌다. 이후 상승 하락이 이어졌지만 전반적으로 상승추세를 이어가며 6만원대에 안착한 상황이다.
증권가에서는 삼성전자가 여러 겹호재로 7만원은 물론 8만원대도 돌파할 수 있을 것으로 보고 있다.
미중 무역분쟁으로 반사이익, 파운드리 사업 성장, 내년 반도체 빅 사이클 재현 등 '겹호재'
겹호재 중 첫번째로 꼽히는 것은 미중 무역분쟁으로 인한 반사이익이다. 화웨이는 미국의 고강도 제재로 인해 반도체 공급을 받지 못하게 되면서 스마트폰 생산에 어려움을 겪고 있다. 이로 인해 삼성전자가 8월 세계 스마트폰 시장에서 점유율 22%를 차지하며 1위를 차지했다. 화웨이(16%)와 애플(12%)과의 격차를 더 벌렸다. 화웨이는 지난 4월 글로벌 점유율 21% 달성 이후 점유율이 점차 하락추세다.
삼성전자는 이로 인한 반사이익을 톡톡히 보고 있다. 삼성전자의 올해 3분기 스마트폰이 포함된 IM(IT&모바일)부문 영업이익은 전분기(1조9500억원)보다 2조원 이상 많은 4조원대 후반대로 추정된다.
화웨이는 내년이 더 어렵다. 시장조사업체인 스트레티직 애널리틱스는 화웨이의 스마트폰 출하량이 올해 1억9200만대에서 내년 5900만대까지 급감할 것이라고 전망했다. 이로 인한 반사이익으로 삼성전자 IM 사업부의 매출, 영업이익이 더 늘어날 것으로 예상된다.
삼성전자의 파운드리(반도체 위탁생산) 사업이 빠르게 성장하고 있는 점도 호재로 꼽힌다.
시장조사업체 트렌드포스의 자료에 따르면 3분기 글로벌 파운드리 시장 점유율은 TSMC 53.9%, 삼성 17.4%를 각각 기록했다. 지난해 14% 수준이던 삼성의 점유율이 3% 이상 뛰었다.
삼성전자는 최근 미국 반도체 회사 퀄컴의 모바일용 애플리케이션프로세서(AP) 신제품인 스냅드래곤 750G 물량을 수주했다. 퀄컴이 중가형 스마트폰에 탑재 예정인 750G 칩셋 제조사로 TSMC 대신 삼성을 선택할 정도로 기술력을 인정받고 있다.
최근 미국정부는 중국 반도체 위탁생산업체 SMIC를 수출금지 업체로 지정했다. SMIC는 3분기 시장점유율이 4.5%로 SMIC에서 처리하던 물량 일부가 삼성전자에게 이전될 가능성이 커 보인다. 업계에선 내년에 삼성의 파운드리 시장 점유율이 20%를 넘어설 것으로 예상한다. 삼성전자의 파운드리 부문 매출이 올해 19조3000억원에서 내년 24조6000억원으로 27% 급증할 전망이다.
여기에 내년 메모리 반도체 빅 사이클(Big Cycle)이 재현될 것으로 보이는 점 역시 삼성전자의 주가 상승에 상당한 역할을 할 것으로 보인다. 업계에서는 내년 DRAM DDR5/EUV, NAND Multi-tiers 적용 등 기술 변곡점에서 공급 제약이 대폭 심화될 것으로 보고 있다. 코로나19 기저 효과, 신규 콘솔게임 출시, 인텔 신규 플랫폼 출시, 5G 스마트폰 확산, DDR5 전환 등으로 내년 빅 사이클이 재현될 것이란 전망도 있다. 보통 빅 사이클이 나오기 6개월 전에 주가가 선행하므로 삼성전자의 올 하반기 추가적인 주가 상승을 기대할 수 있는 부분이다.
특별배당 가능성이 높아지는 점도 주가상승세를 점치는 배경 중 하나다. 3분기 영업이익 12조원을 넘긴 삼성전자가 4분기에도 영업이익 10조원을 돌파하며 호실적을 이어갈 것으로 보이는 가운데 잔여 재원 확보로 ‘특별 주주환원’에 나설 것이란 전망이다.
코로나19로 인한 가전 특수도 삼성전자에 긍정적이다. 올해 3분기 삼성전자 CE(소비자가전) 부문은 2분기(7300억원)보다 급증한 1조 중후반 수준의 영업이익을 올린 것으로 추정된다. 비대면 경제 확대에 따른 TV 등 가전 수요 증가, 온라인 판매 확대 등으로 생활가전과 VD(영상디스플레이)사업부의 수익성이 모두 개선됐다. 코로나19가 장기화 되고 있는 형국이어서 이같은 흐름이 계속 이어질 것으로 예상된다. 코로나19로 마케팅 및 출장비용이 대폭 감소한 것은 덤이다.
증권가 "우호적 업황과 커진 이익 창출능력"...목표주가 7~8만원 대 제시
이러한 호재들 속에 증권가에서는 7~8만원대로 삼성전자의 주가가 도약할 것이란 전망을 속속 내놓고 있다.
유안타증권 이재윤 연구원은 "삼성전자의 파운드리 사업 강화 전략과 우호적인 업황이 맞물려 중장기적으로 파운드리 사업 재도약 가시성이 높아지고 있고, 메모리반도체 업황이 4분기 바닥으로 내년 1분기부터 회복국면에 진입할 것으로 예상된다"며 목표주가 7만2000원을 제시했다.
메리츠증권 김선우 연구원은 "현재 발생하고 있는 실적 개선은 특별주주환원의 급등을 의미한다"며 "18-20년 누적 FCF를 기반으로 잔여 재원을 환원하는올해 4분기 배당은 시장의 기대를 크게 능가할 전망"이라면서 목표주가를 7만6000원으로 상향조정했다.
신영증권 문지혜 연구원은 "하반기 메모리 다운사이클에 진입했음에도 불구하고 화웨이 긴급 물량과 함께 일부 고객사의 물량 회복이 나타나고 있어 계절적 감소를 제외할 경우 수익성은 견조하게 유지될 것으로 전망"이고, "하반기부터 증가하는 파운드리 사업부 수익성과 차년도 갤럭시 플래그십 라인업 변화 또한 중기 관점에서 긍정적으로 판단된다"며 목표주가 8만원을 제시했다.
2020년의 4분기 영업이익은 3분기보다 감소할 가능성이 크지만 삼성전자의 이익 창출능력이 개선돼 4분기 영업이익 추정치를 10조원 이상으로 상향조정한다"며 목표주가 8만6000원을 제시했다.
김국헌 기자 lycaon@greened.kr
