

NH, 올해 839개 상품 공급...원금 99% 부분지급형도 첫 출시
국내 대표 자산 중심 상품 확대...투자 성향별 라인업 강화
증시 급락 시 녹인 위험은 여전..."상품 구조 확인해야"
[녹색경제신문 = 정수진 기자] 홍콩 H지수 주가연계증권(ELS) 손실 사태 이후 위축됐던 ELS 시장이 회복세를 보이는 가운데 NH투자증권이 공격적인 상품 확대 전략을 앞세워 상반기 발행액 1위에 올랐다. 지난해 말 퇴직연금 전용 ELS를 출시한 데 이어 원금 일부를 보장하는 상품까지 잇달아 선보이며 고객층을 넓힌 것이 발행 증가로 이어졌다는 분석이다.
증시 훈풍에 살아난 ELS…발행액 2년 연속 증가
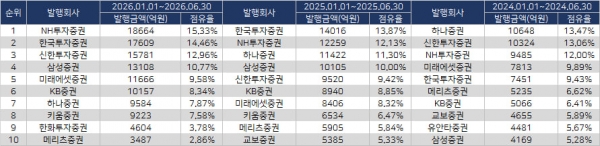
6일 한국예탁결제원에 따르면 올해 상반기 ELS 발행액은 12조1748억원으로 집계됐다. 2024년 상반기 7조9029억원까지 급감했던 발행 규모는 지난해 10조1052억원으로 회복한 데 이어 올해까지 2년 연속 증가세를 이어갔다.
ELS는 개별 종목이나 주가지수의 움직임에 따라 사전에 정해진 조건을 충족하면 약정 수익을 지급하는 구조화 상품이다. 다만 기초자산 가격이 일정 수준 이하로 하락하는 등 조건을 충족하지 못하면 원금 손실이 발생할 수 있다.
시장 회복의 배경에는 증시 강세가 자리하고 있다. 국내외 증시가 상승 흐름을 이어가면서 조기상환 물량이 늘었고, 상환된 자금이 다시 ELS로 유입되는 선순환 구조가 형성되면서 발행 규모도 빠르게 회복됐다. 올해 상반기 코스피 지수는 연초 4214.17에서 8088.34%로 91.9%나 급등했고, 나스닥과 S&P지수는 각각 12.8%, 9.6% 올랐다.
이 같은 시장 회복 속에서 가장 적극적으로 움직인 곳은 NH투자증권이었다.
NH투자증권의 올해 상반기 ELS 발행액은 1조8664억원으로 2024년 상반기(9485억원) 대비 약 두 배 증가했다. 지난해 상반기(1조2259억원)보다도 52.2% 늘어나며 업계 1위를 기록했다.
이어 한국투자증권이 1조7609억원으로 뒤를 이었으며, 신한투자증권(1조5781억원), 삼성증권(1조3108억원), 미래에셋증권(1조1666억원), KB증권(1조157억원), 하나증권(9584억원), 키움증권(9223억원), 한화투자증권(4604억원), 메리츠증권(3487억원) 순으로 집계됐다.
고객 선택권 넓힌 NH…퇴직연금 ELS 확대 효과
NH투자증권의 약진은 퇴직연금 시장을 겨냥한 상품 전략과 맞물려 있다는 평가다.
NH투자증권은 지난해 말 'N2 퇴직연금 ELS'를 출시하며 퇴직연금 전용 상품 라인업을 확대했다. 올해에만 약 839개의 ELS 상품을 공급하며 고객 선택폭을 넓혔고, 최근에는 기초자산이 크게 하락해 만기까지 수익 지급 조건을 충족하지 못하더라도 원금의 99%를 지급하는 부분지급형 상품도 처음 선보였다.
NH투자증권 관계자는 "홍콩 ELS 사태 이후에는 수익률보다 안정성을 강화한 상품을 찾는 고객이 늘어나는 추세"라며 "퇴직연금 고객의 선택권을 넓히기 위해 원금 지급 수준과 구조를 다양화한 ELS 상품을 지속적으로 출시하고 있다"고 설명했다.
실제 홍콩 ELS 사태 이후 증권사들의 상품 전략도 과거와 달라지고 있다.
과거에는 높은 수익률을 앞세운 원금비보장형 상품이 주를 이뤘다면 최근에는 손실 가능성을 낮춘 상품 비중이 확대되는 추세다. 원금 99% 부분지급형과 초저녹인 구조를 적용한 상품이 대표적이다. 녹인(Knock-In)은 기초자산 가격이 일정 수준 아래로 하락하면 원금 손실이 발생하는 기준선을 의미하는데, 최근 출시되는 상품들은 녹인 배리어를 40~65% 수준으로 낮춰 급격한 시장 변동에 대한 방어력을 높이는 데 초점을 맞추고 있다.
기초자산 구성에도 변화가 나타났다. 증권업계 관계자는 "과거에는 해외 주식이나 해외 지수를 기초자산으로 한 상품에 대한 관심이 높았다면 최근에는 국내 증시 강세와 함께 삼성전자, SK하이닉스, 코스피200 등 국내 대표 자산을 활용한 상품이 늘어나는 추세"라며 "상품은 결국 투자자들이 관심을 갖는 시장 흐름에 맞춰 출시하는 것이 일반적"이라고 말했다.
업계에서는 퇴직연금 시장 확대도 상품 다변화를 이끄는 요인으로 보고 있다. 증권업계 관계자는 "퇴직연금 고객은 장기 투자 성향이 강한 만큼 다양한 위험 수준의 상품을 제공하는 것이 중요하다"며 "고객 선택권을 넓히기 위해 증권사들이 ELS 라인업을 강화하는 추세"라고 말했다.
다만 발행 규모가 회복됐다고 해서 투자 위험이 사라진 것은 아니라는 지적도 나온다.
증시가 급격히 조정될 경우 조기상환 이전에 녹인 구간에 진입할 가능성은 여전히 존재하기 때문이다. 홍콩 ELS 사태 이후 상품 구조는 이전보다 안정적으로 바뀌고 투자자 보호 장치도 강화되는 추세지만, 투자자는 기초자산과 녹인 수준, 만기 구조 등을 충분히 확인한 뒤 투자 여부를 결정해야 한다는 것이 업계의 공통된 조언이다.
정수진 기자 insight@greened.kr
