

계약 파트너사 닛쇼메디컬 사업성 관건
[녹색경제신문=민보영 기자] 526억원 규모 일본 파트너사 공급계약 이후 상한가를 맞은 차AI헬스케어의 보통주 324만주가 오는 30일 의무보유 해제일을 맞게 됐다. 최대주주 메타엑스1호조합 물량으로, 호재성 공시 이후 일주일만에 나온 의무보유 해제 안내공시인 만큼 차익 실현 가능성에 대한 논란이 일고 있다. 오버행 리스크 역시 점증하고 있다.
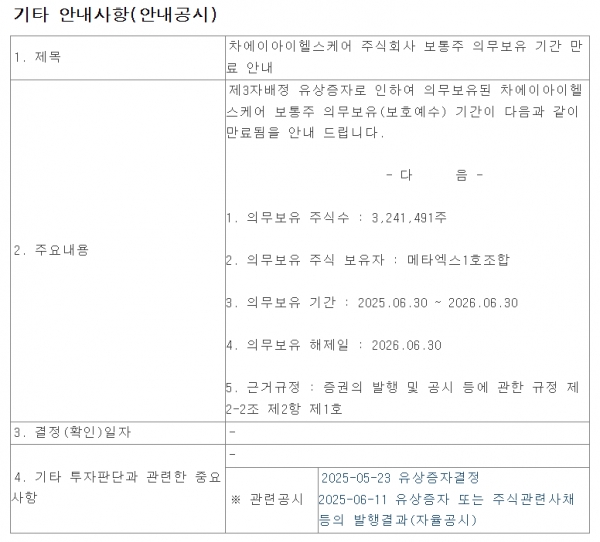
29일 업계에 따르면 메타엑스1호조합이 보유한 보통주 324만1491주 의무보유 기간은 2025년 6월 30일부터 2026년 6월 30일까지다. 324만1491주는 5월 28일 기준 자사주를 제외한 차AI헬스케어 발행주식 수 1819만3485주의 17.81%다. 30일부터 언제든 물량이 쏟아질 수 있어 주가 상승을 제한하는 요인으로 작용할 가능성이 높다.
메타엑스1호조합은 차AI헬스케어 최대주주로, 차케어스 지배를 받는 곳이다. 지난해 말 기준 차케어스에 대한 차바이오텍 지분율은 46.49%다. 업계에서는 호재성 공시 이후 다가온 의무보유 해제 기간에 최대주주 지분이 포함된 물량이 차익실현에 나설 가능성을 점치고 있다.
공급 계약은 의무보유 기간이 만료되기 일주일 전 공시됐다. 22일 공시에 따르면 이번 공급 계약 규모는 지난해 연결 기준 차AI헬스케어 매출 73억원의 720%에 달한다. 1년차 50억→2년차 85억→3년차 125억→4년차 130억→5년차 136억원 등 연도별 수령액을 합산한 금액이다. 공시 이후 5760원 수준이던 주가는 30% 가까이 오른 7500원을 기록한 뒤 24일 장중 한 때 9120원을 웃돌며 52주 신고가를 기록했다.
닛쇼메디컬, 차AI헬스케어 지분 35.4% 사모펀드가 운영
지난해 매출의 720%에 달하는 공급 계약이지만 불확실성은 남아있다. 계약 파트너사 닛쇼메디컬은 최근 차AI헬스케어가 모회사 차바이오텍으로부터 지분을 양도받은 사모펀드가 인수한 기업으로, 재무 체력을 평가하기에는 이른 시기여서다. 차AI헬스케어는 사업 운영 다각화를 위해 202억원을 들여 사모펀드 '인빅터스재팬헬스케어펀드제1호' 지분 35.4%를 인수한다고 18일 공시했다.
닛쇼메디컬을 지배하는 '인빅터스재팬헬스케어펀드 제1호'의 5월 31일 기준 매출은 120만원, 당기순손실은 127만원을 기록했다. 자본금은 자본총계와 동일한 565억원이다. 3월에 신규 설립된 만큼 일본 최대 탈모 클리닉 유통망을 보유한 펀드로서의 이익 체력은 검증 전 단계라는 평가다.
이 사모펀드는 닛쇼메디컬을 인수한 펀드로, 이번 거래에 따라 차바이오텍이 기존에 보유했던 사모펀드 지분 200억좌는 차AI헬스케어로 양도됐다. 사실상 모회사의 투자금 회수 통로로 활용된 펀드 생태계의 내부 거래라는 지적이 나오는 배경이다.
닛쇼메디컬이 자체 영업활동을 하는 기업이기보다 중간지주사 격인 병원경영지원회사(MSO, Management Service Organization)라는 점도 이익 가시화의 불확실성에 힘을 싣는다. 닛쇼메디컬 대표이사는 인빅터스 프라이빗에쿼티 아시아(인빅터스 PEA) 대표를 맡고 있는 오홍재 대표다. 일본 의료 당국의 규제 리스크도 얽혀 있어 실질 이익이 닛쇼메디컬에 쌓이기까지는 시간이 걸릴 것이라는 관측이다.
이와 관련 차AI헬스케어 측은 "인빅터스재팬 펀드를 구성하고 있는 주요 조합원들은 국내 유수의 공신력 있는 금융회사로 이뤄져 있어 자금력과 신뢰성을 충분히 인정받고 있다"며 "펀드의 회수가능성을 면밀히 검증한 후 지분을 취득했다"고 밝혔다.
엇갈리는 주주 반응...불확실성 해소 관건
소액주주 사이에서도 공급 계약에 대한 반응이 엇갈린다. 대규모 공급 계약에 차AI헬스케어 현금이 투입된 만큼 미래 성장성을 확보했다는 입장이다. 향후 차케어스와 차AI헬스케어가 합병하게 되면, 디지털헬스케어 솔루션 등 알짜 사업을 차AI헬스케어에 몰아주며 기업 가치가 높아질 수 있을 것으로 보고 있다.
한 소액 주주는 "닛쇼메디컬과의 공급계약을 통해 단순 화장품 회사에서 아시아 디지털 헬스케어 플랫폼으로 포지셔닝하려는 그림"이라며 "차헬스케어와의 합병 가능성을 감안하면 차케어스의 자회사 차AI헬스케어의 지분가치를 높혀야 유리하다"고 밝혔다. 차AI헬스케어 역시 이번 공급 계약이 기존에 영위해 온 기존 화장품 사업의 유통망 확장과 매출 다각화를 위한 결정이라는 입장이다.
닛쇼메디컬 재무 체력에 대한 불확실성이 높은 만큼 차AI헬스케어 자본이 모회사의 고위험 투자금에 전용됐다고 보는 시각도 존재한다. 전환사채, 유상증자를 통해 주주와 시장으로부터 조달한 신사업 실탄 350여억원이 상위 계열사들의 현금 확보 창구로 쓰이면서 당장 쓸 수 있는 현금은 32억원 수준으로 급감했기 때문이다.
여기에 메타엑스1호조합 보통주 324만주의 보호예수가 해제되면 주가 하방 압력, 잠재 매물(오버행) 부담과 맞물려 추가 부담이 커질 수 있다. 사명이 제이준코스메틱이던 시기부터 차AI헬스케어를 보유 중이던 다른 주주는 "제이준코스메틱 시기부터 주가 관리를 하지 않는 기업"이라며 "공급계약 체결 후 주가가 다시 제자리로 돌아온 것만 봐도 향후 전망을 점칠 수 있다"고 지적했다.
차AI헬스케어 측은 "32억원을 크게 웃도는 수준의 안정적인 현금을 보유하고 있다"며 "현재는 별도의 추가 재원 마련 계획을 검토하고 있지 않다"고 밝혔다. 오버행 우려에 대해선 "지난해 6월 유상증자 발행분에 대한 법적 의무보유 기간이 만료된 데 따른 절차일 뿐"이라며 "최근 체결된 공급계약과는 무관한 사항"이라고 덧붙였다.
민보영 기자 real@greened.kr
