

임상 불확실성·높은 변동성 등 자회사 리스크 상존
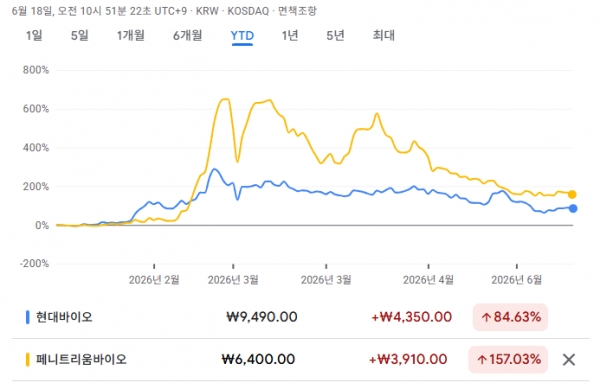
[녹색경제신문 = 민보영 기자] 현대바이오사이언스(이하 현대바이오)가 자회사 페니트리움바이오사이언스(이하 페니트리움)의 유상증자에 참여하기 위해 전환사채(CB)를 발행했다. 지난해 기존 CB를 발행하며 최근 3년간 10차례 이상 투자주의 등 시장경보 조치를 받았던 페니트리움 주식을 채권은행에 담보로 제공한 만큼, 증자 납입 이후 하방 압력으로 반대매매 가능성도 상존한다는 지적이다.
18일 업계에 따르면 현대바이오는 최근 기명식 보통주 98만주 규모의 제12회차 사모 전환사채 100억원을 발행했다. 표면이자율은 0.0%, 만기이자율은 4.0%다. 자금 사용 목적은 '타법인 증권 취득'으로, 자회사 페니트리움의 유상증자 청약 대금으로 투입된다. 현재 주주배정 후 실권주 일반공모가 진행 중이어서 발행가액은 확정되지 않았다. 투자자는 토러스엔엑스피사모투자 합자회사다.
이번 12회차 CB의 매도청구권(콜옵션) 행사 시작일은 2027년 6월 23일, 종료일은 발행 후 15개월 뒤인 2027년 9월 23일이다. 이 기간 중 매월 23일마다 총 네 차례에 걸쳐 콜옵션을 행사할 수 있다. 현대바이오가 행사할 수 있는 콜옵션 한도는 사채 발행가액의 11.6669% 이내로 제한된다. 반면 투자자의 조기상환청구권(풋옵션)은 발행 후 18개월이 경과한 2027년 12월 23일부터 3개월마다 원금 상환을 요청할 수 있도록 설정됐다.
4개월 안에 찾아올 2차례 '반대매매' 시나리오
현대바이오는 지난해 9월 24일 150억원 규모 제11회차 CB를 발행하며 상상인저축은행 등에게 페니트리움 주식 900만주를 담보로 제공했다. 8월 13일 페니트리움의 739억원 유상증자 대금 납입된 후 8월 말 신주 물량이 상장되면, 자회사 주가 하락으로 현대바이오가 저축은행에 맡겨둔 담보가치가 하락하며 담보유지비율을 밑돌 가능성이 높아진다. 통상 사모 CB 담보 계약의 담보유지비율은 110% 수준이다.
주가가 담보유지비율을 현저히 밑돌 경우 현대바이오가 맡긴 페니트리움 주식에 대해 저축은행이 '반대매매'에 나설 수 있다. 현대바이오 주가 하락과 자회사 지배력 약화를 부르는 직접적인 요인이다. CB 발행으로 약 98만주의 잠재적 매물이 추가되며 현대바이오 주가 하방 압력도 함께 높아지는 구조다.
약 4개월 뒤인 10월 2일은 11회차 CB의 전환청구 기간이 시작되는 날이다. 10월 이후 현대바이오 주가가 전환가액 5804원을 웃돌아 투자자들이 차익 실현에 나설 경우, 현대바이오 주가는 추가로 하락할 유인이 높아진다. 현대바이오가 방어하지 않으면 저축은행은 묶어뒀던 페니트리움 담보 주식까지 시장에 강제 매각하는 2차 반대매매로 이어질 수 있다.
페니트리움 주가는 5월 6일 739억원 실권주 일반공모를 발표한 후 9670원의 하한가를 기록했다. 6월 17일에는 불응성·재발성 고형암 대상 펨브롤리주맙 병용요법의 1상 임상시험계획이 식품의약품안전처로부터 변경 승인을 받았다는 내용의 호재성 공시를 발표했지만 주가는 별다른 반응 없이 내리막길을 걸었다. 18일 현재 한 달 전보다 23.49% 하락한 6430원에 거래되고 있다.
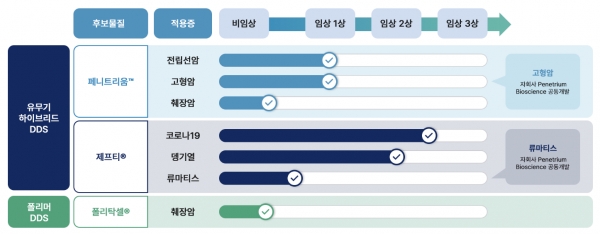
하반기 류마티스 관절염 치료제 파이프라인의 한국·미국·영국 등 임상 2상의 IND 신청이 예정돼 있지만, 유증 발표의 여파가 이어지는 가운데 바이오섹터 투심도 회복되지 않고 있어 난항이 있을 것이라는 전망이 주를 이룬다.
IP 거래·임상실패 '리스크' 돌려막기 현재진행형
현대바이오가 페니트리움 유상증자 100% 청약에 나선 데는 자회사 완전자본잠식 상태를 막고 관리종목 지정 위기를 피하기 위해서라는 해석이 지배적이다. 다만 이 과정에서 본업 체력이 약화한 페니트리움의 리스크까지 떠안을 수 있어 주의가 요구된다. 페니트리움 인수 과정에서 페니트리움에게 전가했던 인수합병 비용을 다시 현대바이오가 떠안는 구조여서다.
현대바이오는 페니트리움 인수 당시 인수대금 310억원 중 180억원을 저축은행 차입으로 충당하고, 나머지 자금 부담은 코로나19 치료제 후보물질 '제프티'의 항암제 적응증 전용실시권을 페니트리움에 91억원에 매각해 곧바로 회수하는 방식을 취했다. 이 지식재산권(IP) 거래 대금은 지배구조 최상단에 있는 비상장사 씨앤팜으로 흘러 들어갔다. 씨앤팜이 현대바이오로부터 특허권·실시권 대가 명목으로 확보한 금액은 총 690억원이다.
페니트리움이 양수한 91억원의 전용실시권은 미래 경제적 효익을 확정하기 어렵다는 이유로 회계상 전액 경상연구개발비로 비용 처리됐다. 2023~2025년 연결 기준 매출이 138억원에서 93억원으로 줄어드는 동안 임상시험 대행용역(Clinical trial) 등 본업인 임상시험수탁(CRO) 사업 매출도 89억원에서 39억원으로 반토막났다. 같은 기간 경상연구개발비 역시 6억원에서 21억원으로 3배 넘게 늘어나는 등 자본 훼손은 더욱 심화하는 상태다.
지난해 CB 주식전환 등을 통해 부채 107억원을 줄이고 자본을 확충해 법인세비용차감전계속사업손실률을 42.83%까지 낮췄지만 누적 적자에 따른 자본잠식 우려는 해결되지 않고 있다. <녹색경제신문>은 현대바이오에 페니트리움 임상 성공 가능성과 반대매매 발생 우려 등에 대해 질의했지만 답을 얻을 수 없었다.
민보영 기자 real@greened.kr

별걱정을 다한다.
아주 만들어서 짜내느라 머리좀 아팠겠다.
소설을 써라