

‘제프티’ 이름만 바꿔 계열사 이전…91억 실시권 거래
씨앤팜 특허권료 690억 챙길 동안 상장사는 유증 반복
최대주주 수혜 집중에 계열사 적자…비용부담은 주주전가
[녹색경제신문 = 박준형 기자] 페니트리움바이오가 738억원 규모의 유상증자를 추진 중인 가운데 최대주주 씨앤팜의 특허와 IP(지식재산권) 사업 구조에 상장 계열사들이 동원되고 있다는 지적이 나온다.
페니트리움바이오의 재무 악화에 결정적 영향을 준 항암치료제 후보물질 페니트리움은 사실상 코로나19 치료제로 개발되던 제프티와 동일한 파이프라인이다. 현대바이오가 이미 씨앤팜에 수백억원을 지급하고 공동개발 중이던 물질의 적응증과 명칭만 바꿔 다시 계열사에 이전한 셈이다.
시장에서는 씨앤팜에서 현대바이오를 거쳐 페니트리움바이오로 이어지는 구조에 주목하고 있다. 특허와 지식재산권 가치는 수익성이 입증되기 전부터 최대주주인 씨앤팜 측에 귀속되는 반면 연구개발 비용과 손실 부담은 상장 계열사와 기존 주주들이 떠안는 구조라는 지적이다.
제프티 외주화 논란에 R&D 부담 떠안은 계열사
19일 금융감독원 전자공시에 따르면 페니트리움바이오는 지난 2024년 현대바이오와 페니트리움 관련 전용실시권 계약을 체결했다. 페니트리움은 과거 현대바이오가 최대주주인 씨앤팜과 공동개발에 나섰던 코로나19 치료제 제프티와 동일한 플랫폼 기술 기반이다. 현대바이오는 해당 물질의 적응증 중 항바이러스 영역은 제프티라는 명칭을, 항암제 관련 영역은 페니트리움이란 명칭을 사용하고 있다.
시장에서는 현대바이오가 항암제 관련 개발권을 페니트리움바이오로 이전하면서 임상 실패 위험과 연구개발 부담 상당 부분을 계열사로 넘긴 것 아니냐는 해석도 나온다. 실제 임상 개발 비용은 페니트리움바이오가 전액 부담하는 반면 현대바이오는 계약금과 마일스톤, 경상기술료를 안정적으로 확보하는 구조다.
현대바이오는 페니트리움 관련 계약금 명목으로 반환의무가 없는 91억원을 받았으며 임상 단계별 성과에 따라 최대 165억원 규모의 마일스톤을 수취하게 된다. 상업화 이후에는 관련 매출액의 최대 10%를 경상기술료로 받는 조건이다.
계열사 자금의 종착지된 비상장 지배주주 씨앤팜
특허권 구조를 통한 상위 계열사로의 수익 집중은 현대바이오와 씨앤팜의 관계에서 더욱 명확해진다. 현대바이오가 페니트리움바이오로부터 수취한 계약금 91억원은 사실상 대부분 씨앤팜으로 흘러갔다. 당초 현대바이오는 제프티 공동개발 명목으로 30억원을 씨앤팜에 지급했다. 이후 전용실시권 계약을 추가하며 계약금은 50억원으로 증액됐고 지난해 4월에는 95억원으로 다시 불어났다. 구조상 현대바이오 역시 중간 수취자 역할에 가깝다는 평이다.
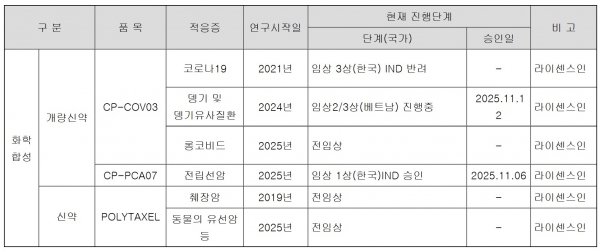
제프티 관련 추가 계약도 잇따랐다. 현대바이오는 지난해 제프티의 롱코비드 치료제와 전립선암 항암제 실시권 명목으로 총 100억원을 씨앤팜에 지급했다.
씨앤팜이 현대바이오로부터 제프티 관련 특허권 및 실시권 대가로 확보한 금액만 195억원이다. 여기에 비타브리드CG 170억원, 폴리탁셀 췌장암 적응증 280억원, 폴리탁셀 동물용 45억원 등 현대바이오가 씨앤팜에 특허권 사용 대가로 지급한 금액은 총 690억원에 달한다.
결국 씨앤팜이 보유한 특허권이 현대바이오와 페니트리움바이오를 거치며 반복적으로 거래되는 동안 상장사 자금이 지식재산권 대가 명목으로 지배주주에게 지속 유출되는 구조라는 지적이 설득력을 얻는다.
특허권료는 씨앤팜으로 유상증자와 적자는 상장사 몫
씨앤팜의 특허권 거래로 상장 계열사 자금 수백억원이 유출됐지만 현재까지 뚜렷한 상업화 성과는 제한적이다. 95억원이 투입된 제프티의 코로나19 적응증 국내 임상3상은 임상시험계획이 식품의약품안전처에서 반려됐고 85억원이 투입된 페니트리움 전립선암 적응증은 지난해에야 임상 1상 단계에 진입했다. 총 325억원이 투입된 폴리탁셀은 2019년 이후 여전히 전임상 단계에 머물러 있다.
페니트리움바이오가 실시권을 가져간 유방암과 폐암 관련 임상은 지난해 임상 1상이 승인됐으며 미국 내 임상 2상은 아직 신청도 이뤄지지 않았다.
현대바이오의 지난해 매출 대부분은 신약개발이 아닌 화장품 사업에서 발생했다. 전체 매출 35억원 가운데 93% 수준인 약 33억원이 화장품 매출이었다. 지난 2024년 화장품 외 기타 매출 비중이 62%인 93억원을 기록했으나 이는 제프티 관련 실시권 양도에 따른 일회성 매출 91억원을 제외하면 실제 비중은 1.5%에 그친다.
특허권 거래를 통해 상위 지배주주로 수익이 이전되는 동안 임상 실패 가능성과 연구개발 비용 부담은 대부분 상장 계열사와 일반 주주들에게 전가되고 있다.
현대바이오는 지난해 2월 운영자금 및 채무상환 목적으로 858억원 규모의 주주배정 유상증자를 실시했으며 페니트리움바이오는 최근 738억원 규모의 주주배정 유상증자를 추진 중이다. 반면 씨앤팜은 특허권 사용 대가로 수백억원의 현금을 챙겼다.
금융투자업계 관계자는 “특허권을 활용해 하위 상장 계열사에 연구개발 리스크와 재무 부담을 집중시키는 반면, 상위 지배주주는 특허권료와 기술료 형태로 수익을 확보하는 구조가 반복되고 있다”며 “결국 반복되는 유상증자와 자금 공백 부담까지 기존 주주들에게 전가되는 형태”라고 지적했다.
박준형 기자 insight@greened.kr
