

독과점 우려 및 인수 금액 조달은 문제... 고정익·회전익 분할 매각설 등 거론
[녹색경제신문 = 박성진 기자]
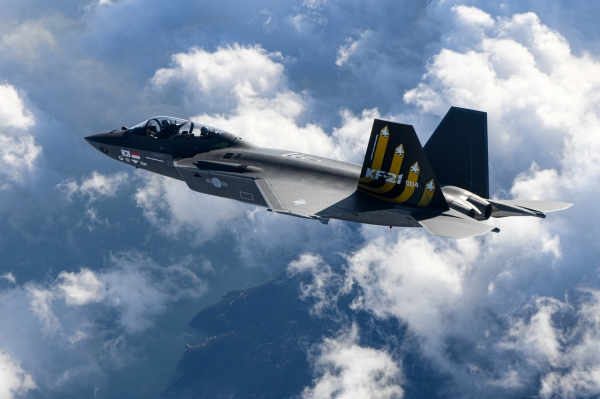
한화에어로스페이스가 단순 투자를 넘어 ‘경영 참여’를 목적으로 KAI 지분을 확보하고 나서면서 업계의 관심이 쏠리고 있다. 특히 잠잠했던 한국항공우주산업(KAI)의 민영화 이슈와 더불어 대한민국 방위산업의 지형을 바꿀 역대급 빅딜이 가시화되고 있다는 분석이다.
지난 5일 금융감독원 전자공시시스템에 따르면 한화에어로스페이스는 KAI 지분 5.09%를 확보하며 보유 목적을 기존 ‘단순 투자’에서 ‘경영 참여’로 전격 변경했다. 이어 연말까지 5,000억 원 추가 투입해 지분율을 8% 수준까지 끌어올릴 것으로 보인다.
이에 시장은 한화가 지분 5% 이상을 확보하며 목소리를 내기 시작한 것은 향후 정부(한국수출입은행)가 보유한 경영권 지분 매각 시 우위를 선점하겠다는 전략적 포석이라는 해석이 지배적이다.
만약 한화가 KAI 지분을 더 인수하면, 기존 육군(K9 자주포, 레드백)사업영역과 해군(한화오션 함정) 사업 분야에서 글로벌 경쟁력을 갖춘 한화가 공군의 핵심인 완제기 제작 능력(KF-21, FA-50)까지 손에 넣게 되면서 전 영역을 아우르는 글로벌 거대 방산 기업이 탄생할 수 있다.
다만, 독과점 논란과 천문학적인 인수 비용은 변수다. 한화는 이미 지상 방산의 K9 자주포와 해양 방산의 한화오션을 보유하고 있어, KAI의 완제기 제조 능력까지 더해질 경우 국내 무기 체계 전 영역을 사실상 독점하는 ‘방산 거대 공룡’이 탄생하게 된다.
이러한 수직 계열화는 한화가 엔진과 레이더 등 핵심 부품부터 완제기 제작까지 모두 장악하게 하면서, LIGD&A과 같은 타 경쟁사의 부품 채택을 배제하거나 가격을 조정하는 등 시장의 공정한 경쟁 생태계를 위축시킬 수 있다는 우려가 제기된다.
또한, 현재 KAI 주가 등을 고려할 때, 정부 관리 지분인 수출입은행 지분(26.41%, 약 2,574만 주)을 확보하기 위해서는 최소 4조 6,300억원에 경영권 프리미엄까지 포함해 약 7조원 가량의 실탄이 필요할 것으로 추산되면서, 재무적 부담이 적지 않은 상황이다.
이 때문에 일각에선 몸값이 너무 높아진 KAI를 통째로, 한꺼번에 매각하기보다 고정익(전투기 등)과 회전익(헬기 등) 부문을 나누어 파는 시나리오 등 여러 대안들도 조심스럽게 거론되고 있다.
이는 특정 기업의 독과점을 완화하면서, 매각 가능성을 높이려는 고육지책으로 풀이되지만, 기체 설계와 제조 인프라가 얽혀 있는 항공 산업 특성상 효율성 저하를 초래할 것이라는 반론도 만만치 않다.
업계 관계자는 이에 대해 “한화의 경영 참여 선언으로 KAI 민영화 이슈가 또다시 부각되고 있다. 아직 민영화를 논할 단계는 아니지만, 향후 국가 전략 자산의 민간 이양에 따른 특혜 시비와 독과점 우려를 어떻게 불식시키느냐가 매각 과정의 핵심 쟁점이 될 것”이라고 전망했다.
박성진 기자 lycaon@greened.kr
