

강화되는 상장유지 조건 충족 여부 눈길
[녹색경제신문=박한솔 기자] 식품의약품안전처 지정 자격 만료로 5개월간 영업이 사실상 중단된 에스엘에스바이오가, 적자전환과 매출 반토막이라는 성적표를 받아든 후 건강기능식품 시장 진출을 선언했다.
에스엘에스바이오는 2007년 설립된 의약품 품질관리 및 신약개발지원 전문기업이다. 식약처로부터 지정받은 의약품 품질검사기관으로, 제약사들의 의약품 품질시험을 수탁 수행하는 것이 핵심 사업이다. 2023년 10월 코스닥 시장에 이전상장했다.
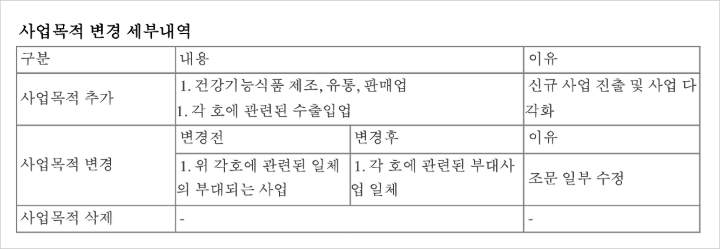
회사는 오는 27일 정기 주주총회에서 '건강기능식품 제조·유통·판매업' 및 '관련 수출입업'을 사업목적에 추가하는 정관 변경안을 상정한다고 밝혔다. 회사 측은 변경 이유를 "신규 사업 진출 및 사업 다각화"라고 설명했다.
그러나 타이밍이 예사롭지 않다. 지난해 연간 매출은 전년 대비 52.4% 감소했고 영업손실은 41억5400만원에 달했다. 식약처 의약품 품질검사기관 지정 만료로 약 5개월간 주력 사업이 멈춘 결과다.
취약한 매출 구조가 위기를 키웠다. 지난해 3분기 누적 기준 전체 매출 36억4286만원 중 의약품 품질관리 매출이 35억2528만원으로 96.7%를 차지했다. 매출 사실상 전부를 단일 사업에 의존하는 구조에서 시험기관 자격 하나가 끊기자 회사 전체가 흔들렸다.
충격은 하반기에 집중됐다. 1분기 17억5400만원, 2분기 15억9200만원이었던 분기 매출은 3분기 2억9600만원, 4분기 3억4100만원으로 급전직하했다. 하반기 매출 합계는 6억3700만원에 그쳤다.
손익 구조도 1년 만에 뒤집혔다. 2024년 영업이익 2억8760만원은 지난해 41억5400만원 영업손실로, 당기순이익 3억3560만원은 57억6350만원 순손실로 돌아섰다. 법인세비용차감전계속사업손실은 53억7980만원이었다.
2023년 90억2300만원이었던 연 매출은 2024년 83억7100만 원, 지난해 39억8400만 원으로 2년 새 56% 쪼그라들었다. 자기자본(67억7800만 원)이 자본금(76억7400만 원)을 밑돌며 자본잠식률 11.7%를 기록했다.
한국거래소는 같은 날 "감사보고서에서 최근 분기 매출 3억원 미만, 최근 반기 매출 7억원 미만이 확인될 경우 상장적격성 실질심사 사유가 추가될 수 있다"고 경고했다. 회사는 이미 지난해 10월 실질심사 대상에 올라 오는 8월 31일까지 개선기간을 부여받은 상태다.
한 경영 컨설팅 전문가는 7일 〈녹색경제신문〉과의 서면 질의에서 "사업 다각화가 전략적 확장인지, 생존을 위한 선택인지는 확장의 방향과 맥락에서 구분할 수 있다"며 "본업 수익 하락을 보완하기 위해 기존 사업과 연결되지 않은 분야로 급하게 확장하는 경우라면 생존형 다각화의 성격이 강하다"고 말했다.
또한 익명을 요구한 바이오업계의 한 관계자는 같은 날 본지와의 서면 질의에서 "단기 이익을 위해 핵심 사업 인프라에서 손을 떼면 본업 경쟁력 회복은 더 멀어진다"며 "한번 약해진 사업 기반은 되살리기 어렵다"고 지적했다.
이에 대해 김승민 에스엘에스바이오 재경팀장은 본지와의 통화에서 "건강기능식품 사업은 2024년부터 준비해온 사항"이라며 "올해 하반기 사업 시작을 목표로 인력과 조직 구성을 완료했다"고 밝혔다.
상장적격성 실질심사 개선기간 내 매출 회복 가능성에 대해서는 "충분히 가능하다고 본다"고 답했다. 다만 2024년 한 해 동안 건강기능식품 관련 매출은 전무했으며, 해당 사업은 이번 주주총회를 통해 처음으로 정관에 추가되는 상황이다.
다만 코스닥 상장 유지 문턱이 갈수록 높아지고 있어 상장 유지 여부에는 촉각이 쏠린다. 코스닥 시가총액 상장폐지 기준은 올해 1월 기존 40억 원에서 150억 원으로 상향됐으며, 2027년 200억 원, 2028년 300억 원으로 단계적으로 강화된다. 매출액 기준도 현행 30억 원에서 2027년 50억 원, 2028년 75억 원, 2029년 100억 원으로 단계적으로 높아진다. 지난해 매출 기준이라면 2027년 상장 유지는 힘들어진다.
박한솔 기자 lycaon@greened.kr
