

자본잠식 등 재무구조 악화 와중 지분 축소
[녹색경제신문 = 민보영 기자] 핵심 사업매출은 늘었지만 이익의 질은 개선되지 않는 가운데 의료기기 개발기업 다원메닥스의 박선순 대표 보유주식이 대폭 줄어들면서 박 대표의 책임경영 의지에 의문부호가 붙고 있다.
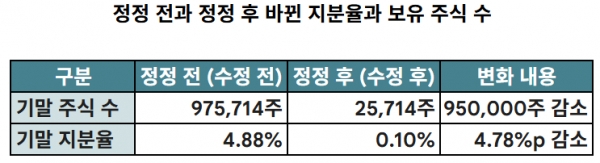
16일 금융감독원 전자공시에 따르면 다원메닥스는 12일 정정공시를 통해 박 대표의 다원메닥스 보유주식이 9월 30일 기준 97만5714주(4.88%)에서 2만5714주(0.1%)로 4.78%포인트 낮아졌다고 밝혔다.
공시에 따르면 박 대표는 지난 1월 최대주주 관계사 임직원에게 3만주, 특수관계인 노세훈 씨에게 7만주를 매도했다. 2월과 4월에는 관계사 임직원에게 1만4286주를 증여하고, 총 18만주를 매도했다. 8월에는 배우자에게 95만주를 증여해 현행의 2만5714주가 됐다.
다원메닥스 최대주주는 여전히 577만5000주(28.9%)를 쥔 다원시스다. 박선순 개인과 다원시스가 각각 4.88%, 28.9%를 보유, 특수관계인을 구성하던 때를 비교하면 박 대표 개인의 존재감이 옅어진 셈이다. 다원메닥스는 올해 자본금이 자본총계보다 큰 상태를 의미하는 '자본잠식' 상태여서, 대표 개인의 지분 축소는 사업 손실의 부담 주체에 대한 시장의 의문을 키울 수 있다.
그 사이 다원메닥스의 핵심 사업인 중성자 조사장치 사업의 채산성은 개선되지 않고 있다. 판매관리비 등 비용 지출이나 영업손실 규모는 불어나고 있지만 매출 증가 속도는 정체되거나 현저히 적은 수준에 머물러서다.
2015년 9월 설립된 다원메닥스는 암 치료용 중성자 조사장치를 만드는 의료기기 기업이다. 중성자 조사장치는 원자로나 중성자 발생기에서 생성된 중성자 흐름을 시료, 물질 등에 조사해 붕소중성자포획치료(BNCT)와 같은 암 치료에 활용하는 장비다. 중성자 치료기로 식약처로부터 혁신의료기기 지정을 받기도 했다. 주요 연구개발 분야는 BNCT 중성자 발생장치용 가속기 연구개발, BNCT 방사선 측정기술 연구개발 등이다.
재무구조는 갈수록 악화되고 있다. 다원메닥스 사업보고서에 따르면 지난해 말 기준 매출은 1500만원, 2025년 3분기 누적 매출은 3698만 원이다. 같은 기간 판매관리비는 113억 5098만 원에서 76억 9847만 원으로 감소했다. 매출 증가, 판매관리비 감소 추이는 언뜻 보면 수익날 법한 지표의 조합이지만 실상은 이와 거리가 멀다.
2025년 3분기 누적 기준으로 보면 판관비 대비 매출 비중은 0.5% 미만으로 미미한 수준이다. 이 기간 영업손실과 영업활동현금흐름이 각각 -76억 6148만 원, -66억 6880만 원을 기록했다. 이는 판매관리비 감소가 손실 축소나 현금 창출로 이어지지 못했음을 보여준다.
2024년 12월 기준 다원메닥스의 자본금과 자본총계는 각각 99억 8920만 원, 10억 2247만 원으로 부분자본잠식 상태다. 이는 올 3분기 들어 99억 8920만 원, -71억 9358만 원으로 완전 자본잠식 상태로 악화했다. 유동자산은 급격히 줄어드는 반면 부채는 늘어나서다.
유동자산은 2024년 12월 기준 27억 621만 원에서 2025년 3분기 3억 8680만 원으로 쪼그라들었다. 특히 현금 및 현금성자산은 12억 2570만 원에서 1억 7032만원으로, 기타유동자산은 12억 5645만 원에서 1억 3843만 원으로 감소해 사실상 운전자금이 고갈된 상태다.
금융성 채무가 누적되고 상환 부담도 커지면서 부채총계는 171억 2600만 원에서 228억 4542만 원으로 약 57억 원 증가했다. 구체적으로 단기차입금은 136억 원에서 194억 원으로 늘어났다. 기타유동금융부채 역시 10억 1135만 원에서 18억 7577만 원으로 확대됐다. 회사가 단기간에 갚아야 할 빚의 크기가 늘어났다는 뜻이다.
채산성과 재무구조가 동시에 악화되는 상황에서 최고 경영자의 지분 매각을 두고, 주주들의 여론은 악화되고 있다.
모기업 다원시스의 주요 주주는 "다원시스는 핵심 자회사인 다원넥스뷰 등에 대한 지분을 늘리면서 다원시스 지분율은 계속 줄이고 있다"며 "다원메닥스 역시 사업성이 낮다고 판단해 다원시스처럼 지분을 줄이고, 다수 주주에게 리스크를 넘기는 작업의 일환일 수 있다"고 설명했다.
한편, 다원메닥스의 대주주인 다원시스는 최근 철도 차량 납품 지연 문제로 정부 질타를 받기도 했다. 양 사의 대표를 맡고 있는 박 대표는 1996년 다원시스를 설립한 최대주주다. 반도체, 핵융합, 철도차량 전원장치 및 완제품 생산 분야로 사업을 확장하고 2010년 다원시스를 코스닥에 상장시켰다.
정부는 12일 국토교통부 업무보고서에서 다원시스가 철도 차량 납품을 지연시키거나 부실 납품한 사안을 두고 “정부기관이 사기당한 것”이라며 강도 높게 비판했다. 더불어민주당 박용갑 의원실에 따르면 코레일과 다원시스의 ITX-마음 열차 납품 계약 규모는 총 9149억원이다. 다원시스는 이 중 1차 계약물량에 해당하는 2716억원의 납품을 지연하고도 나머지 2,3차 추가 계약을 수주해 논란이 됐다.
<녹색경제신문>은 다원메닥스의 대표이사 지분 감소와 사업 전개와 관련하여 질의하기 위해 다원메닥스 측에 수차례 통화를 시도했으나 연결이 되지 않았다.
민보영 기자 lycaon@greened.kr
