

- DB형은 회사가 선택, DC·IRP는 개인이 운용…구조적 차이 명확
- 실물이전 제도로 상품 경쟁 본격화, 10년 후 1000조 시장 재편
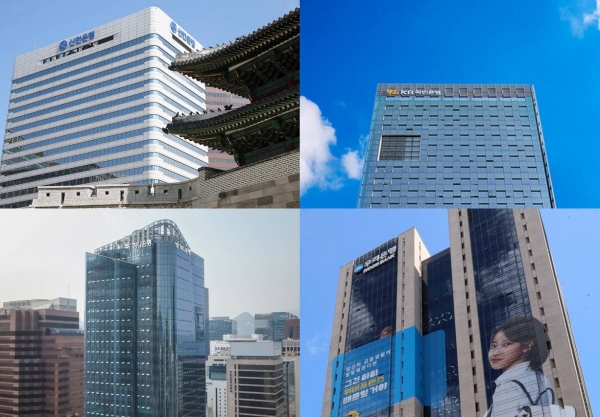
[녹색경제신문 = 나아영 기자] 퇴직연금 시장이 167조원 규모로 성장하면서 은행 간 경쟁이 치열해지고 있다. 국민은행은 'DC형 적립금 1위', 신한은행은 'IRP 적립금 1위', 하나은행은 '증가 속도 1위'를 내세우며 4대 은행이 저마다 '우리가 1위'라고 주장한다. 그러나 DC형 가입자 비율이 52.8%로 절반을 넘었음에도 불구하고, 상당수 투자자가 은행의 평균 수익률을 근거로 금융사를 선택하고 있다. 전문가들은 "DC형은 개인이 직접 상품을 선택하는 구조이기 때문에 은행 평균 수익률은 참고 지표로서 의미가 없다"며 "상품 라인업과 수수료 구조를 중심으로 비교해야 한다"고 지적했다.
27일 금융감독원에 따르면 3분기 4대 은행 퇴직연금 적립금은 전분기 대비 평균 2.7% 증가했다. 각 은행이 강조하는 분야는 다르다. 신한은행(49조원)은 IRP 적립금 1위를, 국민은행(45조원)은 DC형 적립금 1위를 내세우고 있으며, 하나은행(44조원)과 우리은행(29조원)은 전분기 대비 증가율을 강조하고 있다.
퇴직연금은 크게 DB형(확정급여형)과 DC형(확정기여형)으로 나뉘는데, 두 유형의 구조가 근본적으로 다르다. DB형은 회사가 퇴직금을 은행에 맡기고 은행이 운용 책임을 진다. 회사가 정해준 금융사를 개인이 바꿀 수 없고, 은행의 수익률이 곧 가입자의 수익률이 된다. 반면 DC형과 IRP(개인형퇴직연금)는 개인이 직접 금융사를 고르고 상품을 선택한다. 은행은 상품 리스트만 제공할 뿐, 수익은 온전히 개인 투자 판단에 달려 있다. 2024년 말 기준 DC형 가입자 비율은 52.8%로 DB형(44.4%)을 역전했다. 절반 이상이 개인 운용형인 상황에서 은행들이 홍보하는 평균 수익률은 DB형 고객에게만 참고 지표가 된다.
각 은행은 저마다 1위를 주장한다. 국민은행은 "DC형 적립금 15조원으로 2010년부터 15년째 전 금융권 1위"를, 신한은행은 "IRP 적립금 18조원 1위"를, 하나은행은 "전분기 대비 증가율 3.3%로 4대 은행 중 최고"를 내세운다. 우리은행도 "비대면 IRP 가입 시 운용·자산관리 수수료 전액 면제"를 강조하며 경쟁에 뛰어들었다. 하지만 전체 시장에서 1위를 차지한 은행은 없다. 각 은행이 자신의 강점 분야만 부각하는 '쪼개기 마케팅'을 펼치고 있는 것이다.
은행들이 수익률 자랑에 열을 올리는 동안, 실제 퇴직연금 자금은 증권사로 빠르게 이동하고 있다. 금융감독원에 따르면 3분기 증권업권 퇴직연금 적립금은 7조1290억원 늘어난 반면, 은행업권 증가액은 5조6884억원에 그쳤다. 증권사로의 자금 이동은 단순히 수익률 때문이 아니다. 금융감독원 분석 결과, 미래에셋증권으로 이동한 2조7860억원의 85%가 DC형과 IRP 자금으로 집계됐다. DC형 가입자들이 은행의 제한된 상품 라인업에서 벗어나 증권사의 다양한 투자 상품을 찾아간 것이다. 증권사 약진의 핵심은 압도적인 상품 라인업 차이다. 은행권 최다인 신한은행 ETF 216종 중 해외주식형은 42종(19%)에 불과한 반면, 미래에셋증권 600종 중 해외주식형은 284종(47%)에 달한다. ETF뿐 아니라 펀드, 리츠, 원리금 보장형 상품까지 포함하면 격차는 더욱 벌어진다.
전문가들은 퇴직연금 금융사 선택 시 가입 유형 확인부터 시작해야 한다고 조언한다. DB형이라면 회사가 계약한 금융사를 바꿀 수 없지만, DC형과 IRP는 투자 성향에 따라 금융사를 고를 수 있다. 안정형 투자자는 원리금 보장형 수익률이 높은 은행이 유리하다. 은행의 원리금 보장형 수익률은 연 3.0~3.5% 수준으로 증권사(2.5~3.0%)보다 높다. 반면 적극형 투자자는 상품 라인업이 많은 증권사가 적합하다. 미래에셋증권 ETF 600종은 신한은행 216종보다 선택지가 3배 가까이 많다. 각 금융사는 수수료 경쟁에도 나섰다. 우리은행은 비대면 IRP 가입 시 수수료를 전액 면제하고, 신한은행은 IRP 수수료 면제 기준을 완화했다. 하나은행은 카카오톡으로 포트폴리오를 받아보는 'MP 구독서비스'를 운영한다.
업계에서는 DC형 비중이 50%를 넘으면서 10년 후 퇴직연금 시장이 1000조원 규모로 성장할 것으로 전망한다. 지난해 11월 도입된 실물이전 제도는 이 같은 변화를 가속화하고 있다. 한 금융권 관계자는 "금융사를 옮길 때 보유 상품을 팔지 않고 그대로 이동할 수 있게 되면서 상품 경쟁력이 시장 판도를 좌우하게 됐다"며 "은행이 DB형 중심의 수익률 홍보에서 벗어나 DC형 가입자를 위한 상품 다양화에 나서지 않으면 증권사에 시장을 내줄 수밖에 없다"고 말했다.
나아영 기자 financial@greened.kr
