

중동분쟁으로 수혜보다가 휴전 소식에 후퇴했지만...
그간 저평가 받아 조정 거치고, 상승여력 충분하단 의견도
[녹색경제신문 = 박성진 기자] 이달 들어 137%나 상승하며 거침없던 풍산의 주가가 이란 이스라엘의 휴전소식에 뒷걸음질 쳤다. 양국의 전쟁 때문에 풍산의 주요 품목인 탄약 수요가 늘어날 것이란 전망에 그간 상승여력을 받았지만, 휴전에 들어가기로 합의하면서 주가는 뒷걸음질 친 것이다.
24일 풍산은 전일보다 7.94% 하락한 125,200원에 장을 마쳤다. 이날 주가하락은 휴전 소식이 전해지면서 방산주에 전반적으로 투자심리가 위축되며 조정에 들어간 것이 원인이다.
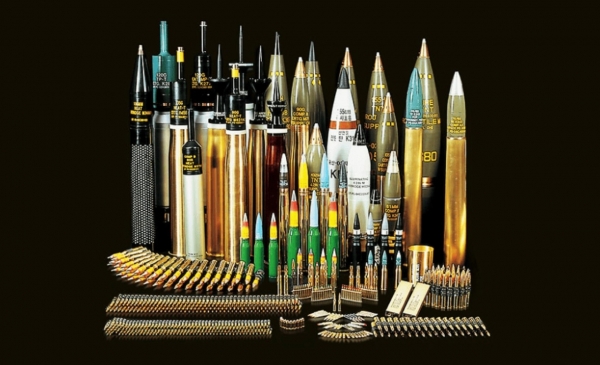
다만, 증권가에서 풍산의 목표주가를 연이어 상향 조정한 것을 두고 중장기적 성장 근거를 지켜봐야 한다는 의견도 나온다.
이재광 NH투자증권 연구원은 “풍산은 지난해에 이어 올해도 고성장을 이어갈 것으로 보인다. 올 2분기 영업이익은 구리 가격마저 큰 변화가 없었던 만큼 전분기 대비 47.5% 증가한 1030억원에 이를 것”이라 전망했다.
다른 방산주와 비교해서도 “여전히 저평가 상태로 판단한다. K-방산 주요 대기업들의 평균 PER(주가수익비율)이 약 30배에 달하지만 풍산은 10배 수준”이라 전했다.
향후 수주 전망도 좋다. 백재승 삼성증권 연구원은 “현대로템의 폴란드 전차 수출 계약에 따라 풍산의 포탄 수주 가능성 역시 높아 긍정적”이라 평가했다.
유안타 증권도 지난 3월 “글로벌 시장에서 방산 제품에 대한 수요가 여전히 높은 가운데 소구경 탄약부터 대구경탄까지 수출 호조가 이어지고 있다. 여기에 신관과 같은 부품에 대한 수요도 발생하며 수출 가능한 방산 제품에 대한 범위를 넓혀 올해 방산분야가 호실적을 이끌어 갈 것”으로 전망했다.
이 같은 이유로, 여전히 풍산의 주가 상승 동력이 있다고 판단하며 삼성증권은 15만원, KB증권은 14만원으로 목표주가를 상향조정했다.
박성진 기자 pol@greened.kr
