

시장 일각선 내재가치, 기술적 재평가 여론 지속도
[인사이트녹경 = 조영갑기자] SK그룹과 대주주 변경이 뒤따르는 콜옵션 계약을 체결한 유일로보틱스에 투자자들의 이목이 쏠린다. 시장 일각에서 제기된 고평가 논란이 도마에 오르면서다.
업계에서는 삼성전자가 1차 투자 이후 2년 만에 콜옵션 인수를 결정하면서 계열사로 편입한 레인보우로보틱스 사례처럼 SK그룹 역시 유일로보틱스 대주주로 올라설 가능성을 점치고 있다.
다만 내재가치 대비 과열된 투심, 물류자동화 로봇 레퍼런스 등을 이유로 '오버밸류'라는 반론도 만만치 않다. 타 대기업의 사례처럼 헤드쿼터가 투자 주체로 나선 것이 아니라 미국법인 출자를 택했다는 점 역시 기술력에 대한 공인이 완료되지 않았다는 준거로 제시된다.
14일 금융감독원 전자공시에 따르면 유일로보틱스는 최근 2대주주인 SKBA(SK온 미국법인·SK Battery America)와 주주간 계약을 체결하고, 현 대주주 김동헌 대표가 보유한 지분 중 23%를 주당 2만8000원에 인수할 수 있는 콜옵션 계약을 체결했다. SKBA는 글로벌 주요 배터리 셀 메이커인 SK온의 미국법인이다. 현재 유일로보틱스의 주가 수준(7~8만원)을 감안하면 향후 훌륭한 투자 포석이 될 수 있다는 평가가 나온다.
SKBA는 지난해 6월 유일로보틱스의 유상증자에 참여, 367억원을 투입해 154만3087주를 인수하고 유일로보틱스의 2대주주(13.47%)로 등극한 바 있다. 이어 올해 콜옵션 인수(274만주 가량)를 수반하는 계약을 체결하면서 향후 지분율을 36.84%(428만주 가량)으로 확대할 수 있는 가능성을 터놨다. 양 주주는 콜옵션 행사기간을 체결일로부터 최대 5년 간으로 설정했다.
업계에서는 삼성전자가 레인보우로보틱스 투자 이후 2년 만에 콜옵션 인수를 통해 최대주주로 올라선 점을 들어 SK그룹 역시 비슷한 전례를 밟지 않겠느냐는 예측을 내놓고 있다. 다만, 유일로보틱스가 이른바 대기업향 캡티브(그룹사 내부 수주) 물량을 수주할 수 있을 만한 역량을 확보하는 게 급선무라는 분석도 나온다.
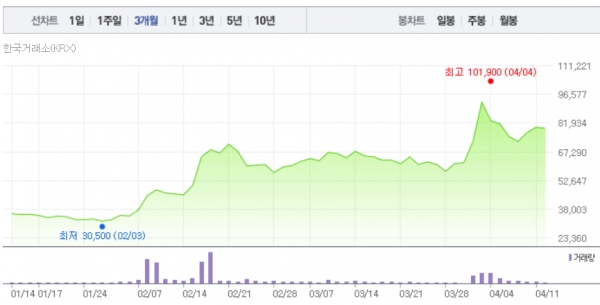
해당 소식이 전해진 후 SK그룹 편입에 대한 기대감을 타고, 유일로보틱스의 주가는 설립 최초로 장중 10만원(4월 4일)을 찍는 등 고공행진을 거듭하고 있다. 하지만 이후 단기차익 물량이 빠지면서 조정을 거쳐 14일 현재 7만9000원 선을 기록하고 있다. 2개월 만에 시가총액만 235% 상승했다. 현재 시총은 9000억원 대 수준이다. 코스닥 로봇주 중 핫한 종목으로 급부상한 셈이다.
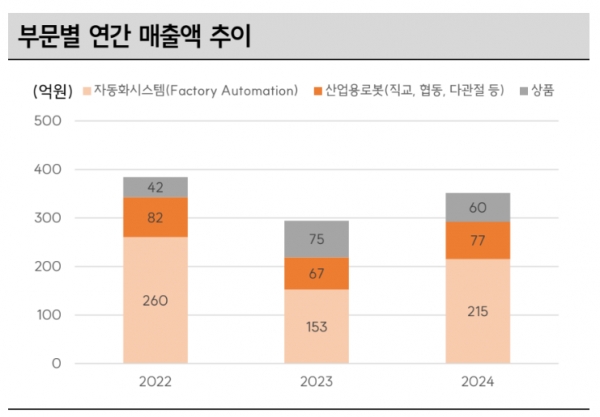
높은 기대감과 별개로 시장 일각에서는 유일로보틱스의 고평가를 지적하기도 한다. 이른바 대기업 로보틱스 흐름에 올라타면서 고유의 내재가치보다 밸류(시총)가 과대평가됐다는 이야기다. 지난해 매출액 352억원, 영업이익 4억원으로 턴어라운드를 기록하기는 했지만, 여전히 300억원 수준에 갇혀 있는 모양새다. 주가의 고평가 준거인 주가순자산비율(PBR) 역시 9.51배 높은 편이다.
여기에 지속적인 순손실(지난해 91억원)이 발생하면서 자기자본이익률(ROE) -13.94%로 유의미한 수치를 내지 못하는 상황이다. 다만, 지난해 SKBA의 유증자금이 대거 보충되면서 현금성자산의 총액(211억원)은 2023년 대비 큰 차이는 없다.
무엇보다 제품 레퍼런스에 대한 지적이 뼈아플 수 있다는 지적이다. 현재 대기업들이 추진하고 있는 스마트팩토리 솔루션의 핵심 디바이스는 AGV, AMR로 불리는 물류자동화 로봇이다. 다관절 로봇, 협동 로봇 역시 스마트팩토리 생산 프로세스의 주요 부분이지만, 팩토리 내부의 혈관 역할을 하는 것은 이송로봇의 역할이 크다.
경쟁사로 꼽히는 타 제조사가 AGV, AMR 기성 제품을 SK그룹의 AI 스마트 팩토리 사업을 전담하는 SK C&C를 통해 공급하고 있는 것과 달리 SK그룹 피투자사인 유일로보틱스는 해당 레퍼런스를 확보하지 못한 상황이다. 현재 SK온과 특정 로봇모델에 대한 테스트를 진행하고 있을 따름이다.
여기에 로봇 자체의 매출 비중도 상대적으로 작다. 지난해 말 기준 유일로보틱스의 총 매출 352억원 중 산업용 로봇 매출은 77억원 가량으로 22% 가량을 차지했다. 오토피딩 등 자동화시스템에서 215억원(61%), 상품에서 60억원(17%)가 발생했다.
유일로보틱스는 FOX SERIES, YTX SERIES 등의 직교로봇과 YMX1600 등의 다관절 로봇, 협동로봇 등을 개발하고 있으며, 자동원료공급장치 오토피딩(Auto-Feeding) 시스템, 스마트 팩토리 솔루션(Link-Factory 4.0) 등도 공급하고 있다. 로봇 제품군 중 가장 큰 비중을 차지하는 직교로봇, 다관절로봇은 고정된 반경 안에서 동작을 하는 시스템이라 AMR 물류자동화 로봇 대비 기술적 수준이 높다고 하기 힘든 제품이다.
투자업계 관계자는 "(유일로보틱스는) 지난해 투자 유치 이후 IR 활동을 이어가면서 향후 SK그룹을 포함해 대기업 물류자동화 시장을 흡수할 거라고 공언을 해왔는데, 아직까지 관련 성과는 미미한 상황"이라고 말했다.
반면 인적 투자는 확대하고 있다. 유일로보틱스는 지난달 삼성전자 종합기술원, 현대로보틱스(전무이사) 출신 노경식 박사를 연구소장으로 영입하고, AMR을 비롯 Physical AI, Humanoid 등에 R&D 투자를 확대하겠다고 밝혔다. 노 소장은 연세대 기계공학과를 졸업하고, KAIST 기계공학(진동제어) 석사, 자동화(로봇비전) 박사학위를 취득한 권위자다. 레인보우로보틱스 식으로 로봇기술을 고도화하겠다는 의도로 읽힌다.
유일로보틱스는 현재 SK온을 대상으로 배터리 공정자동화 관련 테스트 장비를 입고시키고, 퀄테스트(품질인증 전 테스트)를 진행하고 있는 걸로 파악된다. 구체적인 장비의 종류는 공개하지 않았다. 유일로보틱스 관계자는 "가시적인 성과를 앞두고 있는 상황이지만, 테스트를 진행하고 있기 때문에 구체적인 장비의 종류는 밝힐 수 없다"고 말했다. 무인화로봇의 일종인 것으로 파악된다.
이어 관계자는 "현재 이사회에 SK온 관련 분들이 들어와 있기 때문에 의사결정 과정에서 영향력을 발휘하고 있는 상황"이라면서 "SK그룹의 투자를 유치했다고 공급망이 특정 그룹에만 한정되는 것은 아니며, 투자사를 포함한 다양한 회사가 공급처가 될 수 있을 것"이라고 강조했다.
조영갑 인사이트녹경 기자 insight@greened.kr
