

- 금리상승으로 인한 기타포괄손익누계액 등 가용자본 11조1000억원 감소
- 금감원, RBC비율 취약시 선제적 자본확충 유도 등 재무건전성 제고 계획
시장금리 상승으로 보험사들이 보유하고 있는 채권 평가가격이 하락하면서 건정성 지표는 2분기 연속 악화됐다. 보험부채의 시가평가를 골자로 하는 IFRS17 도입이 오는 2023년으로 확정되면서 자본확충 필요성은 더욱 절실해진 분위기다.
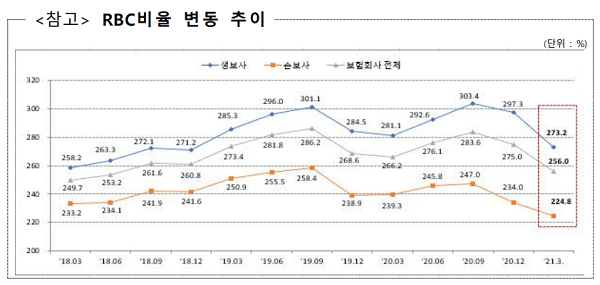
14일 금융감독원에 따르면 올 3월말 현재 보험사의 RBC비율은 256.0%로 전분기 대비 19.0%p 떨어졌다. 지난해 12월말에도 전분기 보다 8.8%p 낮아져 2분기 연속 하락세를 이어갔다.
보험업계 관계자는 "보험사들은 상당부분의 자산을 채권에 투자하고 있어 금리 상승 시 보유 채권가격 하락으로 평가손실을 입는다"며 "금리상승은 보험회사의 이차역마진 감소 등 수익성에는 긍정적이나 오히려 지급여력비율은 하락하는 등 부정적 영향도 끼친다"고 설명했다.
금감원 관계자는 "향후 국내외 금리변동 상황 및 코로나19 영향 등에 대한 모니터링을 강화해 RBC비율 취약이 우려되는 경우 선제적 자본확충 유도 등을 통해 재무건전성을 제고토록 감독할 계획"이라고 밝혔다.
RBC비율은 요구자본 대비 가용자본의 비율로, 보험사의 재무건전성을 측정하는 지표다. 보험업법에서는 100% 이상을 유지토록 규정하고 금융당국은 150% 이상을 권고치 기준으로 삼는다.
가용자본은 보험회사의 각종 리스크로 인한 손실금액을 보전할 수 있는 자본량이며 요구자본은 보험회사에 내제된 각종 리스크가 현실화될 경우의 손실금액이다.
금감원에 따르면 금리상승 영향으로 3월말 기준 보험사들의 기타포괄손익누계액(매도가능증권평가이익누계액)이 전분기 대비 11조6000억원 감소하는 등 가용자본이 11조1000억원 줄었다. 실제 국고채 10년물 금리는 지난해 12월말 1.71%에서 올해 3월말에는 2.06%로 올랐다.
3월말 기준 보험사 요구자본은 보유보험료 증가에 따른 보험위험액 증가(4000억원), 대체투자 및 대출 증가 등에 따른 신용위험액 증가(2000억원) 등으로 4000억원 증가했다.
생명보험사 3월말 RBC비율은 273.2%로 전분기 대비 24.1%p의 큰 폭으로 하락했다. 국내 24개 생명보험사 중 흥국생명과 하나생명, 라이나생명 만이 RBC비율이 상승했다.
전체 생보사 중에는 교보라이프가 500.7%로 가장 높았으나 전분기 661.3% 보다는 160.0%p 하락했다. 상장 생보사 중에는 삼성생명 332.4%, 한화생명 205.0%, 미래에셋생명 201.8% 순이다.
손해보험사도 같은 기간 224.8%로 전분기 234.0% 대비 9.2%p 떨어졌다.
특히 MG손해보험은 전분기 대비 26.4%p 떨어진 108.8%로 보험업법에서 규정하고 있는 100%에 근접한 것으로 나타났다.
상장 손해보험사 중 RBC비율 200%를 상회한 손보사는 삼성생명 286.6%, 메리츠화재 212.5% 뿐이다.
보험업계에서는 2023년에 새로운 국제회계기준(IFRS17)이 도입될 경우 부채를 시가 평가하는 방식에 따라 변동성이 커질 수 있어 추가 자본확충을 통해 지급여력비율을 높여야한다는 목소리가 높다.
윤덕제 기자 financial@greened.kr
