판관비 202억원, 전년보다 28.8% 증가…지급수수료・경상개발비 증가에 기인
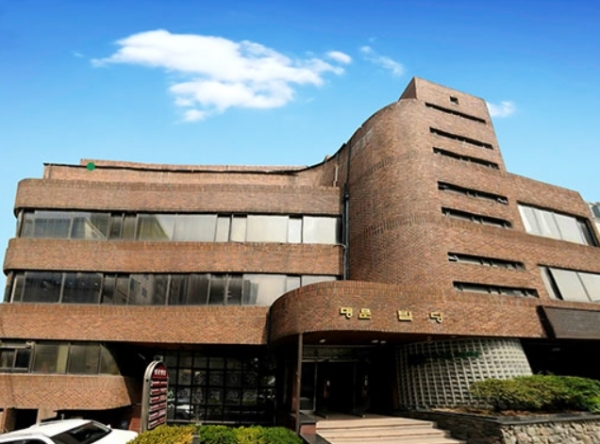
[녹색경제신문 = 강성기 기자] 귀 밑에 붙이는 멀미약 ‘키미테 패취’로 잘 알려진 명문제약이 CSO(영업대행조직) 전환 등 대규모 구조조정에 힘입어 환골탈퇴하고 있다.
명문제약은 2019년부터 3년 동안 실적부진이 장기화되면서 한때 매각설이 나오기까지 했으나 2020년 단행한 CSO 체제로의 전환이 자리를 잡았으며 최근 2년 연속 흑자 기조를 보이고 있다.
우선협상대상자 선정과 해지로 이어지면서 매각이 난항을 보이자 경영정상화에 초점을 맞추고 CSO 체제 전환 등 체질개선에 나섰다.
회사는 영업인력 180명 등 200여명의 임직원을 도려내면서 2019년 534명이던 직원 수가 2021년 316명으로 줄었다. 이로인해 연간 148억원을 줄여 수익성을 개선할 수 있었다.
구조조정 결과, 2022년 1521억원의 매출과 64억원의 영업이익을 올려 3년 만에 흑자전환에 성공했다. 이어 2023년에는 매출이 전년 대비 11.5% 늘어난 1696억원과 10억원의 영업이익을 기록했다.
성장세는 올 1분기에도 이어졌다. 별도재무제표 기준 1분기 매출은 385억원으로 전년 동기(349억원)에 비해 10.4% 증가했다. 영업이익은 2억원으로 전년 동기(18억원) 대비 90.1% 감소했다.
명문제약 관계자는 “호성적이 지속될 수 있었던 것은 '로젯정', '에페신/SR정' 등 주요 제품과 상품의 매출이 전반적으로 증가한 데 따른 것”이라고 설명했다.
고지혈증 치료제 로젯정은 전년 동기 대비 25.3% 증가한 37억원을 기록했다. 근이완제 에페신 제품군은 총 매출 31억원으로 전년 동기 15억원 대비 104% 증가했다.
매출이 증가된 것과는 달리 영업이익이 감소한 것은 판관비 증가 때문이다. 1분기 판관비는 202억원으로 전년 동기 160억원 대비 28.8% 늘었는데, 이는 지급수수료와 경상개발비 상승에 기인한 것으로 풀이된다.
CSO에 소요된 지급수수료는 144억원으로 지난해 같은 기간보다 23% 늘었으며 경상개발비 상승은 연구개발 프로젝트가 확대된 데 따른 것이다.
강성기 기자 real@greened.kr